
Story
Bending Spoonsの新規カバレッジ、アナリスト評価分かれる 平均目標株価は14%高
Summary
新規株式公開(IPO)したBending Spoonsに対し、ウォール街のアナリストの評価が分かれている。強気派はM&A戦略の拡大を評価する一方、慎重派は高いバリュエーションを警戒しており、平均目標株価は現状から約14%の上昇を示唆している。
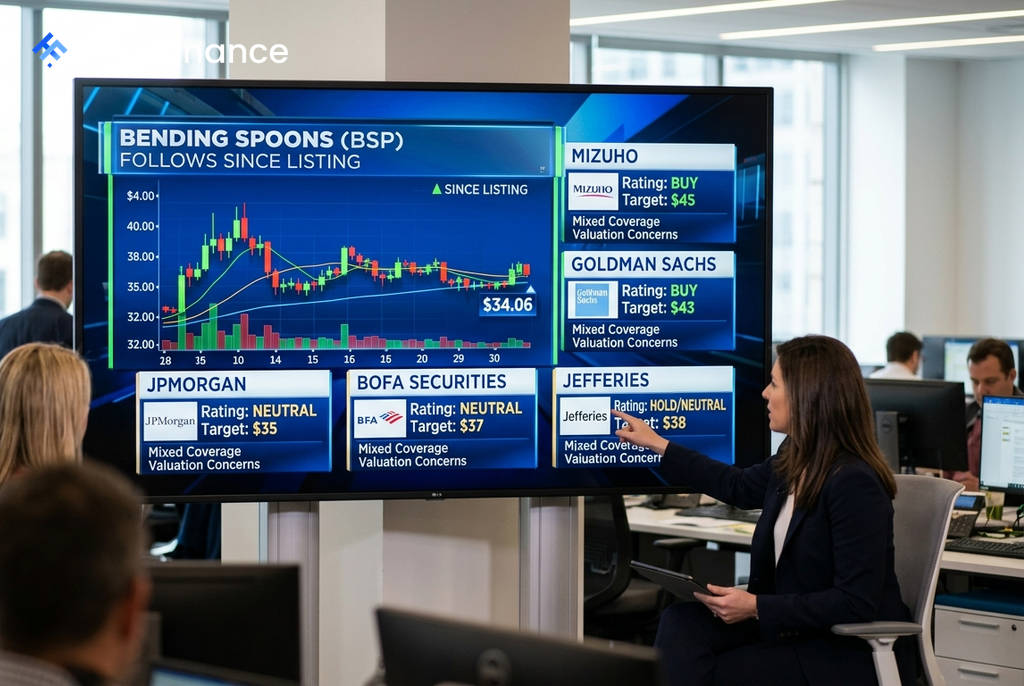
新規株式公開(IPO)を果たしたBending Spoons(NASDAQ: BSP)に対し、ウォール街の主要金融機関6社が一斉にアナリストカバレッジを開始したが、その評価は大きく分かれている。同社の株価(現在約$34.06)に対し、目標株価は$35から$45の範囲で提示されており、今後のM&A(企業の合併・買収)戦略を大規模に展開できるかどうかが、評価の分岐点となっている。
強気派と慎重派で分かれる評価
今回カバレッジを開始した6社のうち、強気な見方を示したのはゴールドマン・サックスとみずほで、その他4社は中立的な判断を下した。これは、通常は強気な見方が多くなりがちなIPO直後のカバレッジとしては異例。
- ゴールドマン・サックス: 「買い」、目標株価$43(+26%の上昇余地)
- みずほ: 「アウトパフォーム」、目標株価$45(+32%の上昇余地)
- JPモルガン: 「中立」、目標株価$35(+3%の上昇余地)
- BofAセキュリティーズ: 「中立」、目標株価$37(+9%の上昇余地)
- ジェフリーズ: 「ホールド」、目標株価$38(+11%の上昇余地)
- エバーコアISI: 「インライン」、目標株価$36(+6%の上昇余地)
M&A戦略の実行力が焦点
 Ad
強気派と慎重派の見解を分ける核心は、Bending SpoonsのM&A実行能力にある。みずほは、同社が2026年に40億ドル、2027年に43億ドル規模のM&Aを展開すると予測。これまで50社以上のデジタルサブスクリプション企業を買収し、コスト削減と収益改善によって事業を立て直してきた実績が、さらに大きな規模でスケールするという見立てだ。
一方、BofAセキュリティーズが指摘するように、慎重派は現在の株価がすでに課題含みであると見ている。同社によれば、株価には2028年までに90億ドルのM&Aが成功することが織り込まれているが、その実行は保証されていない。株価収益率(PER)が271倍という極めて高い水準にあることも、投資家が強気派の予測通りに事業が成長するという未来に、大きなプレミアムを支払っていることを示唆している。
市場への示唆
全体として、アナリストのコンセンサスは慎重な方向に傾いている。6社の平均目標株価である約$39は、現在の株価から約14%の上昇余地を示すにとどまり、高成長株としては控えめな水準だ。今後の最大の注目点は、Bending Spoonsがみずほの予測するような年間40億ドル規模のM&Aを実際に達成できるかどうかであり、これが次の株価のカタリストとなる可能性が高い。