
Story
巴克萊初評Yara給予「減碼」評級 憂氮肥價格正常化風險
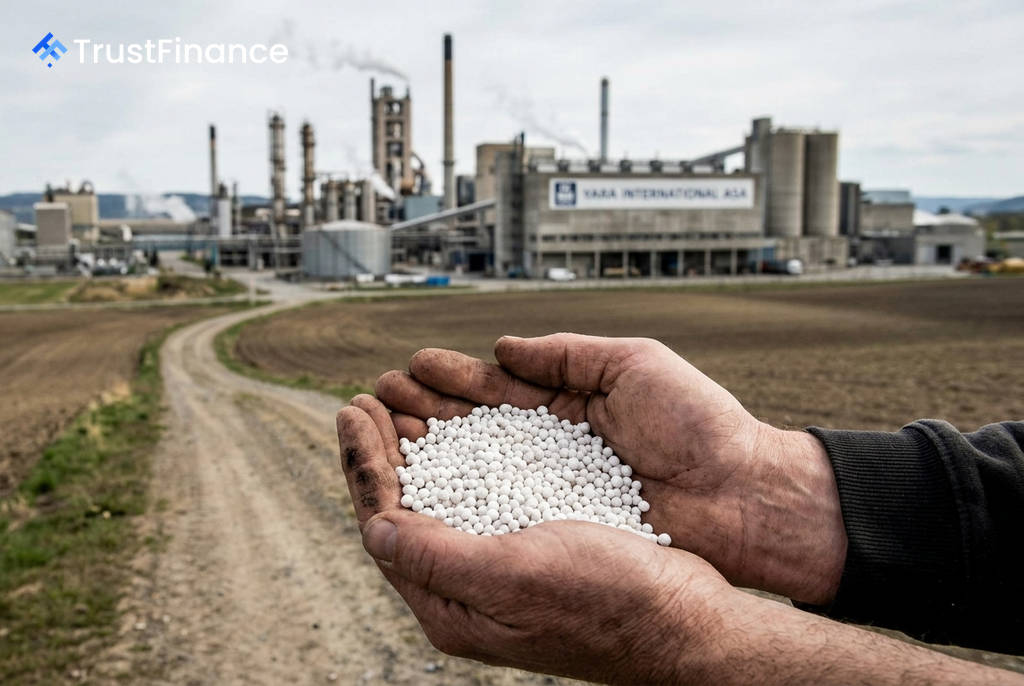
巴克萊銀行(Barclays)近日發布報告,首次將挪威肥料巨擘 Yara International ASA (OL:YAR) 納入研究範圍,給予「減碼」(Underweight) 評級,目標價設定為 380 挪威克朗。該行分析師認為,儘管市場已部分反映 Yara 的結構性改善利多,但氮肥價格由高點正常化的風險仍不容忽視。
價格回落與需求彈性成隱憂
巴克萊提出給予「減碼」評級的三大主要理由:
- 需求彈性增大:在尿素價格走高後,市場需求彈性明顯增加,價格上漲對需求的抑制作用更為顯著。
- 供應緊張為週期性:目前全球供應偏緊的局面,巴克萊判斷為週期性因素,而非結構性短缺。
- 成本結構仍處劣勢:儘管成本狀況有所改善,Yara 在全球成本曲線上仍處於相對弱勢的位置。
報告指出,受化肥價格上漲影響,農民推遲採購,導致 Yara 第二季度的交貨量年減 17%。分析師警告,若預測中的「超級聖嬰」現象成真,可能在 2027 年造成需求「真空期」,進一步壓縮農民的購買力。
成本結構與收購案挑戰
巴克萊分析,Yara 收購海灣海岸氨氣公司(Gulf Coast Ammonia, GCA)的交易,完成後雖能將其與美國亨利港 (Henry Hub) 天然氣價格掛鉤的氨氣產能佔比提升至約 38%,但此舉並不足以完全彌補 Yara 與 CF Industries 等同業之間的結構性成本劣勢。
 Ad
更重要的是,該交易前景存在重大不確定性。GCA 目前面臨一項高達 20 億美元的仲裁索賠,為此收購案的回報蒙上陰影。儘管 Yara 表示認同 GCA 對該索賠的拒絕立場,但此法律爭議仍是投資人需關注的風險。
財務預測與估值分析
基於對氮肥定價的保守立場,巴克萊預測 Yara 在 2027 年的 EBITDA 為 27 億美元,較市場共識預期的 29 億美元低約 5%。該行的基本情境假設,埃及尿素價格為每噸 370 美元,對應目標價 380 挪威克朗。
巴克萊亦提供不同情境分析:
- 悲觀情境:假設氮肥價格進一步走低,尿素價格為每噸 340 美元,目標價下看 218 挪威克朗。
- 樂觀情境:若尿素價格維持在每噸 400 美元,目標價則可達 517 挪威克朗。
報告總結,Yara 的潛在上行風險包括中東局勢動盪、需求彈性低於預期;下行風險則為需求持續疲軟,以及歐洲天然氣成本居高不下帶來的壓力。與此同時,巴克萊對歐洲化工原料行業的整體看法偏向負面。