
Story
バークレイズ、ヤラを「アンダーウェイト」で評価開始-窒素肥料価格の正常化リスクを懸念
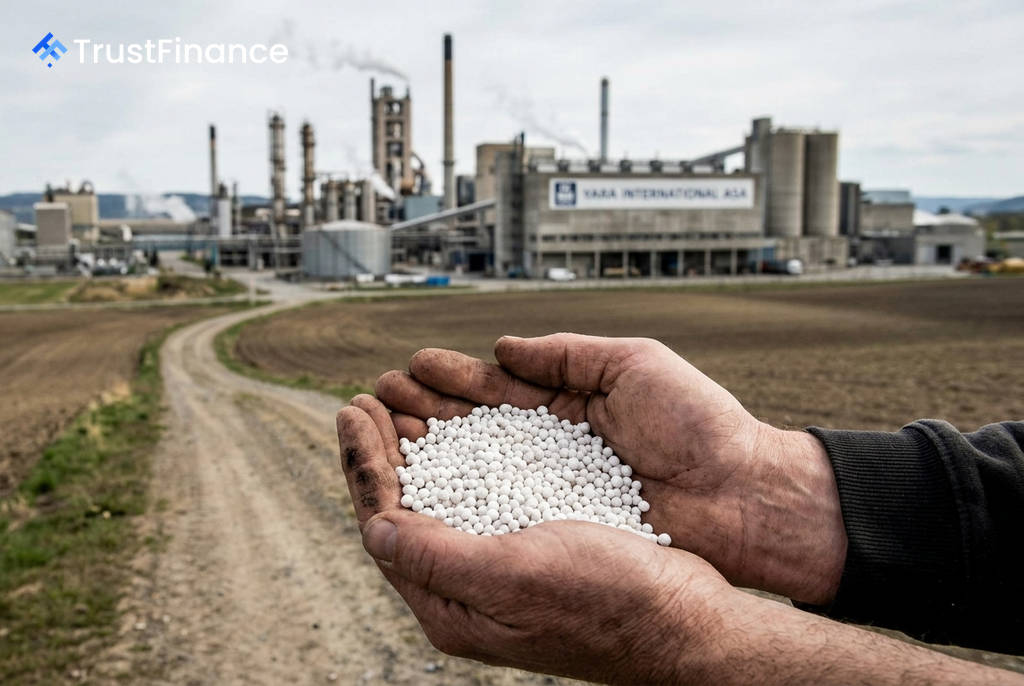
バークレイズは、ノルウェーの肥料大手ヤラ・インターナショナル(Yara International ASA, OL:YAR)のカバレッジを「アンダーウェイト」の投資判断、目標株価380ノルウェー・クローネで開始した。市場は同社の構造的な改善をある程度織り込んでいるものの、高水準にある窒素肥料価格が下落するリスクが依然として大きいと指摘している。
弱気判断の背景
バークレイズが「アンダーウェイト」と評価する主な理由は3点ある。第一に、尿素価格の上昇を受けて需要の価格弾力性が高まっていること。第二に、現在の供給逼迫は構造的なものではなく、循環的な要因によるものであること。そして第三に、コスト改善努力にもかかわらず、ヤラの世界的なコストカーブにおける競争力は依然として弱いことだ。
同行は、肥料価格の高騰により農家が購入を先送りした結果、ヤラの第2四半期の出荷量が前年同期比で17%減少した点を指摘。また、約200年で最強規模となる可能性が予測される「スーパーエルニーニョ現象」が発生した場合、2027年には需要の「空白期間」が生じ、農家の購買力がさらに圧迫される可能性があると警鐘を鳴らしている。
収益見通しとバリュエーション
バークレイズはヤラの2027年EBITDAを27億ドルと予測しており、これは市場コンセンサス予想の29億ドルを約5%下回る。窒素肥料の価格設定についてもより保守的で、農業栄養製品の価格を1トンあたり507ドルと予想(市場コンセンサスは516ドル)。
 Ad
ヤラによるガルフ・コースト・アンモニア(GCA)の買収は、ヘンリーハブ(天然ガス価格指標)に連動するアンモニア生産能力の割合を約38%に高めるものの、CFインダストリーズのような競合他社との構造的なコスト劣位を完全に埋めるには不十分だとバークレイズは分析。さらに、GCAに対する20億ドルの仲裁請求が、この買収案件のリターンに大きな不確実性をもたらしていると指摘した。
バークレイズの基本シナリオでは、エジプト産尿素価格を1トンあたり370ドルと想定し、目標株価を380ノルウェー・クローネとしている。一方、弱気シナリオでは尿素価格が340ドルまで下落し、目標株価は218ノルウェー・クローネ、強気シナリオでは尿素価格が400ドルとなり、目標株価は517ノルウェー・クローネになると試算している。
投資リスクと業界見通し
アナリストは、ヤラ株にとっての上振れリスクとして、中東情勢の不安定化、予想を下回る需要の弾力性、炭素国境調整メカニズム(CBAM)や社内のコスト削減による利益増を挙げている。一方、下振れリスクとしては、需要の低迷や欧州における天然ガス価格の高止まりを指摘した。
なお、バークレイズは欧州の化学・素材セクター全体に対してはネガティブな見方を示している。同時にカバレッジを開始したドイツのカリ肥料メーカー、K+S社については、投資判断を「中立」、目標株価を18.40ユーロとした。