
Story
美銀點名中東三大石油股 看好2026年底前表現
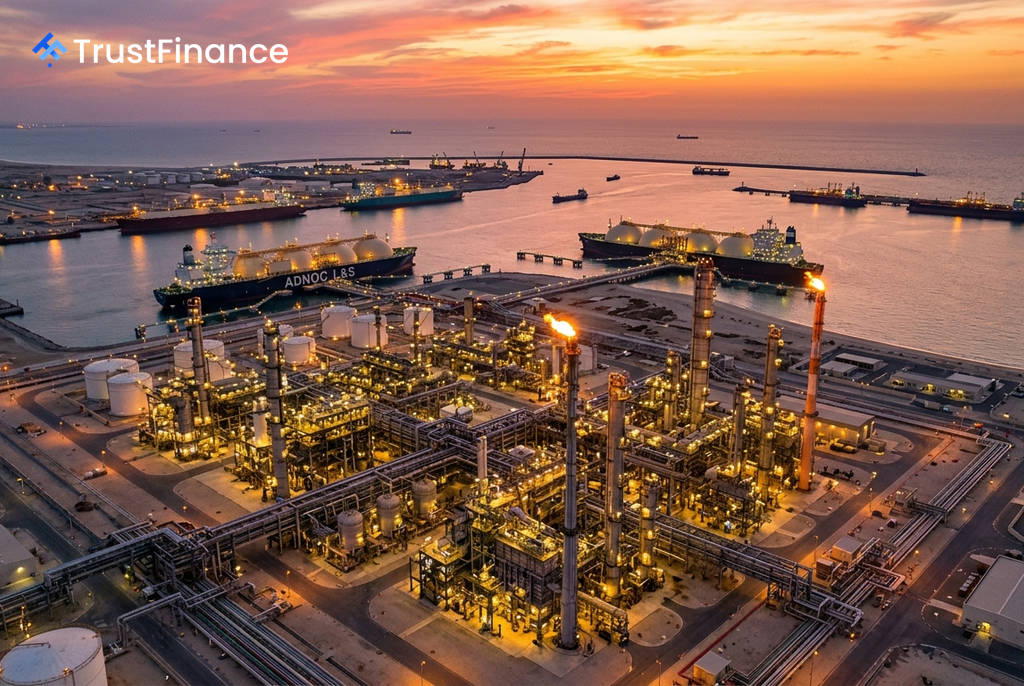
美國銀行 (Bank of America) 在一份最新報告中,指明其在2026年第四季最看好的中東與北非 (MENA) 地區石油類股。報告點名 ADNOC Gas、ADNOC L&S 及 Luberef 三家公司,稱其各自擁有獨特的營運優勢與市場動能,構成具吸引力的投資組合。
美銀欽點三大標的
美國銀行的分析師認為,這三家公司不僅能從當前的市場環境中受益,也具備清晰的長期增長路徑。分析報告強調,這些企業提供了短期催化劑與長期價值的理想結合。
- ADNOC Gas:受惠於油價上漲的短期利多,並擁有明確的長期產能擴張計畫。
- ADNOC L&S:強勁的航運費率為其帶來優於公司財測的獲利潛力。
- Luberef:持續從高漲的基礎油裂解價差中獲利,且估值具吸引力。
各具獨特成長動能
報告深入分析了每家公司的具體優勢,並提出其看好的關鍵數據與理由。
ADNOC Gas:長期增長與油價雙重利多
 Ad
美國銀行維持對 ADNOC Gas 的「買入」評級,理由是其引人注目的長期增長故事。該公司目標在 2030年,其稅前息前折舊攤銷前利潤 (EBITDA) 將較2023年增長約 60%。此增長由約 45% 的產量提升以及 RGD 計畫第二、三期等重大投資案所支撐。儘管資本支出計畫高達 280億美元,美銀預計其資產負債表仍將保持強健,淨負債與EBITDA比率在2029年前將低於1倍。短期而言,油價每桶上漲 $5,預計將為公司EBITDA帶來 4-5% 的額外增長。
ADNOC L&S:獲利預測超越官方財測
對於 ADNOC Logistics & Services,美國銀行的預測遠比公司管理層樂觀。美銀預估該公司2026年 EBITDA 將增長 102%,淨利增長 185%,顯著高於公司發布的 EBITDA 增長約65%及淨利增長約115%的財測。分析師指出,2026年第三季強勁的航運費率是主要驅動力。此外,母公司 ADNOC 的業務擴張也為其帶來更多長期合約機會。
Luberef:受惠於高煉油利差
報告指出,沙烏地阿拉伯的 Luberef 持續受益於高於正常的基礎油裂解價差,目前約為危機前水平的 1.25倍。其盈利增長也將由擴建項目以及從2027年開始引進的 Group III 基礎油產品所推動。美國銀行認為,儘管近期股價上漲,該股的風險回報仍具吸引力,其2027年預估本益比為 11.8倍,低於其 14倍 的長期平均水平。