
Story
Bank of America chỉ điểm 3 cổ phiếu dầu khí hàng đầu khu vực MENA cho cuối năm 2026
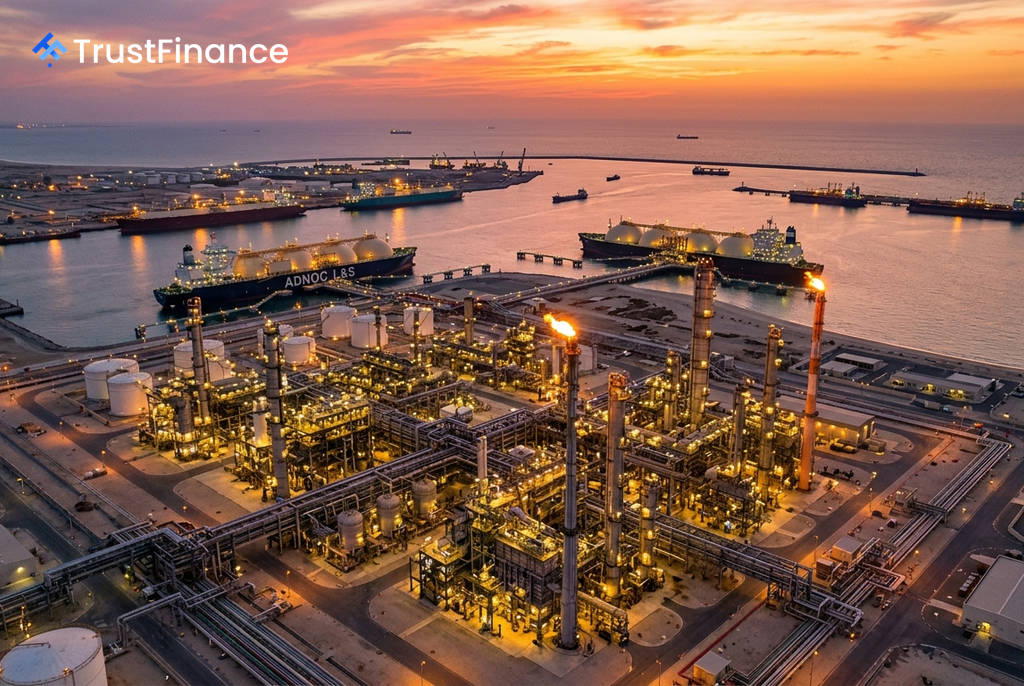
Bank of America (BofA) đã công bố danh sách các cổ phiếu ưu thích trong ngành dầu khí khu vực Trung Đông và Bắc Phi (MENA) trước thềm quý IV năm 2026. Báo cáo của ngân hàng này nêu bật ba công ty được cho là có sự kết hợp giữa các chất xúc tác ngắn hạn và tiềm năng tăng trưởng dài hạn.
Các lựa chọn hàng đầu của Bank of America
Theo phân tích của BofA, ba công ty được lựa chọn hàng đầu bao gồm ADNOC Gas, ADNOC L&S và Luberef, mỗi công ty đều được hỗ trợ bởi các động lực thị trường và vận hành riêng biệt.
ADNOC Gas
BofA duy trì khuyến nghị Mua đối với ADNOC Gas, viện dẫn câu chuyện tăng trưởng dài hạn hấp dẫn cùng với tiềm năng tăng giá trong ngắn hạn nhờ giá dầu cao hơn. Công ty này đã đưa ra dự báo tăng trưởng EBITDA khoảng 60% vào năm 2030 so với mức năm 2023, được hỗ trợ bởi tăng trưởng sản lượng khoảng 45% và các quyết định đầu tư cuối cùng cho các dự án RGD Giai đoạn 2 và 3.
- Mặc dù có kế hoạch chi tiêu vốn (capex) lên tới 28 tỷ USD, BofA kỳ vọng bảng cân đối kế toán của công ty sẽ vẫn vững mạnh, với tỷ lệ nợ ròng trên EBITDA dưới 1 lần vào năm 2029.
- Trong ngắn hạn, mỗi 5 USD/thùng tăng giá dầu được dự báo sẽ làm tăng EBITDA của công ty thêm 4-5%.
- Gần đây, ADNOC Gas đã báo cáo lợi nhuận ròng quý II đạt 665 triệu USD, vượt kỳ vọng của thị trường.
ADNOC L&S
 Ad
Đối với ADNOC Logistics & Services (L&S), Bank of America dự báo mức tăng trưởng EBITDA là 102% và tăng trưởng lợi nhuận ròng là 185% trong năm 2026. Các ước tính này cao hơn đáng kể so với dự báo của ban lãnh đạo công ty.
- Dự báo của BofA phản ánh giá cước vận tải biển mạnh mẽ trong quý III/2026 và sự bình thường hóa của hoạt động Logistics Tích hợp vào quý IV/2026.
- Ngoài sức mạnh của thị trường giao ngay, ADNOC L&S dự kiến sẽ được hưởng lợi từ hoạt động mở rộng của tập đoàn ADNOC mẹ, với khả năng đảm bảo thêm các hợp đồng vận tải và logistics dài hạn.
Luberef
Luberef tiếp tục hưởng lợi từ biên lợi nhuận cracking dầu gốc tăng cao, ở mức 1,25 lần so với mức trước khủng hoảng, được hỗ trợ bởi sự gián đoạn nguồn cung và biên lợi nhuận diesel mạnh hơn.
- Tăng trưởng lợi nhuận của công ty cũng được kỳ vọng sẽ được thúc đẩy bởi các dự án mở rộng và việc giới thiệu sản phẩm dầu gốc Nhóm III từ năm 2027.
- BofA nhận thấy tỷ lệ rủi ro/lợi nhuận vẫn hấp dẫn, với cổ phiếu đang giao dịch ở mức P/E dự phóng năm 2027 là 11,8 lần, thấp hơn mức trung bình dài hạn là 14 lần.
- Trong nửa đầu năm 2026, Luberef đã công bố lợi nhuận ròng kỷ lục 992 triệu SAR, tăng 113% so với cùng kỳ năm trước.