
Story
美国银行发布2026年四季度中东及北非地区首选石油股
Text size
Background
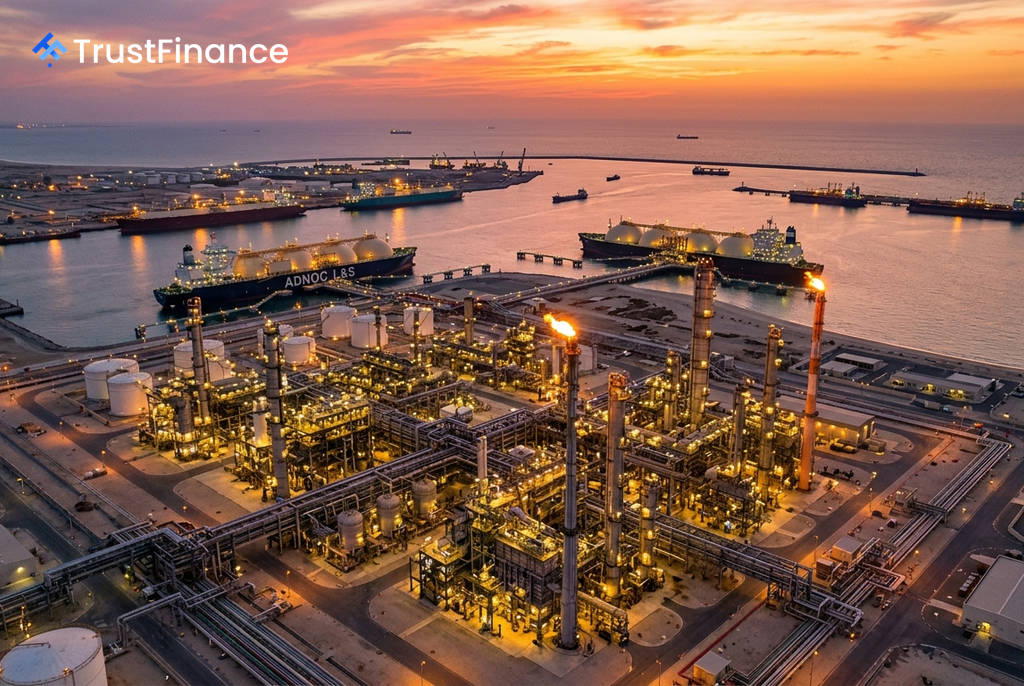
美国银行(Bank of America)在一份最新报告中,指出了其在2026年第四季度看好的中东及北非(MENA)地区三大石油股。该行分析师认为,ADNOC Gas、ADNOC L&S和Luberef凭借各自独特的运营优势和市场动态,为投资者提供了短期催化剂与长期增长潜力的结合。
美银首选股分析
美国银行的精选名单及其投资逻辑侧重于明确的增长路径和有利的市场条件。
- ADNOC Gas:该行维持对其的“买入”评级,理由是其引人注目的长期增长故事。报告预计,到2030年,该公司的EBITDA(息税折旧及摊销前利润)将较2023年增长约60%,主要得益于约45%的产量增长和关键扩建项目的最终投资决定。尽管有280亿美元的资本支出计划,但预计到2029年其净负债与EBITDA比率将低于1倍,为股息可持续性提供支撑。此外,油价上涨是近期的利好因素,油价每上涨5美元/桶,预计将推动EBITDA增长4-5%。
- ADNOC Logistics & Services (ADNOC L&S):美银预测该公司2026年EBITDA将增长102%,净利润增长185%,远超公司管理层自身的增长指引。该行的乐观预测反映了2026年第三季度强劲的航运费率以及第四季度综合物流业务的正常化。从长远来看,该公司将受益于其母公司ADNOC的业务扩张。
- Luberef:该公司持续受益于高企的基础油炼油价差,目前价差水平是危机前水平的1.25倍。美银认为,尽管股价近期上涨,但该股的风险回报依然具有吸引力,其2027年预期市盈率为11.8倍,低于14倍的长期平均水平。扩张项目和计划于2027年推出的III类基础油预计将成为未来的盈利增长点。
 Ad
强劲业绩提供支撑
美国银行的积极展望得到了这些公司近期强劲财务业绩的印证。ADNOC Gas公布的第二季度净收入为6.65亿美元,超出了市场预期和公司指引。
同样,ADNOC L&S也公布了创纪录的第二季度业绩,收入达26亿美元,净利润为9.51亿美元,促使该公司年内第三次上调全年业绩指引。Luberef也报告了创纪录的2026年上半年业绩,净利润达到9.92亿沙特里亚尔,同比增长113%。这些稳健的财务基本面增强了分析师对这些公司未来增长前景的信心。