
Story
巴克萊看好亞馬遜合作案與美國政策利多 上調AutoStore評級至「增持」
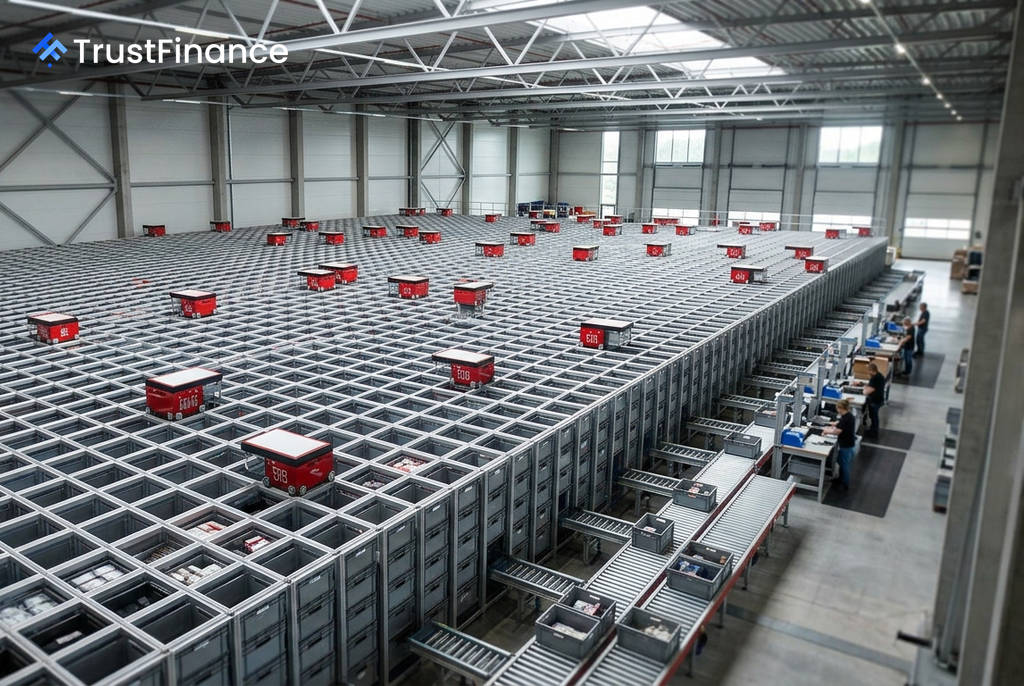
巴克萊銀行(Barclays)週一將自動化倉儲解決方案供應商 AutoStore 的股票評級從「中性」(Equal Weight)上調至「增持」(Overweight),主要理由是該公司與亞馬遜(Amazon)的合作夥伴關係,以及美國潛在的政策轉變可能有利於其應對來自中國的競爭。
巴克萊同時將 AutoStore 的目標價從 18.20 挪威克朗上調至 20.50 挪威克朗。該行分析師指出,此舉反映了 AutoStore 年初至今強勁的訂單接收量、健康的產業動態以及與亞馬遜的合作前景。
評級上調的關鍵因素
巴克萊認為有兩大主要催化劑支撐其對 AutoStore 的樂觀看法:
- 亞馬遜合作案的巨大潛力:巴克萊估計,與亞馬遜的合作可能帶來約 3 億美元的營收機會。此數字相當於 AutoStore 2026 財年營收指引的 40% 以上,其假設是亞馬遜將有 20 座物流中心配備 AutoStore 的系統。
- 美國政策的順風:報告指出,美國政府近期出於國家安全考量,禁止進口包括自主移動機器人在內的先進機器人技術。此舉為中國倉儲解決方案進入美國市場增添了不確定性,從而為 AutoStore 創造了更有利的競爭環境。
財務預測與市場表現
 Ad
基於上述利多因素,巴克萊將 AutoStore 的 2027-28 年銷售額和調整後息稅前利潤(Adjusted EBIT)預測上調了約 2%。新的目標價是基於 2027 年預估企業價值對調整後息稅折舊攤銷前利潤(EV/adjusted EBITA)的 25 倍本益比計算,高於先前的 22 倍。
今年以來,AutoStore 的股價表現亮眼,年初至今已上漲 36%。相較之下,其競爭對手 KION Group 和 Jungheinrich 的股價則分別下跌了 34% 和 25%。
行業觀點與同業比較
儘管上調了 AutoStore 的評級,巴克萊對歐洲資本財(European Capital Goods)行業的整體看法仍維持「中性」。該行認為,在經歷了今年的估值下修後,該行業的估值已大致反映了多數負面因素。
巴克萊也維持對 KION 和 Jungheinrich 的「增持」評級,目標價分別為 64 歐元和 39 歐元。分析師認為,AutoStore 與亞馬遜的合作不會顯著影響 KION 在電子商務領域的業務機會,並指出 Jungheinrich 是其覆蓋範圍內估值最低的股票之一。