
Story
バークレイズ、オートストアの投資判断を引き上げ アマゾンとの提携や米政策を好感
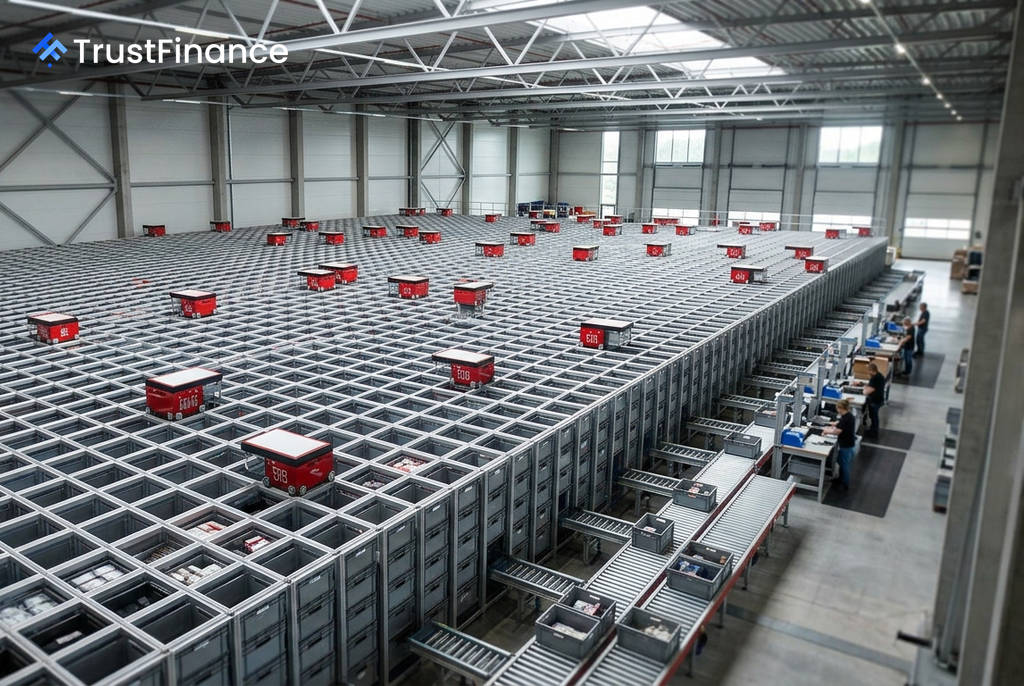
バークレイズは9月7日、倉庫自動化システムを手掛けるノルウェーのオートストア(AutoStore)について、投資判断を「イコールウエート」から「オーバーウエート」に引き上げた。アマゾン(Amazon)との提携や、米国の政策が中国の競合他社に対して有利に働く可能性を評価した。
評価引き上げの背景
バークレイズはオートストアの目標株価を、従来の18.20クローネから20.50クローネに引き上げた。評価の根拠として、年初来の好調な受注、堅調な業界動向、そしてアマゾンとの提携を挙げ、2027年から28年にかけての売上高および調整後EBIT(金利・税引前利益)の予測を約2%上方修正した。
新しい目標株価は、2027年予想EV/調整後EBITA(企業価値/調整後EBITA)倍率を、従来の22倍から25倍に引き上げて算出されている。これは過去の平均を約0.5標準偏差上回る水準だという。
アマゾンとの提携と米国の政策が追い風
バークレイズは、アマゾンとの提携による収益機会が約3億ドルに達する可能性があると試算している。これはオートストアの2026年度の売上高見通しの40%以上に相当する規模で、アマゾンの物流拠点20カ所に同社のシステムが導入されるとの想定に基づいている。
 Ad
また、米政府が国家安全保障上の懸念から、自律走行搬送ロボット(AMR)を含む中国製の先端ロボットの輸入を禁止したことにも言及。これにより、中国の倉庫ソリューション企業が米国市場に参入する上で不確実性が生じ、オートストアの競争上の地位に有利に働くと分析している。
競合他社の見通し
オートストアの株価が年初来で36%上昇しているのに対し、競合のキオン(KION)は34%減、ユングハインリッヒ(Jungheinrich)は25%減と対照的だ。バークレイズは、オートストアとアマゾンの提携がキオンのEコマース事業機会に大きな影響を与えるとはみておらず、キオンの「オーバーウエート」評価と目標株価64ユーロを維持した。
ユングハインリッヒについても「オーバーウエート」評価と目標株価39ユーロを維持。同銘柄は、2027年予想EV/調整後EBITA倍率が10.5倍と、バークレイズがカバーする同業種の中で最も割安であると指摘した。