
Story
바클레이즈, 아마존 협력·미국 정책 수혜로 오토스토어 '비중확대' 상향
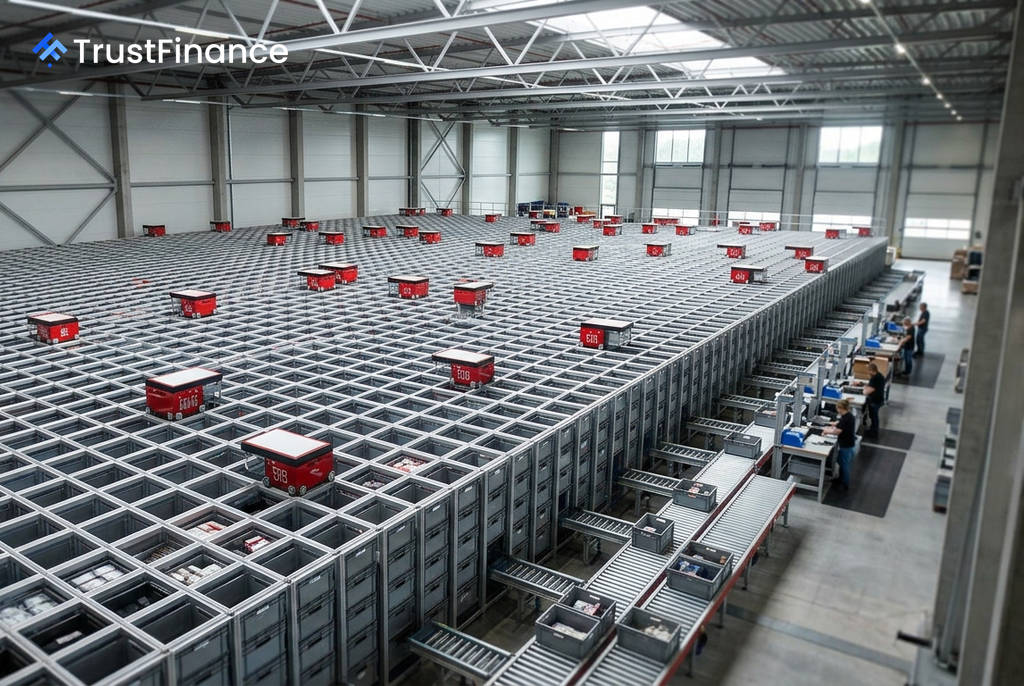
바클레이즈는 월요일 발표한 보고서에서 물류 자동화 솔루션 기업 오토스토어(AutoStore)에 대한 투자의견을 기존 '동일비중(Equal Weight)'에서 '비중확대(Overweight)'로 상향 조정했다. 목표주가 역시 기존 18.20노르웨이 크로네(NOK)에서 20.50노르웨이 크로네로 올려 잡았다.
아마존 파트너십과 미국 정책의 이중 호재
바클레이즈는 이번 투자의견 상향의 핵심 동력으로 아마존과의 파트너십을 꼽았다. 보고서에 따르면, 아마존의 물류센터 20곳에 오토스토어 시스템이 도입될 경우 약 3억 달러의 매출 기회가 발생할 수 있으며, 이는 오토스토어의 2026년 연간 매출 가이던스의 40%를 초과하는 규모다.
미국 정부의 정책 변화 역시 오토스토어에 유리하게 작용할 전망이다. 바클레이즈는 미국이 국가 안보를 이유로 자율이동로봇(AMR)을 포함한 중국산 첨단 로봇 수입을 금지한 점을 지적했다. 이는 미국 시장에서 중국 경쟁사의 진입 불확실성을 높여 오토스토어의 경쟁적 입지를 강화하는 요인으로 분석된다.
목표주가 및 실적 전망 상향
바클레이즈는 강력한 연초 대비 수주 실적, 견조한 산업 동향, 아마존과의 협력 등을 근거로 오토스토어의 2027-28년 매출 및 조정 EBIT(영업이익) 전망치를 약 2% 상향 조정했다.
 Ad
새로운 목표주가는 2027년 예상 EV/조정 EBITA(기업가치/조정 상각전영업이익) 배수를 기존 22배에서 25배로 상향 적용한 결과다. 이는 역사적 평균 대비 약 0.5 표준편차 높은 수준으로, 회사의 성장 잠재력에 대한 긍정적 시각이 반영된 것이다.
경쟁사 대비 돋보이는 성과
오토스토어의 주가는 연초 대비 36% 상승하며 돋보이는 성과를 기록했다. 이는 같은 기간 각각 34%와 25% 하락한 경쟁사 키온(KION) 및 융하인리히(Jungheinrich)와 뚜렷한 대조를 이룬다.
바클레이즈는 키온과 융하인리히에 대해서도 '비중확대' 의견을 유지했다. 다만 이들 기업은 연초 이후 주당순이익(EPS) 전망치가 20% 이상 하향 조정되는 등 어려움을 겪고 있으며, 이것이 주가 부진의 주된 원인이라고 설명했다.