
Story
安進股價觸及52週新高,但估值模型警示上檔空間有限
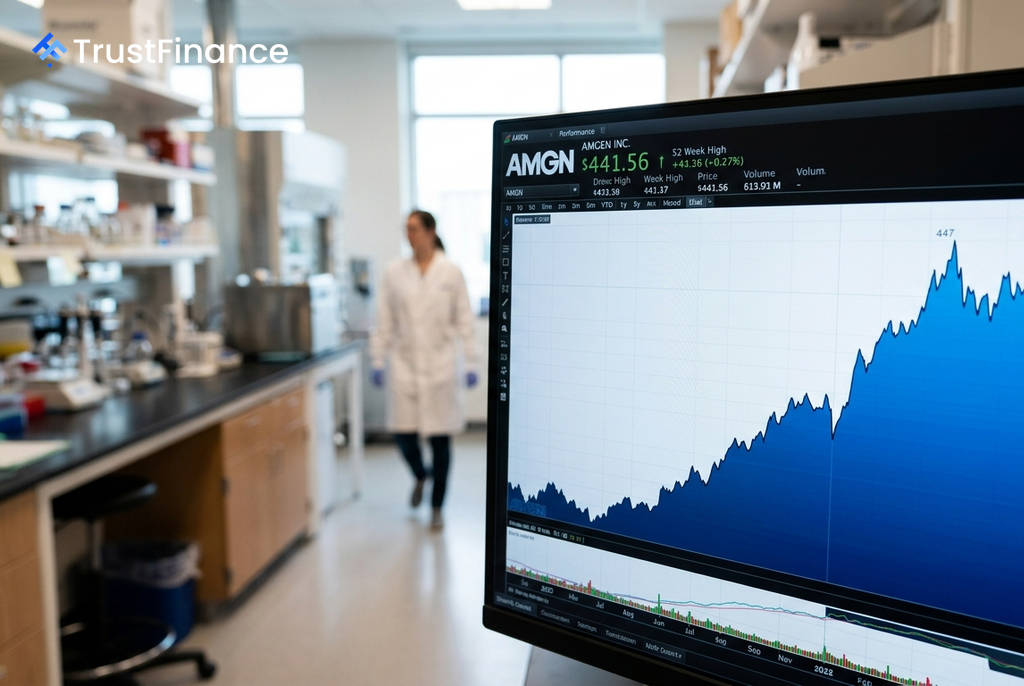
生物製藥公司安進(Amgen, AMGN)股價在過去一年內飆升 +55.4% 後,目前報價約 441.56 美元,距離其 447.03 美元的52週高點僅一步之遙。儘管市場動能強勁,但多項估值指標顯示,股價進一步上漲的空間可能已經相當有限。
估值與基本面分析
根據 Investing.com 數據,安進的公允價值(Fair Value)估算為 450 美元,僅意味著約 +1.9% 的潛在上漲空間。更值得注意的是,分析師的共識目標價甚至比目前股價低了 10.8%,顯示專業機構普遍認為當前股價已偏高。
從基本面來看,安進的營運表現穩健。公司營收從2021年的259.8億美元增長至2025年的367.5億美元,四年內增長了 41.4%。同期間,EBITDA(稅前息前折舊攤銷前利潤)也同步增長。過去五年,公司平均每年產生約 86 億美元的自由現金流,足以支撐其 2.3% 的股息殖利率並為研發管線提供資金。
高槓桿與監管風險
然而,強勁的股價漲勢已將大部分利多消息反映在內。安進目前的追蹤本益比(Trailing P/E)為 27.4 倍,企業價值倍數(EV/EBITDA)為 16.0 倍,對於大型生技股而言估值不斐。此外,在收購 Horizon Therapeutics 後,公司的財務槓桿大幅提高,負債權益比高達 490.3%。
這筆收購案近期更面臨挑戰。據報導,Horizon 的一項關鍵資產 Tavneos 因試驗數據的可靠性問題,已遭歐盟撤銷並在英國暫停使用,這使得該筆 37 億美元的收購效益蒙上陰影。
 Ad
技術指標與未來催化劑
技術分析顯示,安進股價處於強勁的上升趨勢中,但週線的相對強弱指數(RSI)為 72.8,隨機指標(Stochastic RSI)更高達 93.5,均已進入「超買」區間,警示短期可能出現回檔風險。目前股價的關鍵阻力位在其52週高點 447.28 美元附近。
市場未來的焦點將集中在公司的藥物研發管線上,這也是股價能否持續突破的關鍵因素:
- Tezspire:與阿斯特捷利康(AstraZeneca)合作開發,近期在嗜酸性食道炎的第三期臨床試驗中達成主要終點,有望擴大其市場應用。
- MariTide:被視為安進進入利潤豐厚的 GLP-1 減重藥物市場的關鍵產品,其成敗將是影響長期股價的最重要變數。
總體而言,安進具備穩固的營運基礎和充滿潛力的研發管線,但市場似乎已提前積極定價這些預期。在估值偏高、分析師看法保守的情況下,目前的風險回報比顯示投資人應保持耐心。當前的股價更多是建立在對未來藥物研發成功的預期之上,而非現有的財務狀況。