
Story
Cổ phiếu Amgen tại đỉnh 52 tuần: Đà tăng đã đi trước các yếu tố cơ bản?
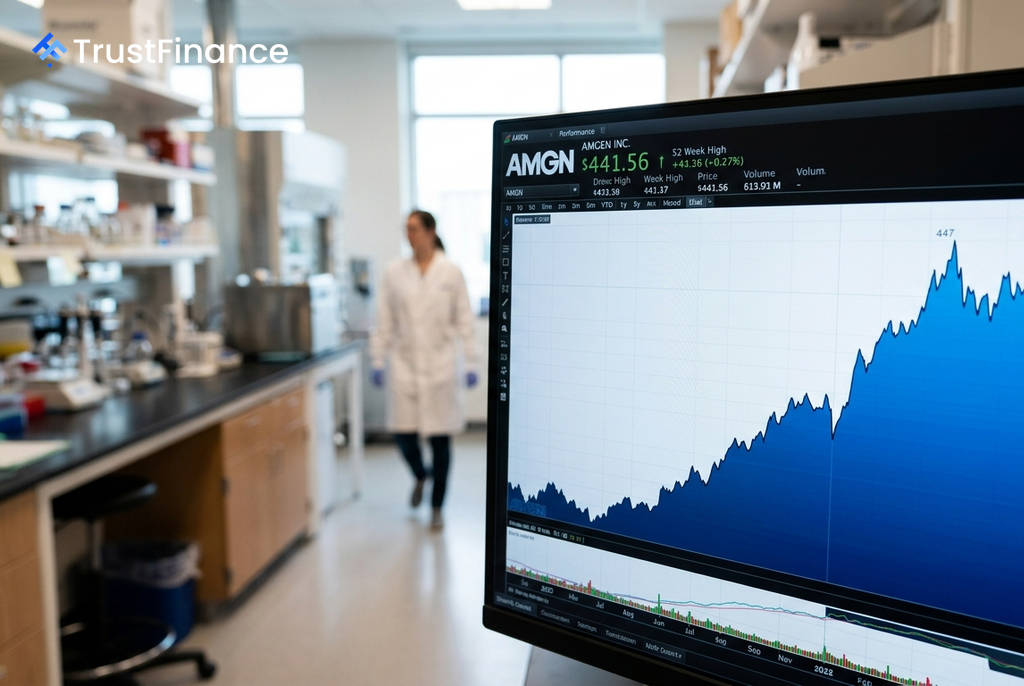
Cổ phiếu của gã khổng lồ công nghệ sinh học Amgen (AMGN) đang giao dịch gần mức đỉnh 52 tuần sau khi ghi nhận mức tăng trưởng +55,4% trong năm qua. Tuy nhiên, đà tăng ấn tượng này đặt ra câu hỏi về định giá, khi các mô hình tài chính và sự đồng thuận của giới phân tích cho thấy tiềm năng tăng giá trong ngắn hạn là khá hạn chế.
Nền tảng cơ bản vững chắc
Sự tăng trưởng của Amgen được củng cố bởi các kết quả tài chính mạnh mẽ. Theo Investing.com, doanh thu của công ty đã tăng trưởng kép từ 25,98 tỷ USD (năm 2021) lên 36,75 tỷ USD (dự kiến năm 2025), tương đương mức tăng +41,4% trong bốn năm tài chính. Lợi nhuận EBITDA cũng tăng trưởng tương ứng từ 12,55 tỷ USD lên 16,62 tỷ USD trong cùng kỳ.
Dòng tiền tự do (FCF) của công ty vẫn rất dồi dào, đạt trung bình khoảng 8,6 tỷ USD mỗi năm trong 5 năm qua. Sức mạnh tài chính này cho phép Amgen duy trì tỷ suất cổ tức 2,3% và tài trợ cho danh mục sản phẩm đang trong giai đoạn phát triển đầy hứa hẹn.
Định giá và các yếu tố rủi ro
Đợt tăng giá mạnh đã phản ánh phần lớn các tin tức tích cực vào giá cổ phiếu. Với các chỉ số định giá như P/E 12 tháng gần nhất (trailing P/E) ở mức 27,4x và EV/EBITDA là 16,0x, cổ phiếu Amgen không còn rẻ so với các công ty cùng ngành. Dù P/E dự phóng (forward P/E) giảm xuống mức hợp lý hơn là 19,1x, con số này phụ thuộc vào việc tăng trưởng lợi nhuận có đạt được như kỳ vọng hay không.
 Ad
Theo dữ liệu từ Investing.com, các nhà đầu tư cần xem xét các yếu tố sau:
- Giá trị hợp lý (Fair Value): Được ước tính ở mức 450 USD, chỉ cao hơn 1,9% so với giá hiện tại.
- Mục tiêu của giới phân tích: Mức giá đồng thuận của các nhà phân tích thực tế thấp hơn 10,8% so với giá thị trường.
- Đòn bẩy tài chính: Tỷ lệ Nợ/Vốn chủ sở hữu lên tới 490,3%, chủ yếu do thương vụ thâu tóm Horizon Therapeutics. Rủi ro này càng trở nên rõ rệt khi cơ quan quản lý đã thu hồi giấy phép của Tavneos (một tài sản quan trọng từ thương vụ) tại EU và đình chỉ tại Anh.
Yếu tố xúc tác từ các sản phẩm tiềm năng
Tương lai của Amgen phụ thuộc nhiều vào danh mục sản phẩm đang phát triển. Hai loại thuốc đáng chú ý nhất là Tezspire, hợp tác với AstraZeneca, vừa có kết quả thử nghiệm Giai đoạn 3 thành công, mở ra thị trường tiềm năng mới. Quan trọng hơn là MariTide, một loại thuốc điều trị béo phì/tiểu đường, được xem là yếu tố có thể thay đổi cuộc chơi và giúp Amgen cạnh tranh trong thị trường GLP-1 béo bở.
Về mặt kỹ thuật, các chỉ báo cho thấy một xu hướng tăng mạnh nhưng cũng có dấu hiệu "quá mua" (RSI tuần ở mức 72,8), cảnh báo về khả năng điều chỉnh. Giá cổ phiếu hiện đang đối mặt với vùng kháng cự quan trọng tại mức đỉnh 52 tuần là 447,03 USD. Việc vượt qua mức này một cách thuyết phục có thể báo hiệu đà tăng tiếp diễn, trong khi thất bại có thể gây ra một đợt thoái lui.