
Story
安进股价触及52周高点,但估值与分析师目标暗示上行空间有限
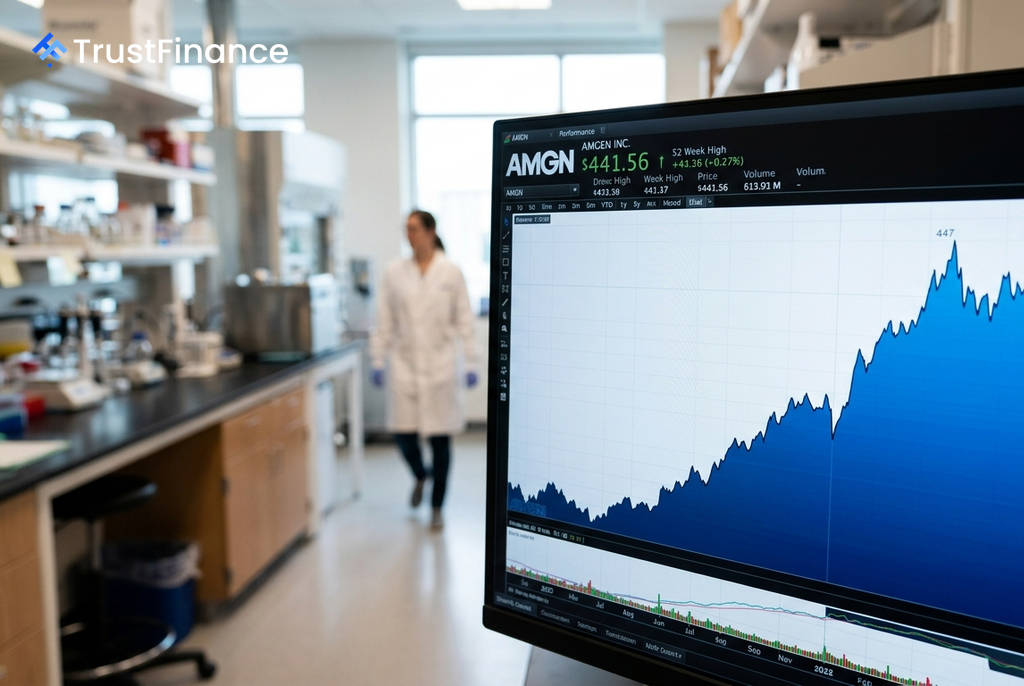
生物技术巨头安进 (Amgen, AMGN) 股价在过去一年中大幅上涨 +55.4% 后,目前正交投于其52周高点附近。尽管市场势头强劲,但估值分析和分析师共识却描绘了一幅更为复杂的图景,暗示该股的上行空间可能有限。
强劲的基本面与高昂的估值
安进的基本面表现稳健。根据数据,公司营收从2021财年的259.8亿美元增长至2025财年的367.5亿美元,四年内增长了 +41.4%。同期,其EBITDA(息税折旧摊销前利润)也从125.5亿美元同步攀升至166.2亿美元。此外,公司过去五年平均每年产生约 86亿 美元的强劲自由现金流,为其维持2.3%的股息收益率和为研发管线提供资金支持提供了财务保障。
然而,股价的大幅上涨已将大部分利好消息计入价格。该股的追踪市盈率 (P/E) 为 27.4倍,企业价值倍数 (EV/EBITDA) 为16.0倍,对于一家大型生物科技公司而言估值不菲。尽管其远期市盈率降至更易接受的19.1倍,但这需要盈利增长符合预期才能实现。更值得注意的是,分析师的共识目标价实际上比当前股价低 10.8%。
收购带来的风险与监管挑战
安进的资产负债表也存在隐忧。为收购Horizon Therapeutics,公司承担了大量债务,导致其债务股本比高达 490.3%。更严重的是,此次收购的一项关键资产Tavneos因试验数据问题,近期在欧盟被撤销许可,在英国被暂停使用,这使得这项价值37亿美元的收购案蒙上阴影。
此外,美国联邦贸易委员会 (FTC) 对安进收购Enbrel专利的反垄断挑战也带来了额外的监管不确定性。这些因素共同构成了投资者需要关注的潜在风险。
 Ad
技术面过热与未来增长催化剂
从技术分析角度看,尽管各项指标显示出强烈的买入趋势,但一些指标已发出警示信号。周线相对强弱指数 (RSI) 为72.8,随机RSI高达93.5,均处于超买区域,表明市场可能过热。当前股价正处于 447美元 附近的52周高点阻力位,若无法有效突破,可能引发技术性回调。
市场的真正焦点在于安进的研发管线,这可能是推动其未来增长的关键因素:
- Tezspire:与阿斯利康合作开发的这款药物,在针对嗜酸性食管炎的3期临床试验中达到了共同主要终点,有望将市场从严重哮喘扩展至新的适应症。
- MariTide:这款在研的肥胖症/糖尿病药物是多头观点的核心。如果成功,它将使安进在GLP-1药物竞赛中占据一席之地,但目前仍处于研发阶段。
综上所述,安进是一家基本面强劲的公司,拥有潜力巨大的研发管线。但当前市场似乎已对其前景过度乐观。在估值高企和分析师普遍看淡的情况下,当前价位的风险回报比并不对称,新的投资更多是押注其管线药物的未来成功,而非其当前的资产负债表。