
Story
美国30年期国债收益率创近二十年新高,多空因素交织
Text size
Background
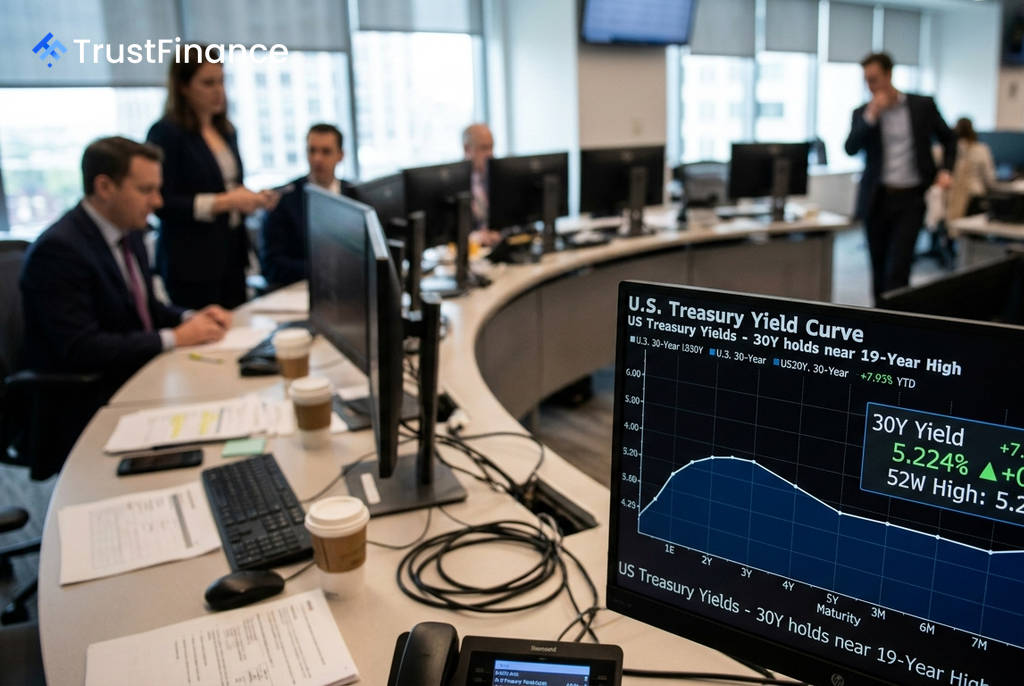
美国30年期国债收益率上周一度触及 5.281% 的52周高点,随后回落至5.224%附近,创下自2008年金融危机前以来的最高水平。在当前复杂的宏观背景下,这一高位对投资者而言既是机遇也是挑战,其背后涉及美国财政状况、通胀前景以及一个常被忽视的关键外部因素——日本的货币政策动向。
收益率飙升的背后
根据Investing.com的数据,美国30年期国债收益率已达到近二十年来的峰值。Wolfe Research上周指出,这一走势源于美联储官员的鹰派言论以及结构性的财政问题。目前,美国联邦债务占GDP比重已达100%,且在经济扩张期赤字率仍高于6%,这形成了一个恶性循环:高赤字需要发行更多债券,从而推高收益率,进而增加偿债成本。
多空逻辑对决
对于长期投资者而言,当前的收益率水平呈现出复杂的利弊权衡。
看涨理由:锁定高额名义收益
- 具吸引力的回报:约 5.22% 的名义收益率,相较于标普500约4-5%的盈利收益率和平均1.5-2%的股息收益率,具有明显优势。
- 可观的期限溢价:相较于3.50%–3.75%的联邦基金利率,投资者可获得约 150个基点 的期限溢价。
- 资本利得潜力:对于养老基金、保险公司等长久期投资者,若未来利率下行,其持有的债券价格将因高久期(对利率变动的敏感度约为18倍)而大幅升值。
 Ad
看跌理由:通胀与供应风险
- 实际收益率不高:截至2026年6月,美联储青睐的PCE通胀指标同比为 3.7%。这意味着经通胀调整后的实际收益率仅为 +1.5% 左右,对于一项30年的投资承诺而言,这一水平在通胀环境下并不算高。
- 主权风险上升:美国30年期信用违约互换(CDS)年初至今已上涨 21.3% 至50.6,表明市场正在重新评估美国国债的“无风险”标签。
- 供应压力:投资者需密切关注8月5日的季度再融资公告(QRA)。若美国财政部宣布增加长期债券的发行量,可能会进一步推高收益率。
被忽视的关键变量:日元动态
日本作为美国国债最大的海外持有者(持有约 1.1万亿美元),其动向对美债市场影响深远。当日元大幅贬值时(上周美元兑日元一度接近162.80),日本可能被迫出售美国国债以干预汇市或因日本央行加息(目前为1%)而将资金汇回国内,这两种行为都会对美债收益率构成上行压力。
尽管美国和日本于8月1日进行了罕见的联合干预,暂时稳定了日元汇率,但根本压力依然存在。市场普遍认为,日本央行在9月17-18日的会议上可能再次加息。因此,美元兑日元的走势已成为判断全球最大美债买家需求的一个关键实时指标。