
Story
米国30年債利回り、約20年ぶり高水準-強気・弱気両論が交錯
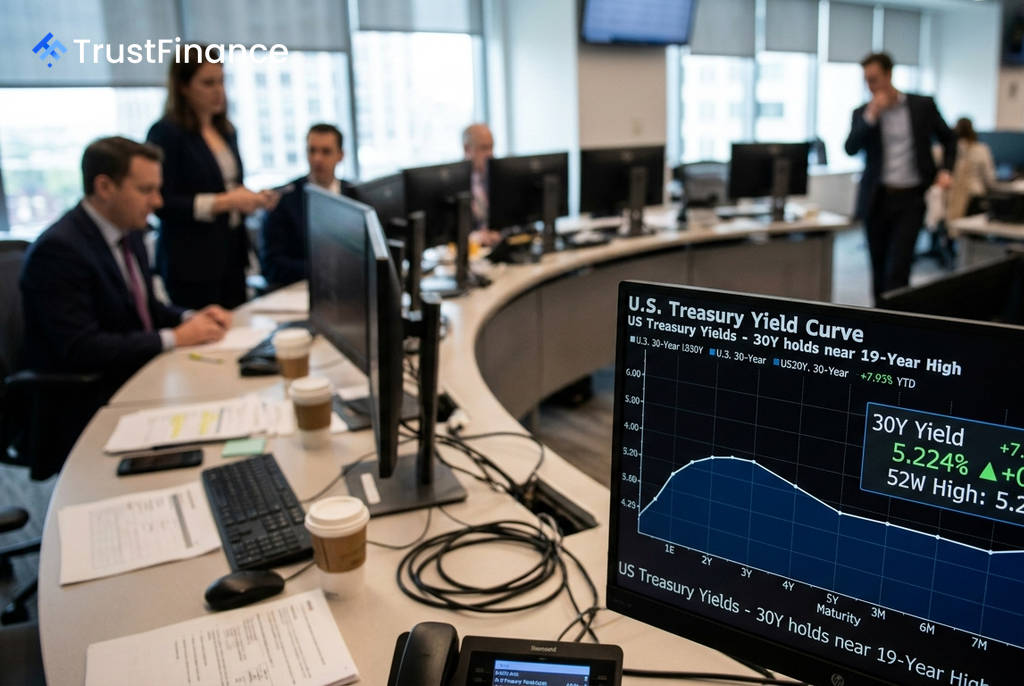
米国30年債利回りが先週、一時5.281%まで上昇し、2008年の金融危機以前となる2007年以来の高水準を記録した。足元では5.224%までやや低下したものの、この歴史的な金利水準を巡り、投資家の間では強気と弱気のシナリオが激しく対立している。
金利上昇の背景
調査会社ウルフ・リサーチは先週のリポートで、最近の金利上昇の要因として、ケビン・ウォルシュ元FRB理事によるタカ派的な発言と、米国の構造的な財政問題を指摘した。米国の連邦政府債務は国内総生産(GDP)比で100%に達し、景気拡大期にもかかわらず財政赤字はGDP比6%を超える異例の状況にある。
この状況は、高水準の赤字が国債の追加発行を必要とし、それが利回りを押し上げ、さらに債務返済コストを増加させるという悪循環を生み出している。市場参加者は、8月5日に予定されている米財務省の四半期定例入札(QRA)で、長期債の供給計画が示されることに注目している。
強気派と弱気派の論点
強気派:高利回りの魅力
長期投資家にとって、現在の利回り水準は魅力的だとの見方がある。主な論拠は以下の通りだ。
- 名目利回り: 5.2%を超える名目利回りは、S&P500種株価指数の益利回り(通常4~5%)や平均配当利回り(1.5~2%)を上回る。
- 期間プレミアム: 政策金利(3.50~3.75%)と比較して約150ベーシスポイントの期間プレミアム(タームプレミアム)が得られる。
- 価格上昇期待: 将来的に金利が低下局面に転じれば、債券価格は大幅に上昇する可能性がある。特に30年債は金利変動に対する感応度が高い。
 Ad
弱気派:インフレと信認リスク
一方、現在の高利回りを固定することには複数のリスクが伴うとの慎重な見方も根強い。FRBのウィリアムズ・ニューヨーク連銀総裁は、追加利上げの可能性を明確に警告している。
- 実質利回り: FRBが重視する個人消費支出(PCE)物価指数は2026年6月時点で前年比+3.7%であり、実質利回りは約+1.5%にとどまる。これはインフレ環境下での30年間の投資としては、歴史的に見て必ずしも高くない。
- ソブリンリスク: 米国のクレジット・デフォルト・スワップ(CDS)30年物は年初来で21.3%上昇し、50.6に達した。市場が「リスクフリー」とされる米国債のデフォルトリスクを、以前より織り込み始めていることを示唆している。
市場が見過ごす「円」の動向
多くの市場参加者が見過ごしがちな要因が、日本円の動向だ。日本は約1.1兆ドルの米国債を保有する最大の海外保有国であり、その動向は米国金利に直接的な影響を与える。
円安が急激に進行すると、日本政府・日銀は為替介入の原資を確保するために米国債を売却する圧力に直面する。また、日銀が利上げ(現在1%)を進めれば、国内の日本国債の魅力が高まり、海外からの資金還流(レパトリエーション)が米国債の売り圧力となる可能性がある。
先週8月1日には、日米が異例の協調介入を実施し、1ドル=162.80円近辺から157.80円近辺まで円高方向に押し戻した。この動きが米国債の売り圧力を一時的に緩和し、利回りの小幅な低下につながったとみられる。9月17~18日に予定されている日銀の金融政策決定会合が、次の焦点となるだろう。