
Story
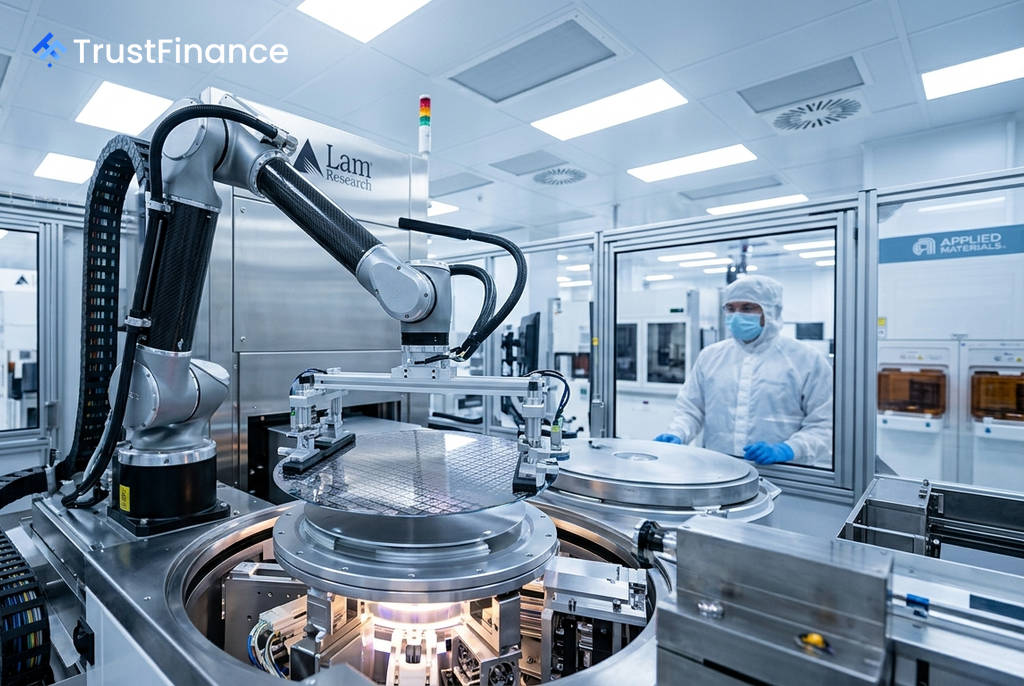
美国银行:半导体设备支出加速,点名四大首选股
Text size
Background
美国银行分析师在一份报告中指出,随着晶圆厂设备 (WFE) 支出呈现多年走强趋势,半导体资本设备板块正提供具吸引力的投资机会。该行认为,近期股价回调为投资者提供了切入点。
行业支出前景上调
据美国银行称,主要的半导体设备公司最近将其 2026日历年的 WFE 支出总指引上调至 1500亿至1600亿美元,同比增长 30%,高于此前约1400亿至1450亿美元的预期。分析师预计,在存储器升级、先进制程逻辑节点和先进封装技术的推动下,这一加速势头将持续到2027年。
尽管该板块近期股价出现了20%至40%的回调,但估值已更具吸引力。报告指出,其远期三年的市盈增长率 (PEG) 约为 0.7倍,鉴于未来盈利杠杆的可持续性,这一水平被视为“便宜”。自下而上的共识预测显示,WFE支出在2026年至2028年可能分别达到1560亿美元、2130亿美元和2620亿美元。
 Ad
美国银行的四大首选股
基于强劲的行业前景,美国银行重点推荐了以下四家公司:
- 拉姆研究 (Lam Research, LRCX): 分析师强调,随着制造复杂性的增加,拉姆研究的价值捕获能力正在提升。该公司在NAND闪存领域是主要受益者,并且其在DRAM内存领域的先进导体蚀刻工具也正获得更多应用。此外,其客户服务业务同比增长43%,表现超出预期。
- 应用材料 (Applied Materials, AMAT): 该公司在DRAM领域拥有最高的业务敞口,而DRAM是2026-2027年WFE支出增长最快的领域。美国银行认为,应用材料在DRAM市场保持着一流的份额,将受益于存储器支出的加速。该行给予其 720美元 的目标价。
- 万机仪器 (MKS Instruments, MKSI): MKS受益于WFE和印刷电路板 (PCB) 复杂性提升带来的多重驱动力,并拥有强大的每股收益杠杆。美国银行基于其较高的利润率,给出了 500美元 的目标价。
- 泰瑞达 (Teradyne, TER): 该公司强劲的业绩证明了半导体测试强度(test intensity)的长期上升趋势。美国银行认为其增长前景、份额增长潜力以及机器人业务的长期选择价值,为其 450美元 的目标价提供了支撑。