
Story
BofA: Belanja Peralatan Semikonduktor Melonjak, Ini Saham Pilihan Utama
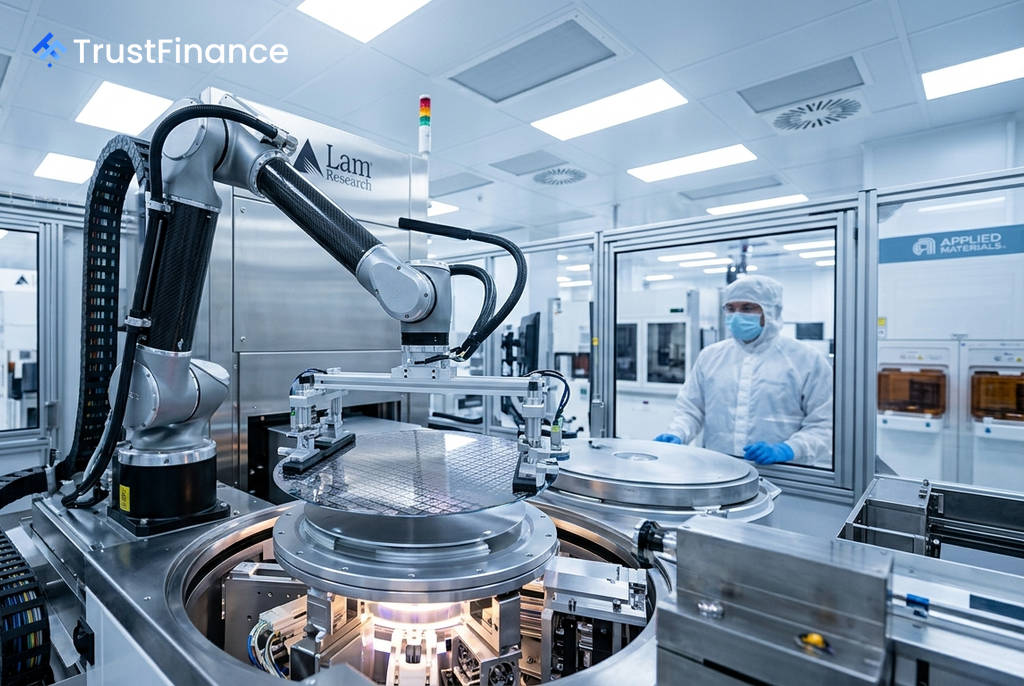
Saham-saham di sektor peralatan modal semikonduktor menawarkan peluang investasi yang menarik seiring menguatnya tren belanja peralatan fabrikasi wafer (WFE) untuk beberapa tahun ke depan, menurut analis Bank of America. Penguatan ini didorong oleh peningkatan memori, *node* logika canggih, dan kekuatan di sektor pengemasan (*packaging*).
Proyeksi Belanja WFE Meningkat
Perusahaan-perusahaan semikonduktor besar baru-baru ini menaikkan panduan kolektif belanja WFE untuk tahun kalender 2026 menjadi $150-$160 miliar. Angka ini menunjukkan pertumbuhan 30% dari tahun ke tahun (*year-over-year*) dan naik dari perkiraan sebelumnya sebesar $140-$145 miliar.
Analis BofA mencatat bahwa akselerasi ini diperkirakan akan berlanjut hingga tahun 2027. Meskipun saham-saham di sektor ini telah mengalami koreksi sebesar 20% hingga 40% baru-baru ini, valuasinya kini menjadi lebih menarik. Rasio harga terhadap pertumbuhan laba (PEG) untuk tiga tahun ke depan berada di sekitar 0,7x, yang dianggap murah mengingat potensi pertumbuhan laba yang berkelanjutan.
Berdasarkan estimasi konsensus *bottom-up*, belanja WFE dapat mencapai $156 miliar pada 2026, $213 miliar pada 2027, dan $262 miliar pada 2028.
Pilihan Saham Unggulan
Bank of America menyoroti beberapa perusahaan yang dinilai akan mendapat keuntungan signifikan dari tren ini:
Lam Research (LRCX)
 Ad
Lam Research diuntungkan oleh meningkatnya kompleksitas manufaktur, terutama di segmen NAND di mana perusahaan ini menguasai lebih dari dua pertiga peluang konversi. Di segmen DRAM, alat *etch* konduktor Akara terbaru dari Lam juga mulai diadopsi secara luas. Bisnis layanan pelanggan perusahaan tumbuh 43% dari tahun ke tahun, dan margin kotor berpotensi berekspansi menuju kisaran pertengahan 50%.
Applied Materials (AMAT)
Applied Materials memiliki eksposur tertinggi ke DRAM, yang merupakan area dengan pertumbuhan tercepat dalam belanja WFE pada 2026-2027. Bank of America menetapkan target harga $720 untuk AMAT, berdasarkan estimasi rasio harga terhadap laba (P/E) 36x untuk tahun kalender 2028.
MKS Instruments (MKSI)
MKSI menawarkan berbagai pendorong pertumbuhan dari kompleksitas WFE dan papan sirkuit cetak (PCB) dengan daya ungkit laba per saham (EPS) yang kuat. Target harga BofA untuk saham ini adalah $500, berdasarkan rasio EV/EBITDA 22x untuk tahun kalender 2028.
Teradyne (TER)
Kinerja kuat Teradyne menunjukkan peningkatan intensitas pengujian (*test intensity*) yang bersifat sekuler di industri semikonduktor. BofA menetapkan target harga $450, menerapkan rasio P/E 31x pada estimasi EPS non-GAAP untuk tahun kalender 2028.