
Story
伯恩斯坦:SpaceX自产涡轮叶片威胁有限,或为Howmet Aerospace创造买入机会
Text size
Background
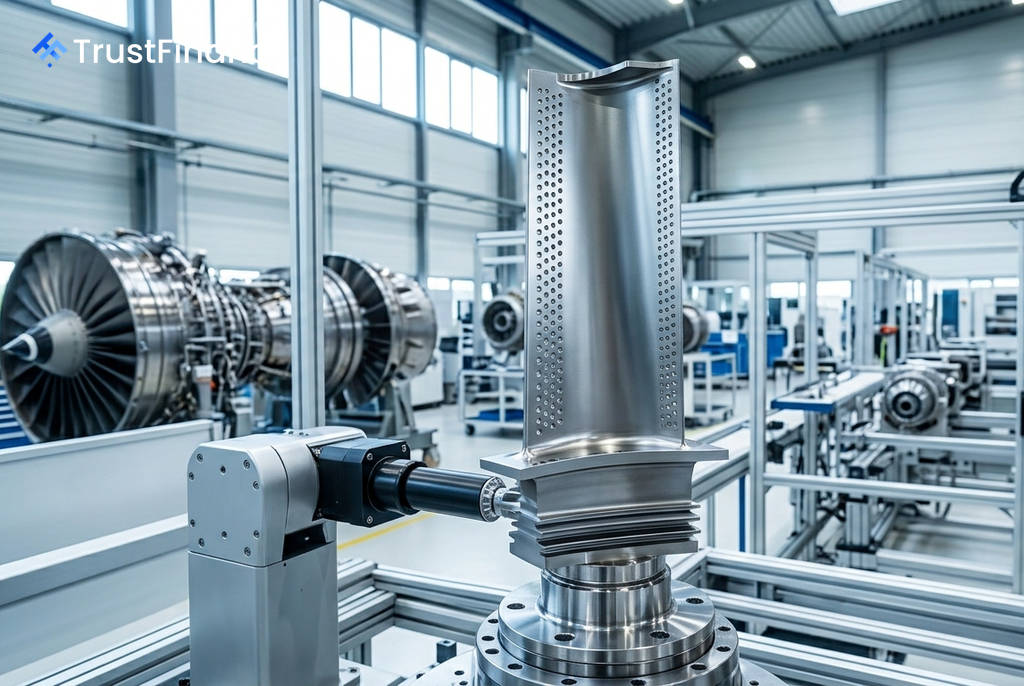
根据投资银行伯恩斯坦(Bernstein)分析师的报告,SpaceX计划自行生产工业燃气轮机叶片和导向叶片,但这并不会对行业巨头Howmet Aerospace (NYSE:HWM) 构成实质性威胁。分析师认为,由此引发的Howmet股价疲软反而可能是一个买入良机。
SpaceX入局背景
埃隆·马斯克(Elon Musk)表示,SpaceX打算自行制造这些关键部件,以支持其在德克萨斯州巴斯特罗普为地面人工智能数据中心部署20吉瓦自有发电能力的目标,计划于2027年底前完成。马斯克此前曾指出,少数供应商对生产的严格控制是该行业的瓶颈。
Howmet的市场地位与防御
Howmet在工业燃气轮机(IGT)叶片铸件市场占据主导地位,市场份额超过50%,尤其在高端涡轮机领域优势明显。伯恩斯坦指出,Howmet拥有强大的防御护城河:
 Ad
- 公司与所有主要的工业燃气轮机生产商都签订了长期协议,这为其提供了有效保护,使其免受SpaceX自产计划的直接冲击。
- 这些协议据信将持续到2030年左右,这与马斯克关于涡轮叶片在该日期前已基本售罄的评论相符。
- Howmet自身业务也在强劲增长,其工业燃气轮机业务在最近一个季度增长了38%,并且公司正在积极扩大产能,首个新扩建项目已于第二季度投产,另有至少六项扩建计划正在进行中。
分析师观点:需求信号强于竞争威胁
伯恩斯坦认为,SpaceX的举动更多地反映了电力需求增长导致的市场供应紧张状况,而非Howmet前景疲软的信号。此外,大规模生产这些高技术部件存在显著的技术挑战,SpaceX可能难以在未来18个月内迅速实现量产以满足其电力扩张目标。分析师预计,SpaceX的生产将主要满足自身需求,而不是成为在更广泛的涡轮机市场上与Howmet竞争的大规模供应商。
伯恩斯坦维持对Howmet的“跑赢大盘”(Outperform)评级,目标价为328美元。根据其8月28日264.85美元的收盘价计算,这意味着约有24%的上涨空间。