
Story
古根海姆重申Spyre为首选股,尽管其关节炎药物项目中止
Text size
Background
投资银行古根海姆(Guggenheim)重申对Spyre Therapeutics的“买入”评级,并将其列为生物技术领域的首选股。尽管该公司在公布其类风湿性关节炎(RA)疗法的II期临床试验结果后,决定中止该单药治疗项目,但古根海姆的积极看法并未改变。
试验结果积极但未达内部标准
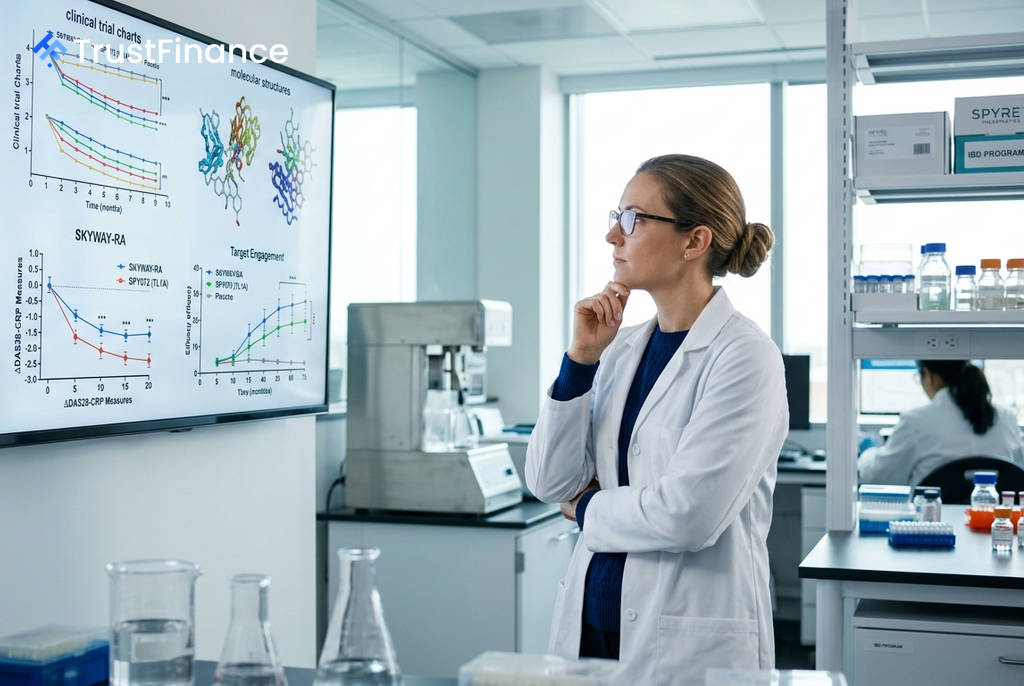
Spyre Therapeutics公布了其TL1A靶向疗法 SPY072 用于治疗类风湿性关节炎的II期SKYWAY-RA项目的顶线数据。研究结果显示,该药物实现了显著的靶点结合,并在ACR20/50/70和ΔDAS28-CRP等多个疗效指标上,均取得了优于安慰剂且具有统计学意义的改善。
然而,Spyre公司认为,该疗法在RA单药治疗中展现的疗效幅度未能达到公司内部设定的优先开发门槛。因此,尽管试验数据正面且未报告药物引发的严重不良事件,公司仍决定不再推进该项目。
古根海姆:核心价值在于IBD项目
古根海姆在报告中指出,市场对此项试验结果的预期本就介于“较低”至“谨慎乐观”之间。该行强调,其对Spyre的估值主要基于公司的炎症性肠病(IBD)项目,而非此次的RA项目。
分析师认为,SPY072在其他炎症和免疫系统疾病领域仍有巨大潜力,例如:
 Ad
- 正在进行的银屑病关节炎和中轴型脊柱关节炎的“篮子试验”。
- 近期启动的针对化脓性汗腺炎的II期联合用药项目。
古根海姆的核心投资逻辑是等待Spyre的SKYLINE-UC项目在 2027年 公布的IBD单药及联合疗法的顶线数据。该行预计,Spyre的股价将稳定在 90-95美元 区间。
其他投行观点不一
华尔街对Spyre的看法存在分歧。近期,Wolfe Research以估值过高为由,将Spyre的评级从“跑赢大盘”下调至“与市场持平”。
与此同时,Stifel重申了其“买入”评级。瑞穗(Mizuho)则更为乐观,基于对公司IBD项目的积极数据,将其目标价上调至 120美元。