
Story
全球债市遭遇猛烈抛售,收益率飙升反映结构性通胀担忧
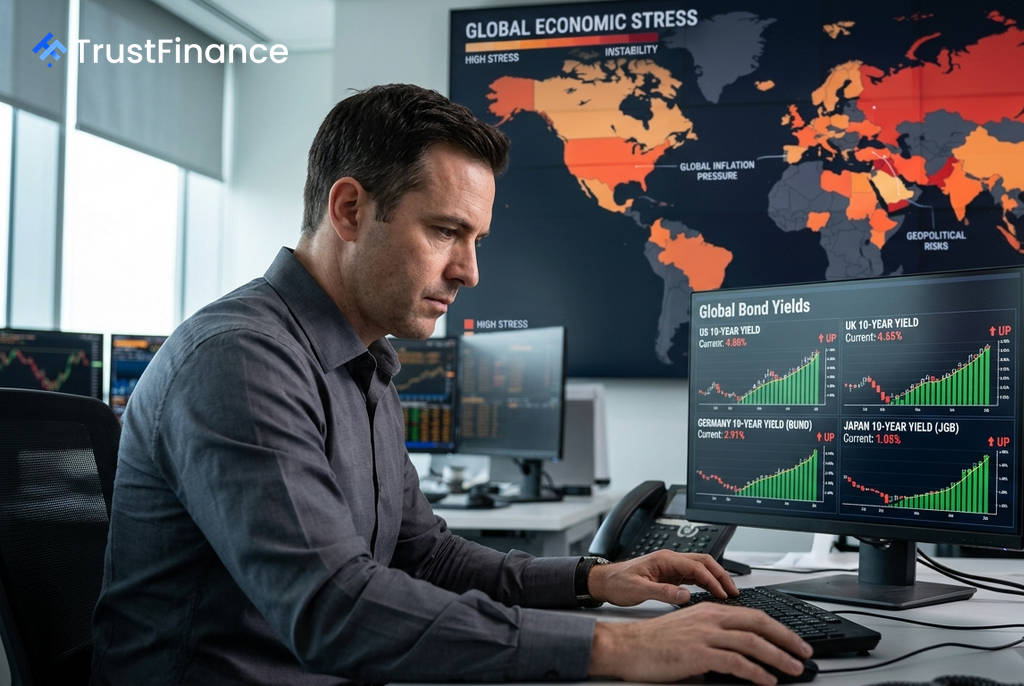
全球政府债券市场本周遭遇猛烈抛售,推动美国、日本、英国和德国等主要经济体的基准国债收益率升至多年甚至数十年来的高点。此次市场动荡不仅反映了对政府借贷和能源价格上涨的直接反应,更揭示了投资者对全球经济格局发生深刻转变的深层焦虑。
收益率创下多年新高
本周,全球主要政府债券的抛售导致其收益率(与价格成反比)大幅上行,多个关键指标创下里程碑式的高位:
- 美国10年期国债收益率:攀升至2023年11月以来的最高水平。
- 日本10年期国债收益率:自1996年以来首次触及3%。
- 英国10年期国债收益率:触及2008年金融危机后的高点。
- 德国10年期国债收益率:作为欧元区的借贷成本风向标,升至2011年以来最高。
分析指出,在财政借贷需求增加、通胀不确定性持续以及央行购债支持减弱的背景下,投资者要求获得更高的“期限溢价”来补偿持有长期债券的风险。
结构性转变:高通胀或成新常态
市场普遍认为,本轮抛售背后是更深层次的结构性变化。投资者担心,自全球金融危机以来那种低且稳定的通胀环境可能已经结束。全球化正让位于保护主义,地缘政治冲突催生了关税壁垒、产业链回迁和军费扩张,这些因素共同指向一个通胀压力可能长期维持高位的未来。
 Ad
CG资产管理公司投资组合经理Emma Moriarty表示:“全球经济的结构性特征已经发生变化,现在正在产生通胀而非通缩的推力。”她认为,将能源价格冲击视为暂时现象是错误的,因为引发它的潜在结构性变化可能相当持久。
Callanish Capital首席执行官Haig Bathgate也警告称,持续的通胀“将成为未来市场的一个长期特征”,并对“螺旋式上升”的公共支出表示担忧。他补充道,历史经验表明,一旦通胀的“潘多拉魔盒”被打开,就很难再关上。
央行困境与投资策略调整
通胀居高不下而经济增长乏力,使全球主要央行在制定货币政策时陷入两难。智通财经APP援引JM Finn投资办公室主管Jon Cunliffe的观点称,投资者不应预期通胀会回到2010年至2020年间的持续低位状态。
市场对央行政策路径的预期也随之调整。例如,在美联储主席沃什于杰克逊霍尔发表讲话后,市场对美联储本月加息的概率定价已从约35%飙升。荷兰国际集团(ING)策略师Padhraic Garvey周四表示,市场对9月美联储会议加息25个基点的概率定价已转向约75%。
收益率的飙升正在重塑投资组合的配置逻辑。Ninety One多资产收益主管John Stopford指出,通胀波动加剧会提升股债之间的相关性,降低债券的分散风险作用。但另一方面,实际利率上升意味着资本成本提高,可能使债券相对于估值偏高的股票更具吸引力。Barings全球固定收益团队则建议,政府债券基金应采取防御性策略,投资于久期较短的品种。