
Story
वैश्विक बॉन्ड बाजार में भारी बिकवाली: संरचनात्मक बदलावों से लंबी अवधि तक ऊंची महंगाई का संकेत
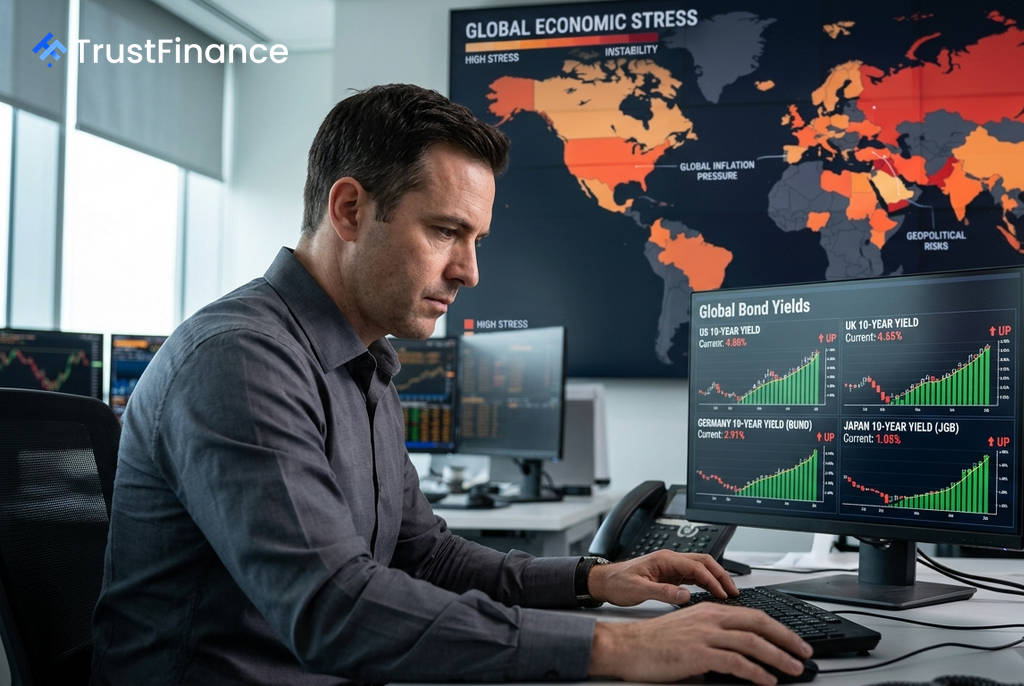
इस सप्ताह वैश्विक सरकारी बॉन्ड बाजार में भारी बिकवाली हुई है, जो निवेशकों की इस गहरी चिंता को दर्शाता है कि वृहद आर्थिक कारक लगातार मुद्रास्फीति को बढ़ा रहे हैं, जबकि विभिन्न देशों के राजकोषीय घाटे और कर्ज का दबाव भी कम नहीं हो रहा है। यह बिकवाली केवल सरकारी उधारी बढ़ने और ऊर्जा की कीमतों में वृद्धि का परिणाम नहीं है, बल्कि यह एक गहरे आर्थिक ढांचे के पुनर्गठन का संकेत है।
प्रमुख बाजारों में यील्ड नई ऊंचाई पर
इस बिकवाली के दबाव ने प्रमुख अर्थव्यवस्थाओं में बॉन्ड यील्ड को कई वर्षों या दशकों के उच्चतम स्तर पर पहुंचा दिया है।
- अमेरिकी 10-वर्षीय ट्रेजरी यील्ड नवंबर 2023 के बाद के अपने उच्चतम स्तर पर पहुंच गई।
- जापानी 10-वर्षीय सरकारी बॉन्ड यील्ड 1996 के बाद पहली बार 3% के स्तर को छू गई।
- ब्रिटेन की 10-वर्षीय गिल्ट यील्ड 2008 के बाद के उच्चतम स्तर पर पहुंच गई।
- जर्मनी की 10-वर्षीय बंड यील्ड, जो यूरोजोन के लिए एक बेंचमार्क है, 2011 के बाद के अपने उच्चतम स्तर पर पहुंच गई।
यील्ड में यह उछाल दर्शाता है कि निवेशक बढ़ती राजकोषीय उधारी, मुद्रास्फीति की अनिश्चितता और कुछ प्रमुख केंद्रीय बैंकों द्वारा सरकारी बॉन्ड के लिए समर्थन में कमी के बीच उच्च अवधि प्रीमियम (term premium) की मांग कर रहे हैं।
महंगाई के पीछे संरचनात्मक बदलाव
विश्लेषकों का मानना है कि निवेशक गहरे संरचनात्मक बदलावों को महसूस कर रहे हैं, जहां वैश्वीकरण (globalization) की जगह संरक्षणवाद (protectionism) ले रहा है। भू-राजनीतिक संघर्षों के कारण टैरिफ बाधाएं, उद्योगों की घरेलू वापसी (reshoring) और सैन्य खर्च में वृद्धि हो रही है। ये सभी कारक एक ऐसे आर्थिक परिदृश्य की ओर इशारा करते हैं जहां मुद्रास्फीति का दबाव लंबे समय तक बना रह सकता है।
 Ad
CG एसेट मैनेजमेंट की पोर्टफोलियो मैनेजर एम्मा मोरियार्टी ने कहा, "वैश्विक अर्थव्यवस्था की संरचनात्मक विशेषताएं बदल गई हैं और अब अपस्फीतिकारी (deflationary) के बजाय मुद्रास्फीतिकारी (inflationary) आवेग पैदा कर रही हैं।" उनके अनुसार, "ऊर्जा के झटके को अस्थायी मानना एक गलती होगी, क्योंकि इसे पैदा करने वाले अंतर्निहित संरचनात्मक परिवर्तन काफी स्थायी हो सकते हैं।"
कैलेनिश कैपिटल के सीईओ हेग बाथगेट ने "लगातार बढ़ते" सार्वजनिक खर्च के बारे में चेतावनी देते हुए कहा, "किसी न किसी दिन, इसका बुरा परिणाम होगा।" उन्होंने 1970 के दशक का जिक्र करते हुए कहा कि एक बार जब मुद्रास्फीति का जिन्न बोतल से बाहर आ जाता है, तो उसे वापस रखना बहुत मुश्किल होता है।
केंद्रीय बैंकों के लिए दुविधा और निवेशकों पर असर
कमजोर आर्थिक विकास के बीच लगातार बनी हुई मुद्रास्फीति केंद्रीय बैंकों के लिए एक जटिल चुनौती पेश कर रही है। जेएम फिन में निवेश कार्यालय के प्रमुख जॉन कनलिफ ने बताया कि फेडरल रिजर्व और बैंक ऑफ इंग्लैंड अस्थायी रूप से मुद्रास्फीति को लक्ष्य से ऊपर रहने दे सकते हैं, जबकि यूरोपीय सेंट्रल बैंक और बैंक ऑफ जापान एक स्पष्ट मौद्रिक सख्ती के रास्ते पर हैं।
बढ़ती यील्ड निवेशकों के लिए पोर्टफोलियो आवंटन के तर्क को भी बदल रही है। नाइनटी वन में मल्टी-एसेट यील्ड के प्रमुख जॉन स्टॉपफोर्ड के अनुसार, बढ़ती मुद्रास्फीति की अस्थिरता अक्सर स्टॉक और बॉन्ड के बीच सह-संबंध (correlation) को बढ़ाती है, जिससे बॉन्ड रखने के विविधीकरण (diversification) लाभ कम हो जाते हैं। हालांकि, वास्तविक दरों में वृद्धि बॉन्ड को अपेक्षाकृत अधिक आकर्षक बना सकती है, खासकर जब इक्विटी मूल्यांकन ऊंचे स्तर पर हो।
बैरिंग्स में ग्लोबल फिक्स्ड इनकम टीम के प्रबंध निदेशक ब्रायन मैंगविरो ने सुझाव दिया कि सरकारी बॉन्ड फंडों को रक्षात्मक रणनीति अपनानी चाहिए और छोटी अवधि की प्रतिभूतियों में निवेश करना चाहिए। उन्होंने यह भी कहा कि अमेरिका के लिए, ट्रेजरी की बिकवाली और यील्ड कर्व का स्टीप होना अक्सर कमजोर डॉलर के साथ होता है, जो आमतौर पर उभरते बाजारों के लिए एक सकारात्मक संकेत है।