
Story
Thị trường trái phiếu toàn cầu chấn động do lo ngại về lạm phát dai dẳng và thay đổi cấu trúc kinh tế
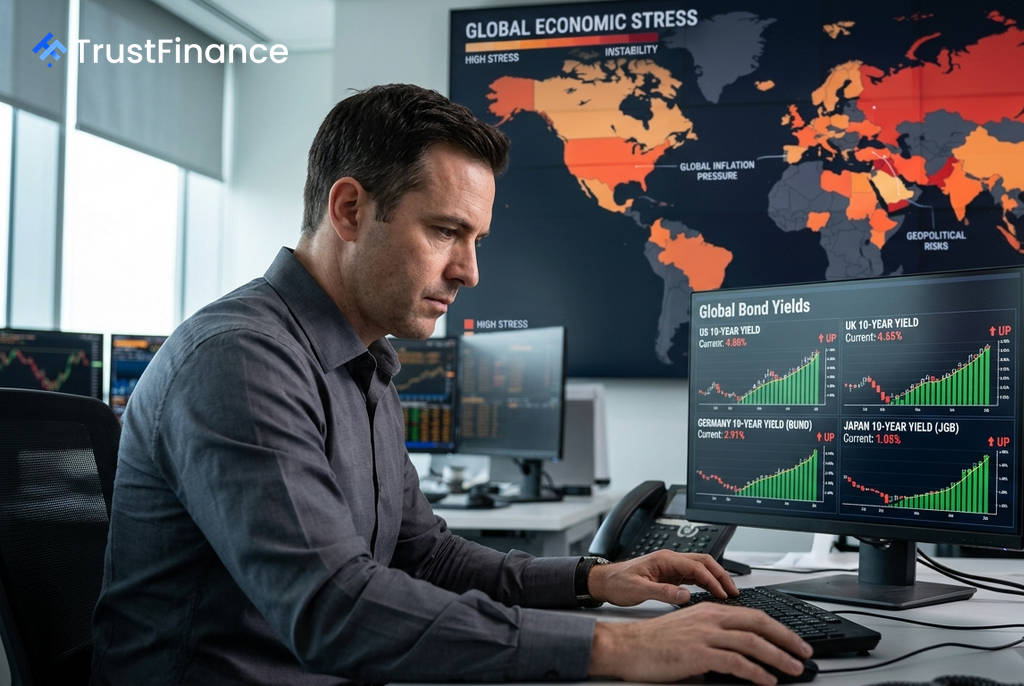
Thị trường trái phiếu chính phủ toàn cầu đã trải qua một đợt bán tháo dữ dội trong tuần này, cho thấy sự lo lắng sâu sắc của các nhà đầu tư rằng các yếu tố kinh tế vĩ mô đang đẩy lạm phát lên cao trong bối cảnh thâm hụt tài khóa và áp lực nợ công chưa có dấu hiệu giảm bớt.
Lợi suất trái phiếu chạm các mốc kỷ lục
Làn sóng bán tháo đã đẩy lợi suất trái phiếu chính phủ tại các nền kinh tế lớn lên mức cao nhất trong nhiều năm, thậm chí nhiều thập kỷ. Cụ thể:
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã leo lên mức cao nhất kể từ tháng 11 năm 2023.
- Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm lần đầu tiên chạm mốc 3% kể từ năm 1996.
- Lợi suất trái phiếu chính phủ Anh kỳ hạn 10 năm đạt mức cao nhất kể từ năm 2008.
- Lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm, được coi là thước đo chi phí vay của khu vực đồng Euro, cũng tăng lên mức cao nhất kể từ năm 2011.
Sự gia tăng lợi suất, đặc biệt là ở các kỳ hạn dài, cho thấy các nhà đầu tư đang yêu cầu một mức bù rủi ro kỳ hạn cao hơn trong bối cảnh nhu cầu vay nợ của chính phủ gia tăng, lạm phát không chắc chắn và sự hỗ trợ từ các ngân hàng trung ương giảm dần.
Thay đổi cấu trúc kinh tế thúc đẩy lạm phát
Các nhà phân tích cho rằng đà tăng của lợi suất không chỉ đến từ việc chính phủ vay nợ nhiều hơn hay giá năng lượng tăng. Các nhà đầu tư đang nhận thấy những thay đổi cấu trúc sâu sắc hơn: xu hướng toàn cầu hóa đang nhường chỗ cho chủ nghĩa bảo hộ, xung đột địa chính trị dẫn đến hàng rào thuế quan, hoạt động sản xuất được đưa về nước và chi tiêu quân sự gia tăng.
 Ad
Bà Emma Moriarty, nhà quản lý danh mục đầu tư tại CG Asset Management, nhận định: "Các đặc điểm cấu trúc của nền kinh tế toàn cầu đã thay đổi và hiện đang tạo ra các động lực lạm phát thay vì giảm phát." Bà cho rằng sẽ là sai lầm nếu coi cú sốc năng lượng là tạm thời, vì "những thay đổi cấu trúc cơ bản gây ra nó có thể sẽ khá lâu dài."
Haig Bathgate, Giám đốc điều hành của Callanish Capital, cảnh báo rằng lạm phát dai dẳng "sẽ trở thành một đặc điểm dài hạn của thị trường trong tương lai." Ông ví von tình hình hiện tại với những năm 1970, cho rằng "một khi chiếc hộp Pandora của lạm phát đã được mở ra, rất khó để đóng nó lại."
Ngân hàng trung ương đối mặt tình thế khó xử
Trong bối cảnh lạm phát vẫn dễ bị tổn thương bởi các cú sốc nguồn cung và bất ổn địa chính trị trong khi tăng trưởng kinh tế yếu đi, các ngân hàng trung ương đang đối mặt với những lựa chọn ngày càng phức tạp về lộ trình lãi suất. Jon Cunliffe, Giám đốc văn phòng đầu tư tại JM Finn, cho biết Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương Anh có thể sẽ chấp nhận lạm phát tạm thời vượt mục tiêu. Ngược lại, Ngân hàng Trung ương Châu Âu và Ngân hàng Trung ương Nhật Bản đang ở trên một lộ trình thắt chặt rõ ràng hơn.
Sau bài phát biểu của Chủ tịch Fed tại Jackson Hole vào ngày 28 tháng 8, thị trường đã định giá xác suất Fed tăng lãi suất trong cuộc họp tháng 9 tăng từ khoảng 35% lên hơn 66%. Padhraic Garvey, người đứng đầu bộ phận nghiên cứu khu vực châu Mỹ tại ING, cho biết con số này hiện đã tiến đến mức 75%.
Sự biến động này cũng đang định hình lại logic phân bổ danh mục đầu tư. John Stopford, trưởng bộ phận thu nhập đa tài sản tại Ninety One, lưu ý rằng sự biến động lạm phát gia tăng có xu hướng làm tăng mối tương quan giữa cổ phiếu và trái phiếu, làm giảm lợi ích đa dạng hóa của việc nắm giữ trái phiếu. Tuy nhiên, lãi suất thực cao hơn cũng có thể làm tăng sức hấp dẫn tương đối của trái phiếu, đặc biệt khi định giá cổ phiếu đang ở mức cao.