
Story
美国或限制中国光模块进口,但监管细节不明使供应链脱钩复杂化
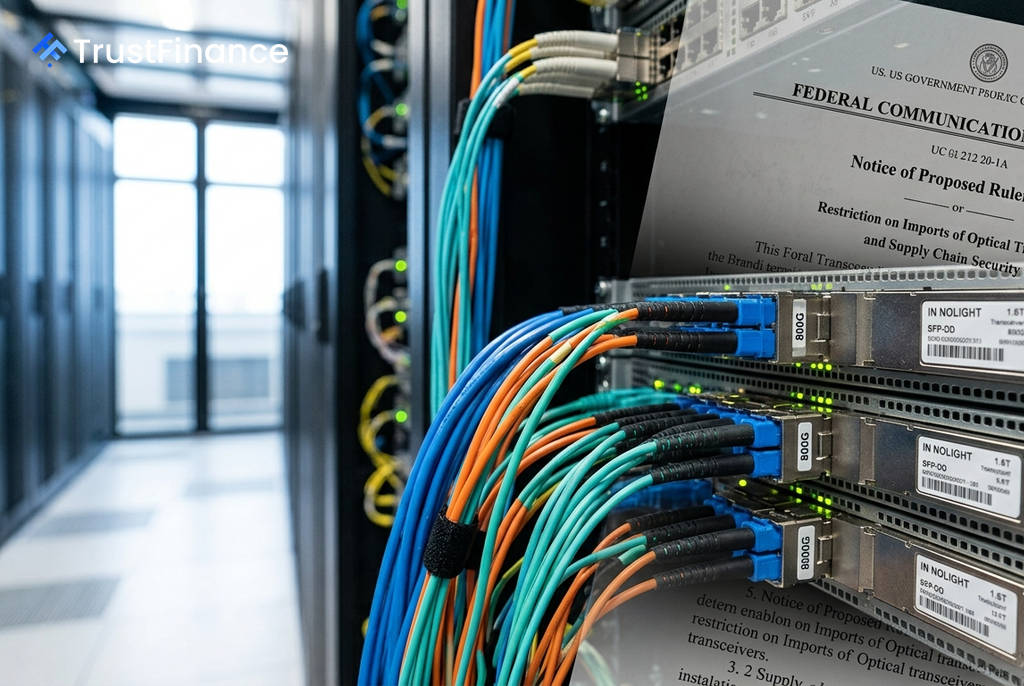
据路透社报道,美国联邦通信委员会 (FCC) 正在制定措施,计划禁止新的中国制造光模块进入美国市场。然而,由于规则的关键定义尚不明确,这一潜在举措给全球科技供应链带来了显著的不确定性,使得评估其确切影响为时过早。
监管迷雾:关键定义悬而未决
尽管FCC官员的目标是在2026年内公布相关规则,但美国银行 (BofA) 的分析指出,这些措施在最终敲定前仍可能被大幅修改甚至撤回。目前,两个核心问题缺乏明确答案,而不同的答案将对行业产生截然不同的影响:
- 针对制造地还是公司注册地? 禁令是基于产品的生产地点(例如,一家中资企业在泰国设立的工厂),还是基于公司的所有权归属?
- 是否追溯现有产品? 限制是仅适用于未来的新产品,还是会追溯到已在大量出货的 800G 和 1.6T 等现有产品?
在FCC澄清这些关键参数之前,任何精确的影响评估都难以进行。
供应链现实:中国主导地位难以替代
尽管潜在的禁令对中国供应商构成了风险,但市场可能低估了其对整个生态系统的实际冲击。数据显示,全球超过 70% 的光模块供应来自非美国供应商,其中绝大多数为中国制造商,如中际旭创 (Innolight) 和新易盛 (Eoptolink) 等。即使是美国公司,如高意 (Coherent),也依赖中国的分包商来满足其部分产能需求。
 Ad
为应对地缘政治风险,领先的中国供应商已从2024年开始将其部分产能扩展至东南亚,以服务美国客户。美国银行的渠道调查显示,到2025年,这些中国头部供应商的非中国工厂已具备独立满足美国市场需求的能力,这可能会削弱任何基于生产地点的限制措施的有效性。
潜在风险:或延缓下一代数据中心发展
此事件最深远的影响可能在于下一代技术的合作开发。目前,美国主要的云服务提供商 (CSP) 正在与中国供应商积极合作,共同开发包括下一代可插拔光模块 (NPO)、2.4T 和 3.2T 光模块等尖端数据中心互连技术。
全面的进口禁令不仅会扰乱当前的供应链,更有可能推迟下一代数据中心架构的部署,而这正值全球AI基础设施建设加速的关键时期。从技术角度看,光模块主要负责信号转换,不处理或存储数据,因此对其施加限制的国家安全理由相对半导体等领域较弱。然而,供应链高度集中的风险是确实存在的,而鉴于美国本土缺乏同等规模的替代产能,短期内实现替代并不可行。
对于投资者而言,这一监管动向应被视为一个演变中的“尾部风险”,而非迫在眉睫的供应冲击。然而,如果FCC最终的规则明确指向公司注册地并追溯适用于当前已在出货的产品,市场将面临更严峻的挑战。