
Story
FCC、中国製光トランシーバーの輸入規制を検討か 規制の不確実性がサプライチェーンに影
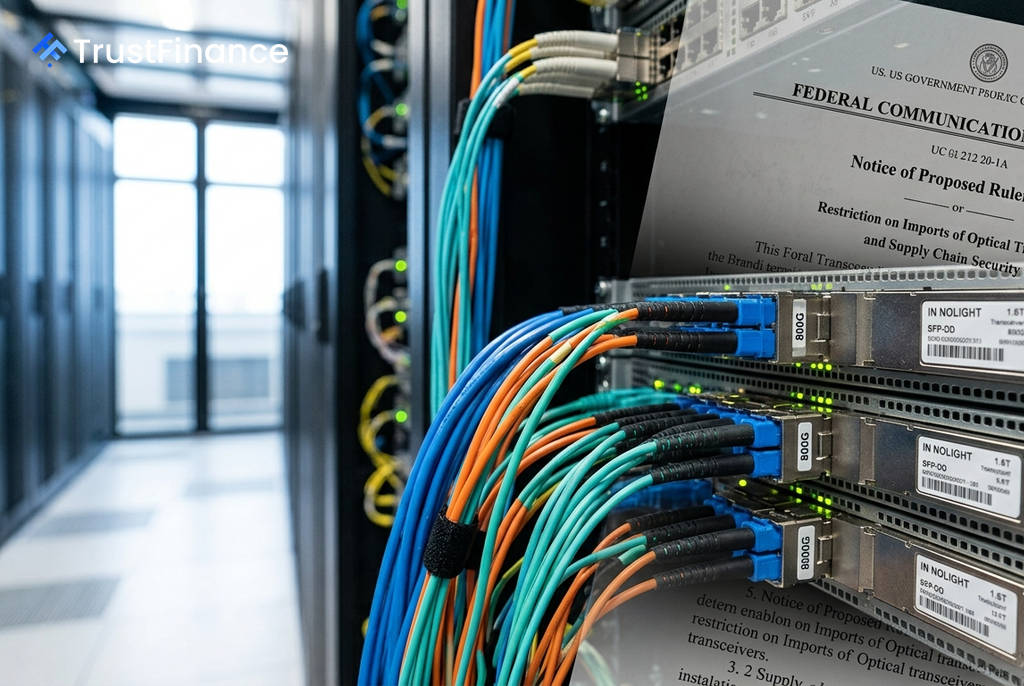
米連邦通信委員会(FCC)が、中国製光トランシーバーの米国市場への新規輸入を禁止する措置を策定中であると報じられた。しかし、規制の重要な定義が未確定であるため、サプライチェーンのデカップリング(切り離し)は構造的に困難であり、市場への正確な影響を見極めるのは時期尚早な状況だ。
規制案の概要と残された不確実性
ロイター通信によると、FCCは2026年内の規則公表を目指しているが、内容はまだ流動的であり、最終決定前に大幅に修正または撤回される可能性もあるとバンク・オブ・アメリカ(BofA)は指摘している。特に、以下の2つの重要な定義が不明確なままであり、それぞれが業界に与える影響は大きく異なる。
- 製造地か企業の本拠地か: 中国企業がタイの工場から出荷した製品は規制対象になるのか。
- 既存製品の範囲: 現在すでに出荷されている800Gや1.6Tのトランシーバーに遡及的に適用されるのか、あるいは将来の製品世代のみを対象とするのか。
FCCがこれらの点を明確にするまで、規制による具体的な影響を評価することはできない。
サプライチェーンの現状と中国の圧倒的シェア
この潜在的な規制は中国ベンダーにとって大きなリスクとなるが、市場はエコシステム全体への実際的な影響を過小評価している可能性がある。世界の光トランシーバー供給の70%以上は非米国ベンダーによるもので、その大部分は中国メーカーが占めているのが現状だ。
InnolightやEoptolinkといった中国の大手サプライヤーは、米国の需要に応えるため、2024年から東南アジアへの生産能力拡大に着手している。BofAの調査によれば、2025年時点で中国ベンダーの中国国外の施設は、米国の需要を単独で満たす能力を持つ可能性があり、製造地に基づく規制の効果を鈍らせる可能性がある。
 Ad
市場への影響と次世代技術へのリスク
この問題で最も重要かつ議論されていない側面は、次世代技術の共同開発パイプラインへの影響だ。米国のクラウドサービスプロバイダー(CSP)は、NPO(次世代プラガブルオプティクス)や2.4T、3.2Tといった将来のトランシーバーソリューションに関して、中国ベンダーと積極的に提携している。
広範な輸入禁止や製品開発の制限は、現在のサプライチェーンを混乱させるだけでなく、AIインフラの構築が加速する中で、次世代データセンターアーキテクチャの導入を遅らせるリスクをはらんでいる。
投資家への示唆
光トランシーバーは信号を変換するだけで、データを処理・保存しないため、国家安全保障上の規制理由は半導体やネットワーク機器に比べて限定的だ。しかし、供給が特定地域に集中しているリスクは現実のものであり、米国内の生産能力には限界があるため、米国ベンダーによる短期的な代替は現実的ではない。
投資家は、この規制の動向を注視すべきだが、現時点では差し迫った供給ショックではなく、進化するテールリスクとして捉えるべきだろう。ただし、FCCが規制の対象を「企業の本拠地」とし、現在出荷中の製品にも適用する方針を明確にした場合、状況は一変する可能性がある。