
Story
Ketidakpastian Regulasi FCC Hambat Upaya Pelepasan Rantai Pasok Transceiver Optik
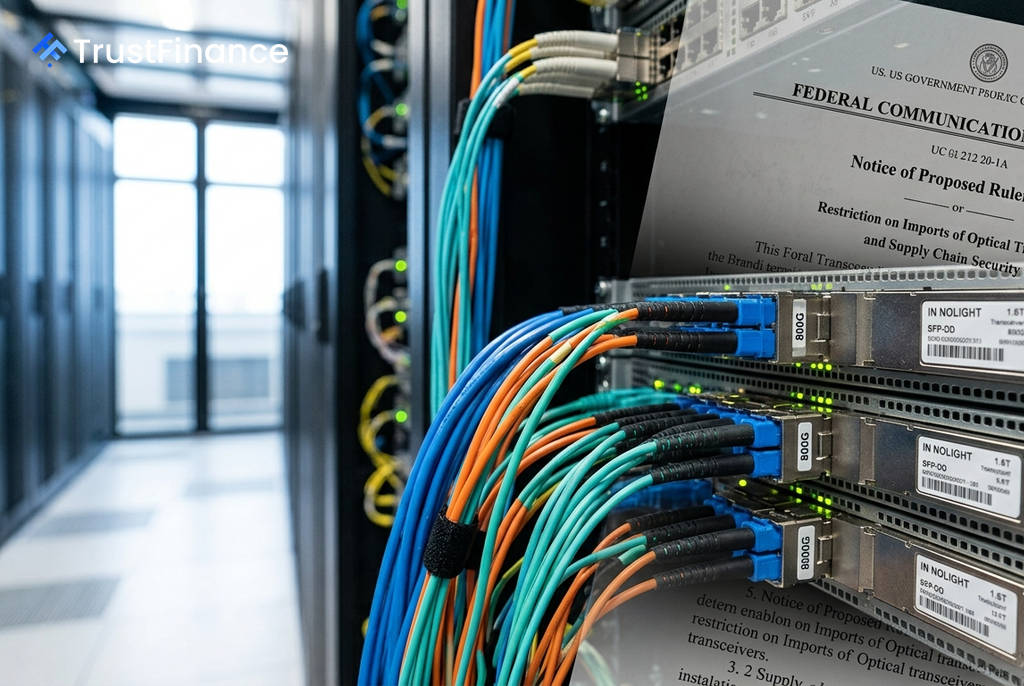
Federal Communications Commission (FCC) Amerika Serikat sedang menyusun langkah-langkah untuk melarang impor transceiver optik baru dari China. Namun, sejumlah pertanyaan definisi yang krusial masih belum terjawab, membuat penilaian dampak yang akurat menjadi prematur dan upaya pelepasan rantai pasok secara struktural sulit dilakukan.
Ketidakpastian Aturan Masih Tinggi
Menurut laporan Reuters, FCC secara aktif mengembangkan aturan untuk memblokir impor transceiver optik China, dengan target publikasi pada tahun 2026. Namun, Bank of America (BofA) mencatat bahwa langkah-langkah ini masih dapat berubah secara material atau bahkan ditarik kembali sebelum finalisasi.
Ketidakpastian utama terletak pada dua pertanyaan kunci:
- Lokasi Manufaktur vs. Domisili Perusahaan: Apakah vendor milik China yang mengirimkan produk dari fasilitas di Thailand akan dikenai pembatasan?
- Cakupan Produk Eksisting: Apakah pembatasan akan berlaku surut (retroaktif) untuk transceiver 800G dan 1.6T yang sudah aktif dikirim, atau hanya untuk generasi produk di masa depan?
Tanpa kejelasan dari FCC mengenai parameter ini, penilaian dampak yang presisi belum dapat dilakukan.
Ketergantungan Rantai Pasok pada China
Langkah potensial ini membawa risiko signifikan bagi vendor China, tetapi dampak praktisnya terhadap ekosistem yang lebih luas dinilai pasar masih terlalu rendah. Secara struktural, lebih dari 70% pasokan transceiver optik global berasal dari vendor non-AS, yang sebagian besar adalah produsen China.
 Ad
Pemain utama seperti Innolight dan Eoptolink mendominasi pasar. Bahkan perusahaan AS seperti Coherent (COHR) mengandalkan subkontraktor China untuk kapasitas tambahan. Dari sisi geografi manufaktur, jejak industri ini tersebar di Thailand, Malaysia, China, dan Taiwan, baik untuk vendor yang berkantor pusat di China maupun di AS.
Risiko bagi Pusat Data Generasi Berikutnya
Para pemasok terkemuka dari China telah mengantisipasi hal ini. Sejak tahun 2024, perusahaan seperti Innolight telah memulai ekspansi kapasitas ke Asia Tenggara, secara eksplisit untuk melayani permintaan dari AS. Analisis BofA menunjukkan bahwa pada tahun 2025, fasilitas non-China milik vendor terkemuka China sudah mampu memenuhi permintaan AS secara mandiri, yang berpotensi menumpulkan efektivitas pembatasan berbasis lokasi manufaktur.
Dimensi yang paling berisiko adalah potensi gangguan pada pengembangan teknologi generasi berikutnya. Penyedia layanan cloud (CSP) AS saat ini aktif bermitra dengan vendor China dalam pengembangan solusi seperti optik pluggable generasi berikutnya (NPO) dan transceiver 2.4T serta 3.2T. Larangan impor yang luas berisiko menunda penerapan arsitektur pusat data generasi mendatang di tengah percepatan pembangunan infrastruktur kecerdasan buatan (AI).
Prospek dan Analisis Pasar
Transceiver optik berfungsi sebagai pengubah sinyal dan tidak memproses atau menyimpan data, sehingga alasan keamanan nasional untuk pembatasan ini lebih sempit dibandingkan dengan semikonduktor atau peralatan jaringan. Meskipun demikian, risiko konsentrasi pasokan adalah nyata, dan substitusi oleh vendor AS dalam jangka pendek tidak memungkinkan mengingat pasokan yang ketat dan kapasitas domestik yang tidak sebanding.
Investor di sektor infrastruktur AI, jaringan pusat data, dan komponen optik harus memandang ini sebagai risiko ekor (tail risk) yang terus berkembang, bukan guncangan pasokan yang akan segera terjadi. Situasi ini dapat berubah jika FCC memperjelas aturan yang berfokus pada domisili perusahaan dan menerapkannya pada produk yang saat ini sudah beredar.