
Story
巴克莱因澳洲业务扩张上调CVS集团评级及目标价
Text size
Background
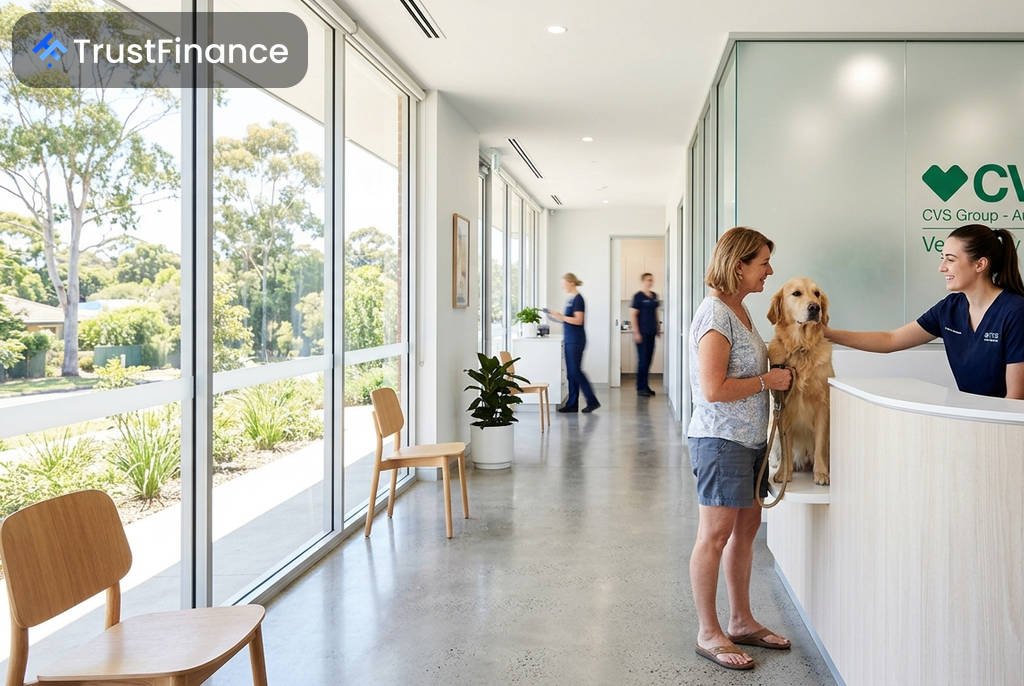
英国兽医连锁机构CVS集团因其在澳大利亚的扩张计划前景明朗,获得巴克莱银行上调评级,推动其股价周五上涨2%。巴克莱将CVS的股票评级从“与大市持平”上调至“增持”,并将其目标价上调18%至1,630便士。
澳洲业务成为关键增长引擎
巴克莱分析师指出,此次上调评级的主要原因是CVS管理层披露的更多信息,缓解了市场此前对澳大利亚业务机会规模和回报状况的担忧。数据显示,该公司在澳大利亚的收购项目正在产生14%至17%的回报率,远高于其12%的内部最低回报率标准。
CVS管理层为澳洲业务部门设定了1.05亿至1.35亿英镑的息税折旧摊销前利润(EBITDA)目标,是当前规模的数倍。此外,随着公司市场地位的建立,收购经济性得到改善,近期交易的收购成本约为EBITDA的6倍,而历史水平约为8倍。
财务预测与市场机遇
巴克莱认为,在澳大利亚市场,CVS仍有约230个潜在收购点,预计可带来约9000万英镑的EBITDA机会。分析师还提到,竞争对手Vet Partners目前专注于新西兰市场,而另一家整合商Vet Central则倾向于区域性资产,这为CVS在城市地区的持续扩张创造了有利条件。
 Ad
在财务方面,巴克莱的预测显示:
- 营收预计将从2026财年的7.13亿英镑增长至2028财年的7.89亿英镑。
- 调整后EBITDA利润率在此期间将维持在20%左右。
- 股权自由现金流预计将从2026财年的2900万英镑增至2028财年的6900万英镑。
风险与展望
随着英国竞争与市场管理局(CMA)的调查结束,不确定性消除,CVS获得了更大的定价权。管理层表示,今年夏季实施的价格上涨幅度超过了过去三年中的任何一次。公司管理层对彭博社关于2027财年EBITDA的共识预期表示“满意”。
尽管前景乐观,巴克莱也指出了潜在风险,包括澳大利亚资产上市的速度和规模不足、业务增长带来的整合复杂性、英国本土业务同店增长可能持续低迷,以及首席执行官继任带来的不确定性。CVS集团计划于9月24日发布2026财年业绩报告。