
Story
バークレイズ、CVSグループの投資判断引き上げ 豪州事業の成長性を評価
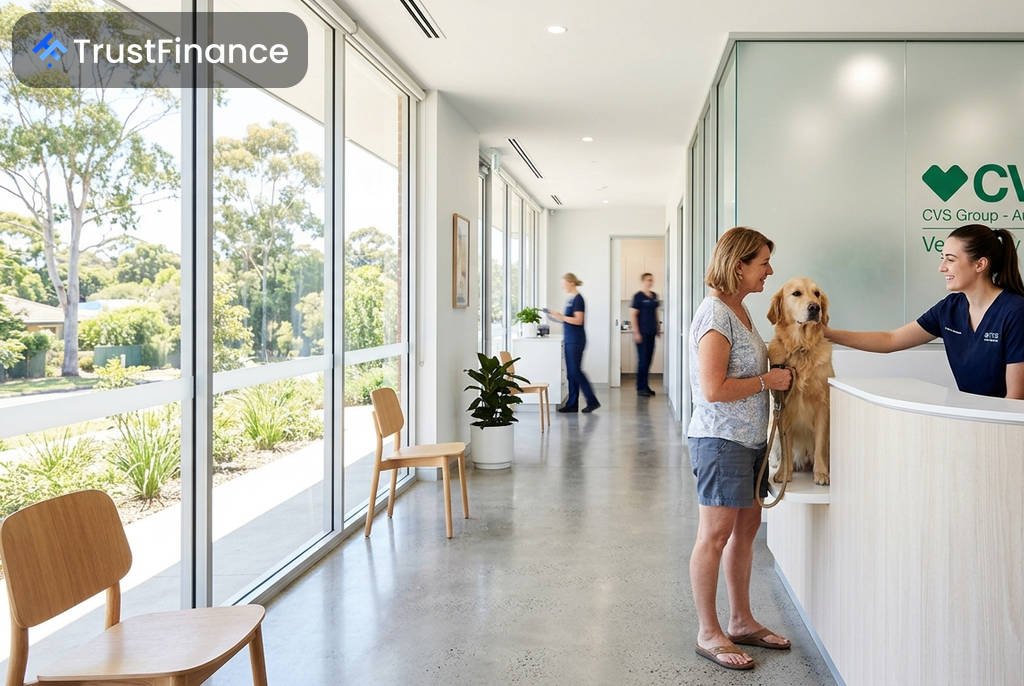
バークレイズは、英国で動物病院チェーンを展開するCVSグループの投資判断を「イコールウエート」から「オーバーウエート」へと引き上げ、目標株価を18%上方修正し1,630ペンスと設定した。この発表を受け、金曜日の市場で同社株価は2%上昇した。
豪州事業の拡大が評価される
今回の投資判断引き上げの主な要因は、CVSグループが展開するオーストラリア事業の力強い成長見通しだ。バークレイズによると、同社の経営陣が示した情報では、オーストラリアでの買収プログラムが生み出す投資リターンは14%~17%に達しており、社内の目標である12%を大幅に上回っている。
バークレイズはこれまで、オーストラリア市場における事業機会の規模や買収によるリターンの不確実性を理由に、同社の評価を「イコールウエート」としていた。しかし、経営陣からの追加情報により、これらの懸念が大幅に払拭されたと指摘している。同社はオーストラリア部門のEBITDA(金利・税金・償却前利益)目標として、現状の数倍にあたる1億500万ポンドから1億3,500万ポンドを掲げている。
収益性と今後の見通し
 Ad
CVSグループは、買収の経済性も改善している。最近の案件ではEBITDAの約6倍で買収が成立しており、過去の約8倍から有利な条件となっている。バークレイズは、オーストラリアには未開拓の拠点が約230カ所あり、EBITDAにして約9,000万ポンドの機会が残されていると分析している。
また、英国の競争・市場庁(CMA)による調査が終結したことで、価格設定の自由度が増したことも好材料だ。同社は過去3年間よりも大幅な価格改定を今夏に実施しており、これが新たな成長ドライバーになると見られている。バークレイズは、CVSグループのフリーキャッシュフローが2026年度の2,900万ポンドから2028年度には6,900万ポンドに達すると予測している。
一方で、バークレイズはリスク要因として、オーストラリアでの買収ペースの鈍化、事業規模拡大に伴う統合の複雑さ、英国既存事業の成長鈍化、そしてCEO交代に伴う不透明性を挙げている。CVSグループの次回の市場報告は、2026年度の通期決算が発表される9月24日に予定されている。