
Story
Barclays nâng hạng CVS Group nhờ triển vọng tăng trưởng từ việc mở rộng tại Úc
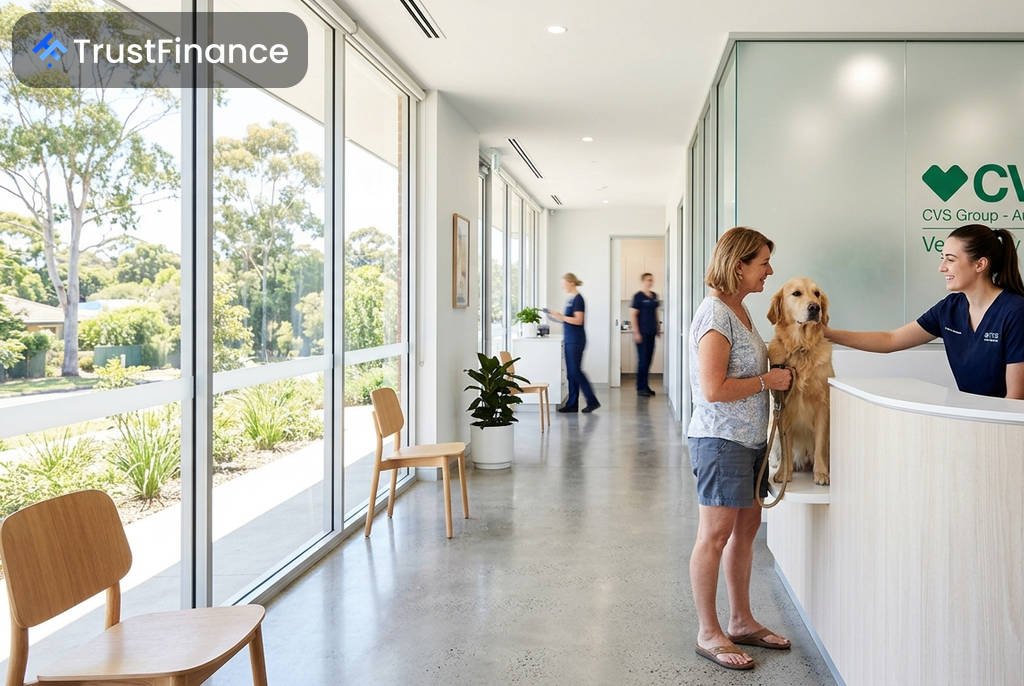
Cổ phiếu của CVS Group, chuỗi phòng khám thú y tại Anh, đã tăng 2% trong phiên giao dịch hôm thứ Sáu sau khi ngân hàng Barclays nâng khuyến nghị lên "Tăng tỷ trọng" (Overweight). Động thái này xuất phát từ niềm tin ngày càng tăng vào chiến lược mở rộng của công ty tại thị trường Úc, vốn được cho là sẽ thúc đẩy đáng kể lợi nhuận trong tương lai.
Động lực từ thị trường Úc
Trong báo cáo phân tích mới nhất, Barclays đã nâng khuyến nghị đối với CVS từ "Trung lập" (Equal weight) lên "Tăng tỷ trọng" và tăng giá mục tiêu thêm 18% lên 1.630 pence. Các nhà phân tích cho biết những lo ngại trước đây về quy mô và lợi nhuận của cơ hội tại Úc đã được giải quyết một cách đáng kể.
Theo các thông tin do ban lãnh đạo CVS công bố, chương trình thâu tóm tại Úc đang tạo ra tỷ suất sinh lời từ 14% đến 17%, vượt xa mức tối thiểu 12% mà công ty đặt ra. Hơn nữa, công ty đặt mục tiêu tham vọng về EBITDA cho mảng kinh doanh tại Úc, dự kiến đạt từ 105 triệu đến 135 triệu bảng Anh, cao hơn nhiều lần so với quy mô hiện tại.
Chiến lược tăng trưởng và định giá
Ban lãnh đạo CVS cho biết họ "hoàn toàn tự tin" với dự báo đồng thuận của Bloomberg về EBITDA cho năm tài chính 2027. Một đòn bẩy tăng trưởng quan trọng khác là chính sách giá, đặc biệt sau khi cuộc điều tra của Cơ quan Cạnh tranh và Thị trường Anh (CMA) kết thúc. CVS đã có thể mạnh dạn tăng giá dịch vụ trong mùa hè này, với mức tăng lớn hơn so với ba năm trước đó.
 Ad
Hiệu quả kinh tế từ các thương vụ thâu tóm cũng được cải thiện. Báo cáo của Barclays chỉ ra rằng các giao dịch gần đây được thực hiện với định giá khoảng 6 lần EBITDA, so với mức khoảng 8 lần trong quá khứ, giúp tối ưu hóa lợi nhuận khi CVS đã thiết lập được vị thế trên thị trường.
Triển vọng và Rủi ro
Barclays dự báo doanh thu của CVS sẽ tăng từ 713 triệu bảng Anh trong năm tài chính 2026 lên 789 triệu bảng vào năm 2028, với biên lợi nhuận EBITDA đã điều chỉnh duy trì ở mức gần 20%. Dòng tiền tự do cho vốn chủ sở hữu được kỳ vọng sẽ tăng từ 29 triệu bảng lên 69 triệu bảng Anh trong cùng giai đoạn.
Tuy nhiên, các nhà đầu tư cũng cần lưu ý một số rủi ro tiềm ẩn được Barclays chỉ ra, bao gồm:
- Tốc độ thâu tóm các cơ sở tại Úc không đạt kỳ vọng.
- Sự phức tạp trong việc tích hợp khi quy mô kinh doanh mở rộng.
- Tăng trưởng trên cùng một cơ sở (like-for-like) tại thị trường Anh có thể chững lại.
- Sự không chắc chắn liên quan đến việc kế nhiệm vị trí Giám đốc điều hành.