
Story
Barclays Naik Taraf CVS Group Berikutan Prospek Cerah di Australia
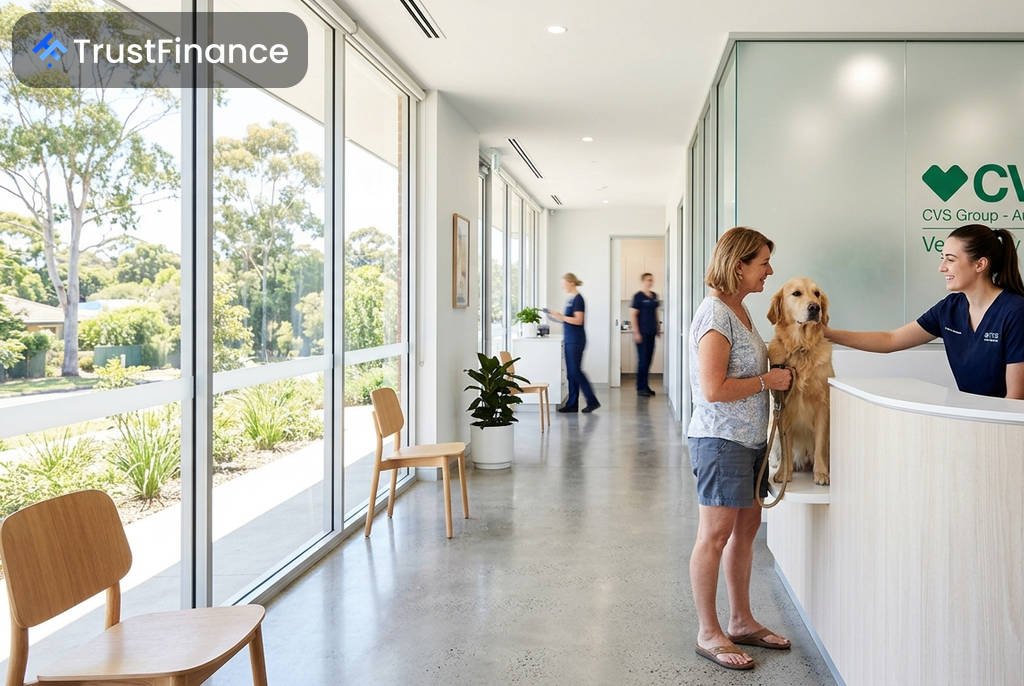
Barclays telah menaik taraf saranan sahamnya untuk rangkaian veterinar UK, CVS Group, kepada "overweight" daripada "equal weight" sebelum ini, sekali gus menaikkan sasaran harganya sebanyak 18% kepada 1,630 pence. Tindakan ini menyusuli pendedahan daripada pihak pengurusan yang menunjukkan kejayaan program pemerolehan syarikat itu di Australia, yang mendorong kenaikan saham sebanyak 2% pada hari Jumaat.
Pengembangan di Australia Pacu Keyakinan
Penganalisis di Barclays menyatakan bahawa peningkatan keyakinan mereka didorong oleh data baharu mengenai operasi CVS di Australia. Pihak pengurusan mendedahkan bahawa pemerolehan di rantau tersebut menjana pulangan antara 14% hingga 17%, jauh melebihi kadar halangan syarikat iaitu 12%.
Selain itu, CVS menyasarkan EBITDA (pendapatan sebelum faedah, cukai, susut nilai, dan pelunasan) untuk unit Australianya antara £105 juta hingga £135 juta, beberapa kali ganda daripada skalanya sekarang. Menurut Barclays, maklumat ini telah meredakan kebimbangan mereka sebelum ini mengenai skala peluang dan profil pulangan di pasaran Australia.
Ekonomi pemerolehan juga dilihat bertambah baik. CVS melaporkan bahawa urus niaga terbaharu diselesaikan pada gandaan kira-kira enam kali EBITDA, berbanding lapan kali ganda dari segi sejarah, sekali gus meningkatkan nilai ekonomi apabila syarikat mengukuhkan kehadiran pasarannya.
Peningkatan Harga dan Unjuran Kewangan
CVS Group juga dilihat mempunyai ruang yang lebih besar untuk pertumbuhan melalui kenaikan harga. Berikutan penyelesaian siasatan oleh Pihak Berkuasa Persaingan dan Pasaran (CMA), syarikat telah melaksanakan kenaikan harga yang lebih besar pada musim panas ini berbanding tiga tahun sebelumnya.
 Ad
Barclays mengunjurkan beberapa metrik kewangan utama untuk CVS:
- Hasil: Dijangka meningkat daripada £713 juta pada tahun fiskal 2026 kepada £789 juta pada tahun fiskal 2028.
- Margin EBITDA Terlaras: Dijangka kekal stabil menghampiri 20% sepanjang tempoh unjuran.
- Aliran Tunai Bebas Ekuiti: Diramal mencecah £69 juta menjelang tahun fiskal 2028, meningkat daripada £29 juta pada tahun fiskal 2026.
Potensi dan Risiko Masa Hadapan
Barclays mengenal pasti potensi pemerolehan tambahan kira-kira 230 tapak di Australia, yang mewakili peluang EBITDA sekitar £90 juta. Landskap kompetitif juga dilihat menyokong, dengan pesaing utama dilaporkan menumpukan perhatian pada pasaran lain.
Walau bagaimanapun, bank pelaburan itu turut menyenaraikan beberapa risiko. Ini termasuk kemungkinan aset di Australia tidak tersedia untuk dijual pada kadar dan skala yang mencukupi, kerumitan integrasi perniagaan, pertumbuhan suka-sama-suka yang perlahan di UK, dan ketidaktentuan berikutan peralihan jawatan ketua eksekutif. Kemas kini pasaran CVS Group yang seterusnya dijadualkan pada 24 September, apabila ia akan melaporkan keputusan tahun fiskal 2026.