
Story
美银:五大理由看好中小盘价值股,估值与盈利复苏成关键
Text size
Background
美国银行证券(BofA Securities)在一份报告中指出,该行在中小盘股票(SMID)领域更看好价值股而非成长股,并列举了包括下半年盈利复苏预期和更具吸引力的估值在内的五大理由。
估值优势凸显
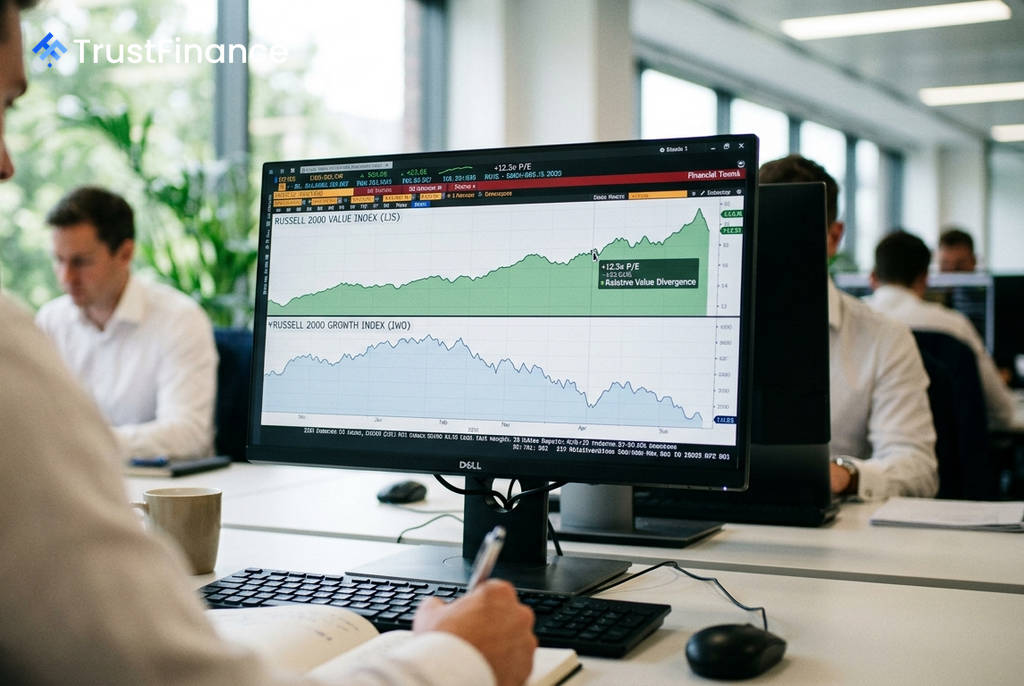
根据美银股票和量化策略师的分析,罗素2000价值指数(Russell 2000 Value)是目前唯一一个远期市盈率低于其长期平均水平的规模/风格指数。该指数当前的远期市盈率为 12.5倍,低于 13.3倍 的历史均值,尽管其是今年迄今表现最佳的规模/风格指数。
相比之下,中盘价值股的估值拉伸程度在其余指数中最低,其市盈率为 15.1倍,较平均水平高出10%。报告指出,与价值股相比,成长股在多项估值指标上都处于历史高位,在小盘股的六项指标中有四项偏贵,在中盘股的六项指标中有五项偏贵。
支撑价值股的五大因素
美国银行认为,多重因素共同支撑了中小盘价值股的相对吸引力:
 Ad
- 盈利复苏预期:价值股通常在盈利复苏期间领涨,而美银预计今年下半年市场将迎来每股收益的回升。
- 历史周期表现:无论是在经济周期的中段还是在加息周期中,价值股的历史表现均优于成长股。
- 集中度风险较低:如果市场领涨板块范围扩大,集中度较低的价值股将从中受益。
- 质量更高:美银分析称,当前价值股的质量高于成长股,而质量因子有望在下半年引领市场。
- 行业权重有利:在美银最新的中小盘股量化排名中,房地产和金融等排名靠前的行业,在价值基准指数中的权重也高于成长指数。
市场背景与潜在风险
报告同时指出,由于积极的盈利修正超过了股价回报,8月份大、中、小盘股的远期市盈率均出现“合理”的压缩。罗素2000指数的远期市盈率从15.7倍降至 15.3倍,基本与其 15.2倍 的历史均值持平。
然而,风险依然存在。美银经济学家预计美联储今年将加息三次。持续的加息周期对小盘股构成关键风险,因为它们的杠杆率和再融资风险较高。此外,利率上升也可能威胁制造业的复苏。尽管如此,美银仍对中小盘股相对于超大盘股的前景持建设性态度,但在中小盘内部,该行认为中盘股的上行空间大于小盘股,因为后者受加息风险的影响较小。