Story
Đồng Yên sụt giảm: Chính sách của BoJ là nguyên nhân, không phải nợ công - BCA Research
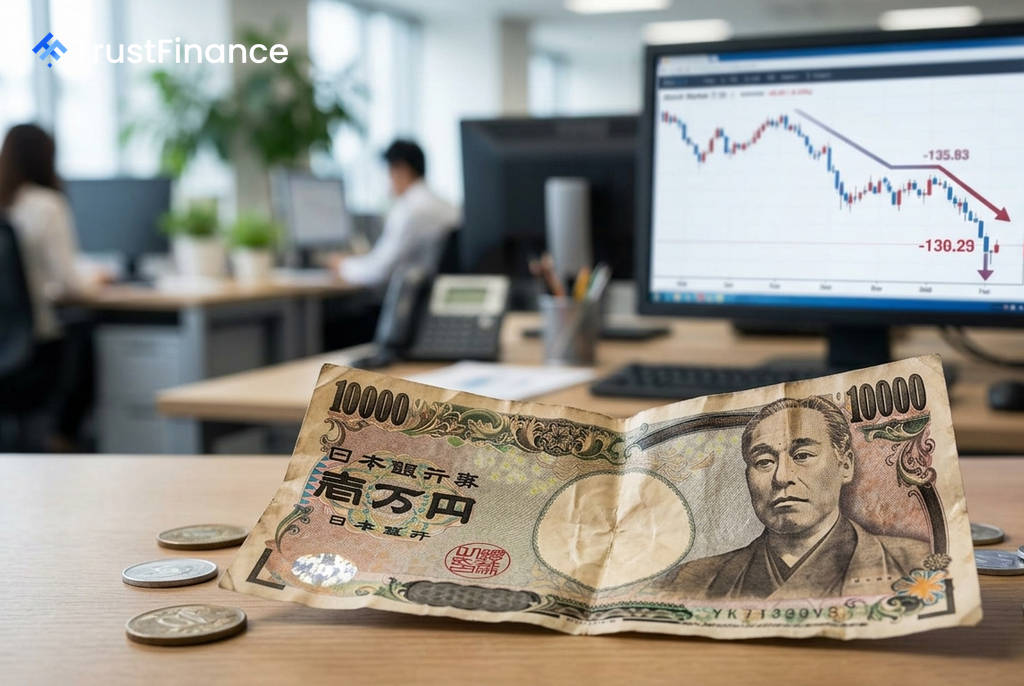
Sự sụt giảm của đồng yên xuống mức thấp kỷ lục trong gần 40 năm phản ánh chính sách tiền tệ mang tính lạm phát của Ngân hàng Trung ương Nhật Bản (BoJ), chứ không phải do những lo ngại về tình hình tài chính công của quốc gia, theo một báo cáo từ BCA Research.
Chính sách tiền tệ là động lực chính
BCA Research cho rằng các yếu tố truyền thống như chênh lệch lãi suất không còn giải thích đầy đủ cho sự yếu kém của đồng yên. Thay vào đó, các thước đo về kỳ vọng lạm phát và độ dốc tương đối của đường cong lợi suất Nhật Bản cung cấp một lời giải thích rõ ràng hơn cho các động thái gần đây của cặp tỷ giá USD/JPY và EUR/JPY.
Báo cáo chỉ ra rằng lãi suất chính sách thực của Nhật Bản đang ở mức -0,75%, một mức độ được mô tả là cực kỳ nới lỏng trong bối cảnh có dấu hiệu cho thấy nền kinh tế đang tăng trưởng quá nóng. Điều này đã gây áp lực đáng kể lên đồng nội tệ.
Dấu hiệu kinh tế quá nóng và dự báo lạm phát
Các chuyên gia tại BCA Research viện dẫn nhiều bằng chứng cho thấy nền kinh tế Nhật Bản đang có dấu hiệu quá nhiệt. Cụ thể:
 Ad
- Các cuộc đàm phán lương hàng năm đã mang lại mức tăng trên 5% trong ba năm liên tiếp.
- Tăng trưởng tín dụng trong tháng 6 đạt 5,7%, tốc độ nhanh nhất trong hơn 30 năm qua (không tính giai đoạn đại dịch).
BCA dự báo lạm phát toàn phần của Nhật Bản sẽ đạt 2,7% vào tháng 6 năm 2027, với lạm phát cơ bản tăng lên 3,1%. Mức tăng như vậy cuối cùng có thể buộc BoJ phải áp dụng một lập trường "diều hâu" hơn, qua đó hỗ trợ đồng yên và làm phẳng đường cong lợi suất.
Tác động thị trường và triển vọng đầu tư
Sự biến động thấp của thị trường tiền tệ và trái phiếu cũng đã khuyến khích các giao dịch chênh lệch lãi suất (carry trade) được tài trợ bằng đồng yên, làm gia tăng áp lực bán. Tuy nhiên, vị thế bán khống đầu cơ lớn tạo ra rủi ro ngày càng tăng về một sự đảo chiều mạnh mẽ nếu biến động gia tăng hoặc các nhà chức trách can thiệp.
BCA khuyến nghị các nhà đầu tư nên duy trì vị thế giảm tỷ trọng đối với trái phiếu chính phủ Nhật Bản cho đến cuối năm và bắt đầu tích lũy đồng yên trong mùa đông. Công ty cũng lưu ý rằng nợ chính phủ cao của Nhật Bản không phải là một cuộc khủng hoảng tài chính trước mắt, nhờ vào thặng dư tài khoản vãng lai, vị thế tài sản nước ngoài lớn và tỷ lệ nợ ròng trên GDP đang giảm.