Story
円安、40年ぶり水準へ 日銀のインフレ政策が主因=BCAリサーチ
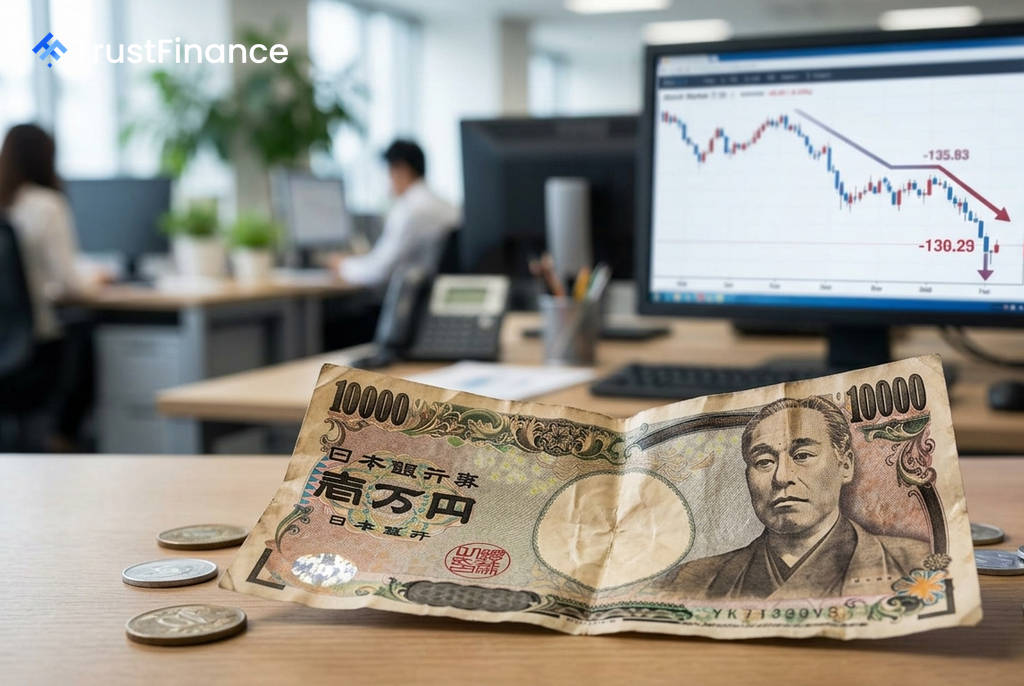
円相場が約40年ぶりの安値水準に下落した背景には、日本の財政問題への懸念ではなく、日本銀行のインフレ促進的な金融政策がある。カナダの独立系投資調査会社BCAリサーチが最新のレポートで指摘した。
日銀の金融政策が円安を主導
BCAリサーチは、従来の為替分析で重視されてきた日米金利差だけでは、もはや円安の動きを十分に説明できないと主張。同行によると、現在のドル円やユーロ円の動向をより的確に説明するのは、インフレ期待と日本のイールドカーブ(利回り曲線)の相対的なスティープ化(傾斜)であるという。
日本の実質政策金利はマイナス0.75%と極めて緩和的な水準にある。BCAは、経済が過熱している兆候が見られる中で、この政策が円安の主因となっていると分析している。
過熱の兆候と将来の政策転換
BCAは、日本経済の過熱を示す具体的な兆候として以下の点を挙げている。
- 3年連続で5%を超える春季の賃上げ率
- 6月の信用伸び率が、パンデミック期を除き過去30年以上で最速の5.7%に達したこと
 Ad
同行は、日本の総合インフレ率が2027年6月までに2.7%、コアインフレ率は3.1%に達すると予測。このようなインフレ高進は、最終的に日銀をよりタカ派的な姿勢へと転換させ、円高とイールドカーブのフラット化(平坦化)を促す可能性があるとみている。
市場への影響と投資戦略
現状では、為替市場のボラティリティの低さが円を資金調達通貨とするキャリートレードを助長し、円売り圧力を強めている。しかし、投機筋による大規模な円のショートポジションが積み上がっており、ボラティリティの上昇や当局による市場介入があれば、急激な巻き戻しリスクが高まっているとBCAは警告する。
BCAは投資戦略として、年末まで日本国債(JGB)をアンダーウェイトに維持し、今冬から「著しく割安」な円の買い持ちを始める準備をすべきだと推奨。また、日本の銀行セクターについては、将来的なイールドカーブのフラット化が貸出利ざやを圧迫する可能性を指摘し、投資判断を「ニュートラル」とした。
なお、日本の巨額の政府債務については、経常黒字や巨額の対外純資産などを理由に、差し迫った財政危機にはあたらないとの見方を示した。