Story
येन 40 साल के निचले स्तर पर: BCA रिसर्च ने बैंक ऑफ जापान की नीति को कारण बताया
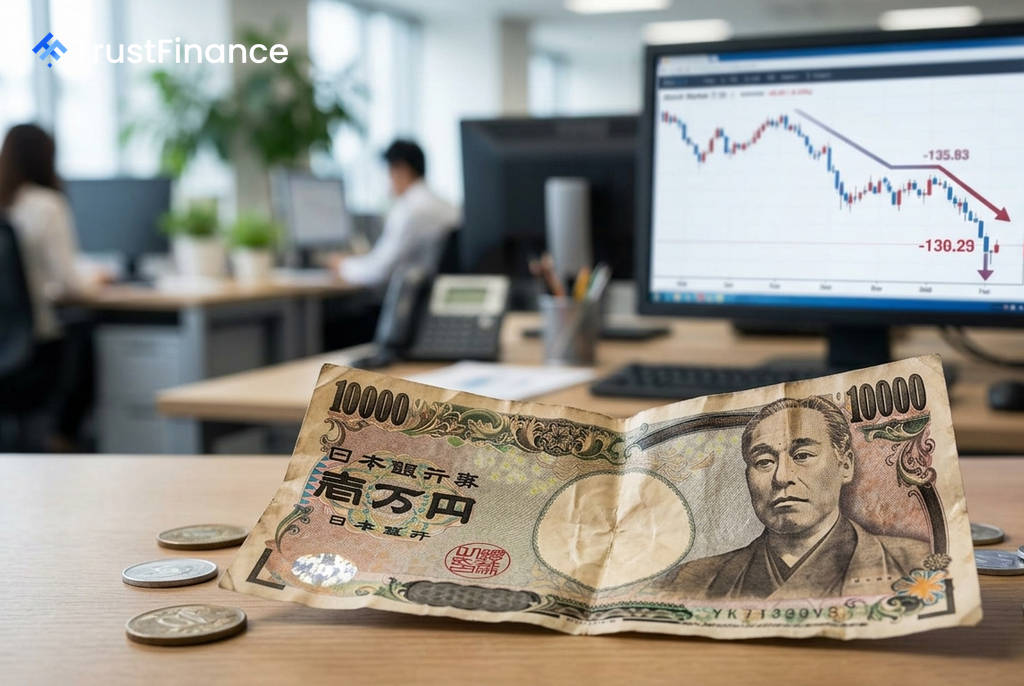
BCA रिसर्च की एक रिपोर्ट के अनुसार, जापानी येन का लगभग 40-साल के निचले स्तर पर गिरना बैंक ऑफ जापान (BoJ) की मुद्रास्फीतिकारक मौद्रिक नीति का परिणाम है, न कि जापान की सार्वजनिक वित्तीय स्थिति पर चिंताओं का। फर्म का मानना है कि येन और जापानी सरकारी बॉन्ड (JGBs) 2026 के अंत तक दबाव में बने रहेंगे, हालांकि निवेशकों को इस सर्दी में इस "अत्यधिक undervalued" मुद्रा की खरीदारी शुरू करने के लिए तैयार रहना चाहिए।
मौद्रिक नीति और मुद्रास्फीति का दबाव
BCA रिसर्च का तर्क है कि पारंपरिक ब्याज-दर का अंतर अब येन की कमजोरी की व्याख्या नहीं करता है। इसके बजाय, मुद्रास्फीति की उम्मीदों और जापान के यील्ड कर्व की सापेक्ष स्थिरता USD/JPY और EUR/JPY में हाल की चालों के लिए एक मजबूत स्पष्टीकरण प्रदान करती है।
रिपोर्ट में बताया गया है कि जापान की वास्तविक नीतिगत दर -0.75% है, जिसे फर्म ने "अत्यधिक उदार" बताया है, खासकर जब अर्थव्यवस्था के अत्यधिक गर्म होने के संकेत मिल रहे हैं। इसके प्रमुख संकेतकों में शामिल हैं:
- लगातार तीन वर्षों से वार्षिक वेतन वृद्धि 5% से अधिक रही है।
- जून में क्रेडिट वृद्धि 5.7% तक पहुंच गई, जो महामारी के दौर को छोड़कर 30 से अधिक वर्षों में सबसे तेज गति है।
BCA को उम्मीद है कि जापान की मुख्य मुद्रास्फीति जून 2027 तक 2.7% तक पहुंच जाएगी, जबकि कोर मुद्रास्फीति बढ़कर 3.1% हो जाएगी। इस तरह की वृद्धि अंततः BoJ को एक अधिक आक्रामक (hawkish) रुख अपनाने के लिए मजबूर कर सकती है, जिससे येन को समर्थन मिलेगा और जापानी यील्ड कर्व सपाट हो जाएगा।
 Ad
बाजार पर प्रभाव और निवेशकों के लिए निहितार्थ
कम मुद्रा और बॉन्ड-बाजार की अस्थिरता ने येन द्वारा वित्तपोषित "कैरी ट्रेड" को भी प्रोत्साहित किया है, जिससे बिक्री का दबाव और बढ़ गया है। बाजार में भारी सट्टा शॉर्ट पोजीशनिंग एक तेज उलटफेर के बढ़ते जोखिम को पैदा करती है, खासकर अगर अस्थिरता बढ़ती है या अधिकारी हस्तक्षेप करते हैं।
BCA ने वर्ष के अंत तक जापानी सरकारी बॉन्ड में अंडरवेट रहने और सर्दियों के दौरान येन जमा करना शुरू करने की सिफारिश की है। फर्म ने जापानी बैंकों पर अपनी रेटिंग को "न्यूट्रल" कर दिया है, यह देखते हुए कि बढ़ती यील्ड ने लाभप्रदता का समर्थन किया है, लेकिन भविष्य में BoJ का नीतिगत बदलाव यील्ड कर्व को सपाट कर सकता है और ऋण मार्जिन को कम कर सकता है।
सार्वजनिक ऋण की चिंताएं खारिज
रिपोर्ट यह भी स्पष्ट करती है कि जापान का उच्च सरकारी ऋण तत्काल वित्तीय संकट का प्रतिनिधित्व नहीं करता है। BCA ने देश के चालू खाते के अधिशेष (current-account surplus), बड़ी विदेशी संपत्ति की स्थिति और गिरते शुद्ध ऋण-से-जीडीपी अनुपात का हवाला देते हुए कहा कि राजकोषीय चिंताएं फिलहाल प्रमुख कारक नहीं हैं।