Story
BCA "엔화 약세, 재정 문제 아닌 BOJ 인플레이션 정책이 원인"
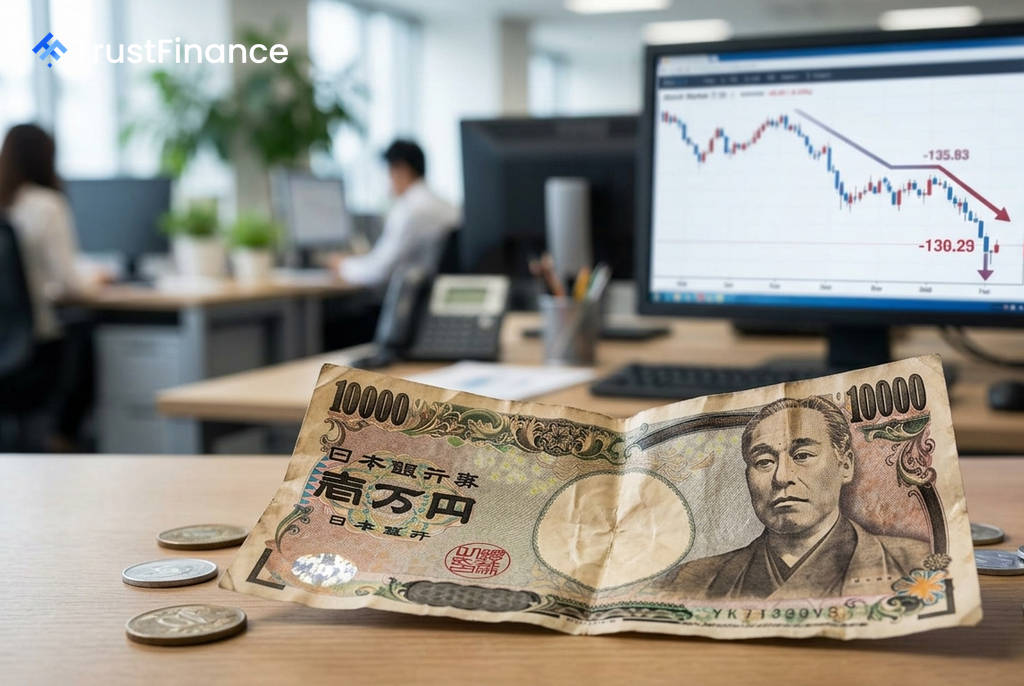
BCA 리서치는 최근 일본 엔화 가치가 약 40년 만의 최저 수준으로 급락한 원인이 일본의 공공 재정 문제에 대한 우려가 아닌, 일본은행(BOJ)의 인플레이션 용인 통화정책에 있다고 분석했다. 보고서는 엔화와 일본 국채(JGB)가 2026년 말까지 약세 압력을 받겠지만, 투자자들은 올겨울부터 저평가된 엔화 매수를 준비해야 한다고 조언했다.
금리 차이보다 인플레이션 기대가 핵심
BCA는 전통적인 금리 차이만으로는 더 이상 엔화 약세를 설명할 수 없다고 지적했다. 대신 인플레이션 기대 심리와 일본 수익률 곡선의 상대적 가파름이 최근 달러-엔(USD/JPY) 및 유로-엔(EUR/JPY) 환율 움직임을 더 잘 설명하는 요인이라고 주장했다.
보고서에 따르면 일본의 실질 정책금리는 -0.75%로, 경제 과열 조짐 속에서 매우 완화적인 수준을 유지하고 있다. 이는 엔화 가치에 하방 압력으로 작용하는 핵심 요인이다.
경제 과열 신호와 BOJ의 딜레마
BCA는 일본 경제가 과열되고 있다는 여러 징후를 제시했다. 이는 향후 BOJ의 정책 변경 가능성을 시사하며 시장의 주요 변수가 될 수 있다.
- 임금 상승: 연간 임금 협상에서 3년 연속 5% 이상의 인상률을 기록했다.
- 신용 성장: 6월 신용 증가율은 5.7%에 달해, 팬데믹 기간을 제외하면 30여 년 만에 가장 빠른 속도를 보였다.
 Ad
BCA는 일본의 헤드라인 인플레이션이 2027년 6월까지 2.7%에 이르고, 근원 인플레이션은 3.1%까지 상승할 것으로 예측했다. 이러한 인플레이션 압력은 결국 BOJ가 매파적(hawkish) 입장으로 선회하도록 강제해 엔화 가치를 지지하고 수익률 곡선을 평탄하게 만들 수 있다.
시장 영향 및 투자 전략
낮은 변동성 환경은 엔화를 자금 조달 통화로 사용하는 캐리 트레이드를 부추겨 엔화 매도 압력을 가중시켰다. 그러나 과도한 투기적 숏 포지션은 변동성이 커지거나 당국이 개입할 경우 급격한 반등 위험을 키우고 있다고 BCA는 경고했다.
BCA 리서치는 다음과 같은 투자 전략을 권고했다.
- 연말까지 일본 국채에 대해 비중 축소(underweight) 의견을 유지한다.
- 올겨울부터 엔화 매집을 시작할 것을 고려한다.
- 기존의 달러-엔 숏 포지션을 1.4% 손실로 마감하고, 스위스 프랑-엔(CHF/JPY) 숏 포지션으로 대체했다.
한편, BCA는 일본이 막대한 대외 순자산과 경상수지 흑자를 보유하고 있고 순부채 비율이 하락하고 있어, 높은 정부 부채가 즉각적인 재정 위기를 의미하지는 않는다고 덧붙였다.