
Story
Morgan Stanley: Accor và IAG là lựa chọn hàng đầu trong ngành du lịch châu Âu
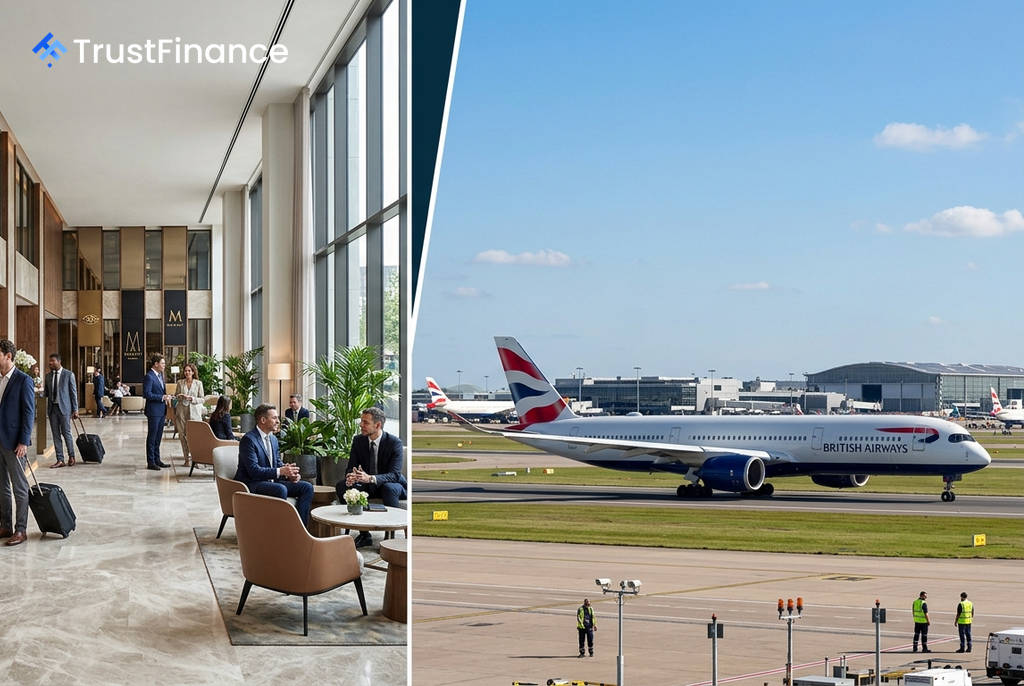
Trong một báo cáo phân tích gần đây, Morgan Stanley đã xác định tập đoàn khách sạn Accor và hãng hàng không IAG là hai "Lựa chọn hàng đầu" (Top Picks) trong lĩnh vực du lịch và giải trí tại châu Âu. Ngân hàng đầu tư này nhấn mạnh vào triển vọng nhu cầu vững chắc và các chương trình hoàn trả vốn hấp dẫn cho cổ đông của cả hai công ty.
Accor được nâng hạng nhờ tiềm năng tăng trưởng
Morgan Stanley đã nâng khuyến nghị cho nhà điều hành khách sạn Accor SA từ "Giữ tỷ trọng" (Equal-weight) lên "Tăng tỷ trọng" (Overweight) và đưa cổ phiếu này vào danh sách Lựa chọn hàng đầu. Giá mục tiêu cũng được nâng từ €51 lên €55, tương ứng tiềm năng tăng giá 18%.
Các nhà phân tích kỳ vọng nhà đầu tư sẽ nhìn xa hơn những bất ổn tạm thời ở Trung Đông để tập trung vào điểm uốn tăng trưởng vào năm 2027. Động lực chính đến từ sự cải thiện về doanh thu trên mỗi phòng có sẵn (RevPAR), tăng trưởng ròng số lượng phòng, thuật toán phí và các hoạt động hoàn trả vốn.
Morgan Stanley lưu ý về các kế hoạch hoàn trả vốn đáng kể cho cổ đông, với tổng giá trị hơn 1 tỷ euro, chiếm khoảng 10% vốn hóa thị trường của công ty. Các kế hoạch này bao gồm:
- Chương trình mua lại cổ phiếu quỹ hiện tại dự kiến hoàn thành vào tháng 10.
- Một chương trình trị giá 0,5 tỷ euro được tài trợ bởi Essendi.
- Một đợt mua lại cổ phiếu quỹ khác trị giá 0,4 tỷ euro từ dòng tiền tự do (FCF).
- Khoản cổ tức 0,3 tỷ euro.
 Ad
IAG duy trì vị thế dẫn đầu
Tập đoàn hàng không IAG (công ty mẹ của British Airways) tiếp tục được giữ nguyên khuyến nghị "Tăng tỷ trọng" và vị thế Lựa chọn hàng đầu. Giá mục tiêu không đổi ở mức 5,80 euro, cũng ngụ ý tiềm năng tăng giá 18%.
Morgan Stanley vẫn lạc quan về IAG bất chấp doanh thu hành khách trên mỗi ghế-km (PRASK) có phần yếu đi trong ngắn hạn. Các yếu tố hỗ trợ cho triển vọng trung và dài hạn bao gồm quá trình tái cơ cấu của British Airways, kỷ luật chi phí (không tính nhiên liệu) và mảng kinh doanh khách hàng thân thiết.
Ngân hàng này chỉ ra rằng đòn bẩy tài chính thấp của IAG hỗ trợ tỷ suất dòng tiền tự do hấp dẫn, dự kiến đạt 10% vào năm tài chính 2026, 11% vào năm 2027 và 12% vào năm 2028. Điều này cũng tạo cơ sở cho kế hoạch hoàn trả khoảng 2 tỷ euro cho cổ đông trong năm tài chính 2026. Nhu cầu bay qua Đại Tây Dương ổn định và công suất máy bay thân rộng hạn chế cũng là những yếu tố củng cố cho triển vọng lợi nhuận của tập đoàn.