
Story
モルガン・スタンレー、欧州旅行関連のトップピックにアコーとIAGを選定
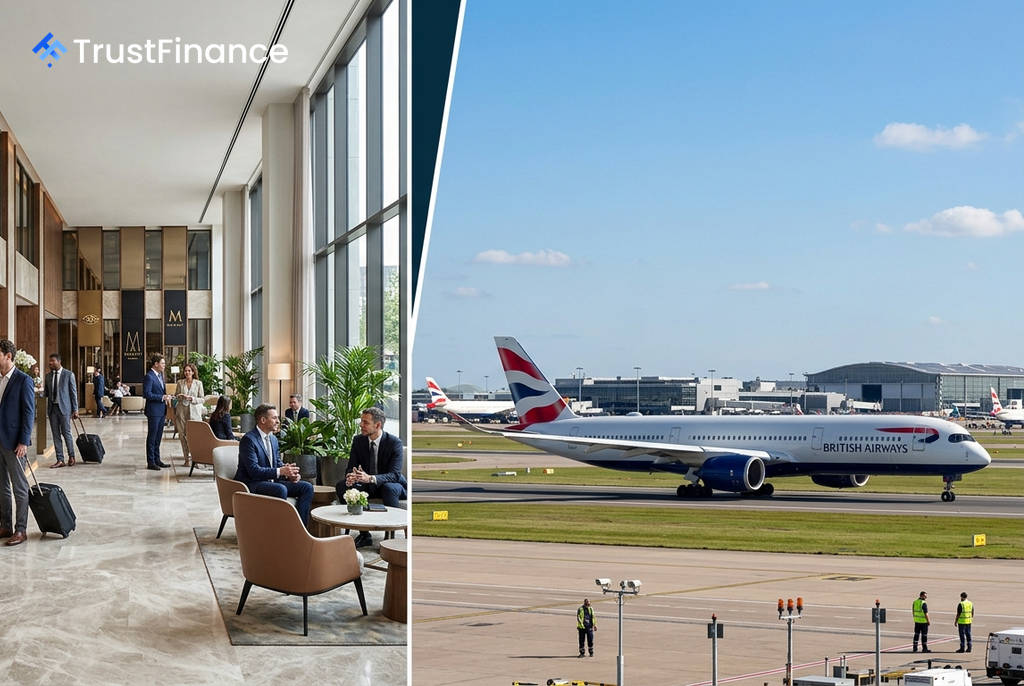
モルガン・スタンレーは最新のレポートで、欧州の旅行・レジャーセクターにおける「トップピック」として、ホテル運営大手のアコー(Accor)と航空会社グループのIAGを指名した。アコーを新たにリストに加え、IAGは評価を維持。堅調な需要見通しと積極的な株主還元策が両社の選定理由として挙げられている。
アコーを「オーバーウエート」に引き上げ
モルガン・スタンレーは、ホテル運営会社アコーの投資判断を「イコールウエート」から「オーバーウエート」に引き上げ、新たなトップピックに選定した。目標株価も従来の51ユーロから55ユーロに引き上げており、これは18%の上昇余地を示唆する。
同行は、投資家が中東情勢による短期的な混乱を乗り越え、2027年にかけての好転に注目すると予測。以下の点が中期的な成長を牽引すると分析している。
- 販売可能客室数あたり売上(RevPAR)の改善
- 純客室数の増加
- 手数料体系の最適化
- 株主還元の拡大
特に株主還元については、総額10億ユーロ超(時価総額の約10%に相当)に上る分配計画を評価。これには、進行中の自社株買いに加え、複数の追加的な自社株買いプログラムや配当が含まれるとしている。
IAGはトップピック評価を維持
 Ad
ブリティッシュ・エアウェイズなどを傘下に持つ航空会社グループのIAGは、「オーバーウエート」の評価とトップピックの地位を維持した。目標株価は5.80ユーロで据え置かれ、こちらも18%の上昇余地があるとした。
短期的には有償座席キロあたり旅客収入(PRASK)の軟化が見られるものの、モルガン・スタンレーは中長期的な見通しに強気な姿勢を崩していない。ブリティッシュ・エアウェイズの事業好転、燃料費を除くコスト管理、ロイヤルティ事業の成長が利益率の改善に寄与すると見ている。
財務面では、低いレバレッジが強力なキャッシュフローを支えると指摘。2026年度から2028年度にかけてのフリーキャッシュフロー利回りはそれぞれ10%、11%、12%に達し、2026年度には約20億ユーロの株主還元が見込まれるとした。
投資家への示唆
モルガン・スタンレーの分析は、欧州の旅行セクターにおいて、全体的な回復基調だけでなく、個別企業のファンダメンタルズと株主還元へのコミットメントを重視する姿勢を浮き彫りにしている。アコーのキャッシュリターン戦略や、IAGのコスト管理と路線需要の強さといった個別の強みが、選好の決め手となっている。
なお、同行は同セクターにおいて、エンテイン(Entain)やカーニバル(Carnival)なども好意的に評価する一方、ウィズエアー(Wizz Air)などには慎重な見方を示しており、セクター内での銘柄選別が重要であることを示唆している。