
Story
Cổ phiếu Ford nhận hai lần nâng hạng trong một tuần khi các nhà phân tích nhận định biên lợi nhuận đã chạm đáy
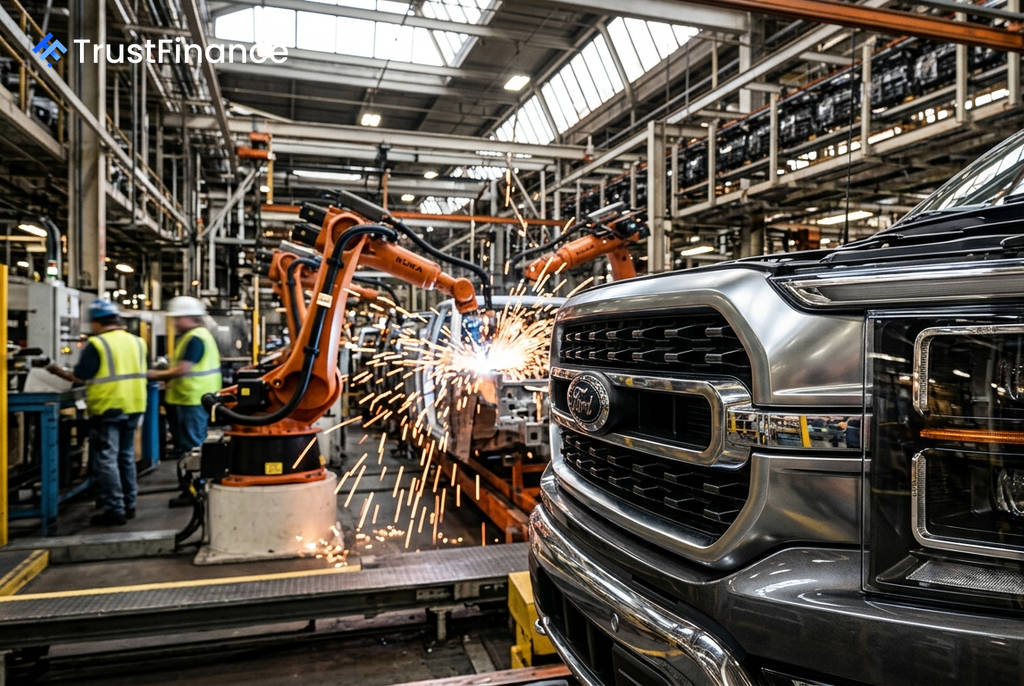
Cổ phiếu của Ford Motor đã nhận được hai lần nâng hạng khuyến nghị chỉ trong một tuần, sau khi công ty công bố kết quả kinh doanh quý II vượt kỳ vọng và nâng dự báo lợi nhuận cả năm, báo hiệu niềm tin của giới phân tích rằng biên lợi nhuận của công ty đã chạm đáy.
Hai nâng hạng quan trọng
Các ngân hàng đầu tư lớn đã có cái nhìn lạc quan hơn về Ford sau báo cáo tài chính quý II. Những động thái này đã góp phần đẩy giá cổ phiếu tăng +5,17% lên 15,73 USD trong phiên giao dịch gần nhất.
- Jefferies: Nâng khuyến nghị từ "Nắm giữ" lên "Mua" và tăng giá mục tiêu từ 14,50 USD lên 17,50 USD.
- Citi: Nâng khuyến nghị từ "Trung lập" lên "Mua" và tăng giá mục tiêu lên 20,00 USD.
Luận điểm chung của cả hai nâng hạng là quý II vừa qua đánh dấu vùng đáy về biên lợi nhuận của Ford, và các chỉ số tài chính được kỳ vọng sẽ cải thiện trong thời gian tới. Mức giá mục tiêu của Citi cho thấy tiềm năng tăng trưởng khoảng 27% so với giá hiện tại.
Động lực từ kết quả kinh doanh
Chất xúc tác chính cho sự lạc quan của Phố Wall là kết quả kinh doanh quý II/2026 của Ford, vượt xa dự báo của các nhà phân tích:
- EPS (Lợi nhuận trên mỗi cổ phiếu): Đạt 0,42 USD, cao hơn 20% so với ước tính là 0,35 USD.
- EBIT (Lợi nhuận trước lãi vay và thuế): Đạt khoảng 2,5 tỷ USD, tăng 17% so với cùng kỳ năm trước, dù doanh thu giảm 4% xuống 48,3 tỷ USD.
- Nâng dự báo cả năm: Ford đã nâng dự báo EBIT cả năm 2026 lên 10–11 tỷ USD, từ mức 8,5–10,5 tỷ USD trước đó. Đây là lần nâng dự báo thứ hai trong năm.
 Ad
Sự sụt giảm doanh thu được cho là do gián đoạn nguồn cung nhôm từ một nhà máy của Novelis, ảnh hưởng đến sản xuất dòng xe F-Series. Citi dự báo khi vấn đề này được giải quyết, sản lượng F-Series trong nửa cuối năm sẽ tăng khoảng 28%.
Các yếu tố củng cố niềm tin
Các nhà phân tích đang đặt cược vào ba yếu tố chính. Thứ nhất, chi phí bảo hành, một vấn đề dai dẳng của Ford, đang giảm mạnh, với các khoản dự phòng trong nửa đầu năm giảm khoảng 1 tỷ USD so với cùng kỳ. Thứ hai, dòng xe F-Series tiếp tục thống trị thị trường với các mẫu xe cao cấp như Bronco và F-150 Raptor giúp duy trì cơ cấu giá tốt. Thứ ba, mảng dịch vụ kết nối của Ford đang tăng trưởng nhanh, đạt 1,6 triệu thuê bao trong quý II, tạo ra nguồn doanh thu định kỳ.
Niềm tin còn được củng cố khi Chủ tịch điều hành William Clay Ford Jr. gần đây đã cá nhân mua vào 140.000 cổ phiếu, một tín hiệu mạnh mẽ từ nội bộ công ty.
Những rủi ro tiềm ẩn
Tuy nhiên, sự hoài nghi vẫn còn tồn tại. Trong số các nhà phân tích theo dõi Ford, có 14 khuyến nghị "Nắm giữ" và 1 "Bán", so với chỉ 7 khuyến nghị "Mua". Mô hình Định giá hợp lý của InvestingPro cũng chỉ ở mức 10,80 USD, cho thấy cổ phiếu có thể đang được giao dịch cao hơn 46% so với giá trị nội tại.
Các rủi ro chính bao gồm khả năng dư thừa tồn kho dòng F-Series vào cuối năm 2026, các khoản lỗ từ mảng xe điện (Model e) dự kiến chỉ có lãi vào năm 2029, và sự cạnh tranh ngày càng gay gắt từ các nhà sản xuất xe điện Trung Quốc trên thị trường toàn cầu.