
Story
Moody's Turunkan Penarafan Bloomin' Brands Akibat Tekanan Margin
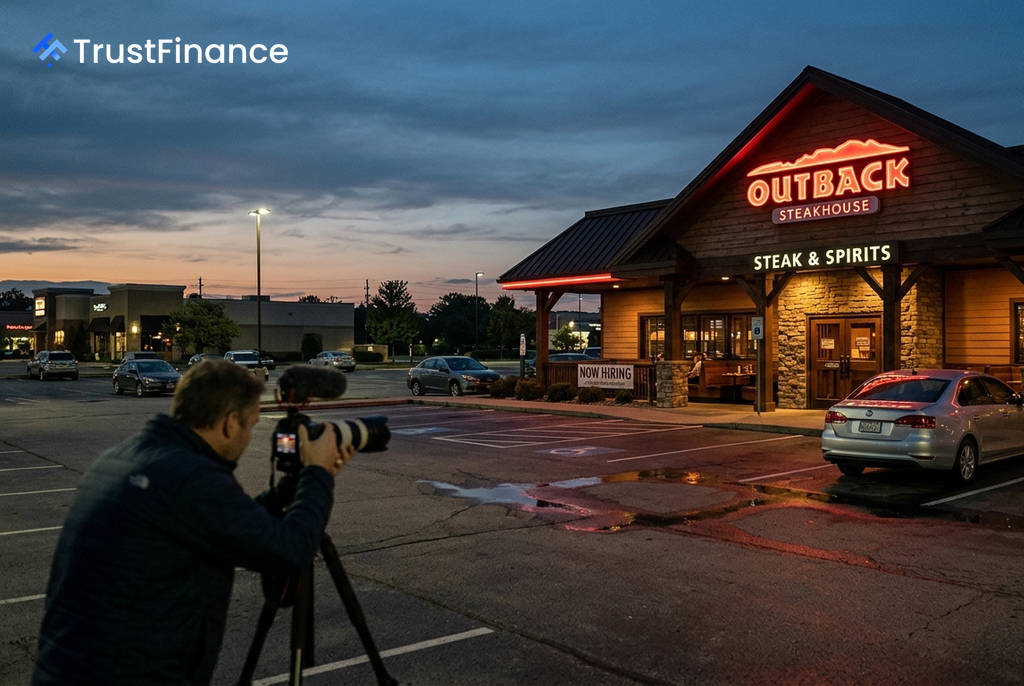
Moody's Ratings telah menurunkan taraf penarafan keluarga korporat Bloomin' Brands, Inc. kepada B1 daripada Ba3, mencerminkan kebimbangan terhadap tekanan margin dan penambahbaikan profil kredit yang terhad dalam tempoh 12 hingga 18 bulan akan datang. Agensi penarafan itu bagaimanapun menukar tinjauan syarikat kepada stabil daripada negatif, menandakan jangkaan bahawa kedudukan kredit semasa dapat dikekalkan.
Punca Penurunan Taraf
Langkah penurunan taraf ini didorong oleh jangkaan Moody's bahawa metrik kredit utama pengendali restoran itu akan kekal lemah. Agensi itu mengunjurkan nisbah EBITA/Faedah akan berada di bawah 2.0x manakala hutang/EBITDA dijangka kekal sekitar 4.0x dalam tempoh 12 hingga 18 bulan akan datang.
Menurut Moody's, margin keuntungan Bloomin' Brands telah lemah dengan ketara pada tahun 2024 dan 2025 disebabkan oleh jualan yang lebih rendah serta inflasi berterusan dalam kos komoditi, buruh dan perbelanjaan lain. Setakat Mac 2026, nisbah EBIT/faedah terlaras Moody's adalah kira-kira 1.6x, dengan hutang/EBITDA pada 4.1x.
Konteks Kewangan dan Operasi
Walaupun menghadapi cabaran, Bloomin' Brands telah mengambil beberapa langkah untuk mengukuhkan kunci kira-kiranya. Syarikat itu telah membayar balik lebih $270 juta hutang sejak akhir 2024, menggunakan hasil daripada penjualan 67% operasi Brazilnya dan aliran tunai bebas.
 Ad
Selain itu, keputusan untuk menghentikan pembayaran dividen pada Oktober 2025 telah menyokong penjanaan aliran tunai bebas. Moody's menjangkakan aliran tunai bebas, tunai dalam kunci kira-kira dan kemudahan kredit pusingan yang mencukupi akan dapat menampung keperluan aliran tunai bermusim syarikat.
Kekuatan dan Faktor Risiko
Penarafan B1 yang diberikan masih disokong oleh beberapa faktor positif. Ini termasuk:
- Kesedaran jenama yang tinggi bagi empat jenamanya (termasuk Outback Steakhouse).
- Pangkalan aset yang besar dengan 1,452 restoran di seluruh A.S. dan antarabangsa.
Namun, penarafan ini dikekang oleh margin operasi yang lebih rendah berbanding pesaing, metrik liputan faedah yang lemah, dan ketidaktentuan yang berterusan terhadap perbelanjaan pengguna untuk makan di luar. Selain penarafan keluarga korporat, Moody's turut menurunkan penarafan lain, termasuk nota kanan tidak bercagar global kepada B3 daripada B2.