
Story
스페이스X, 호실적에도 주가 급락…사상 최대 내부자 매도 우려
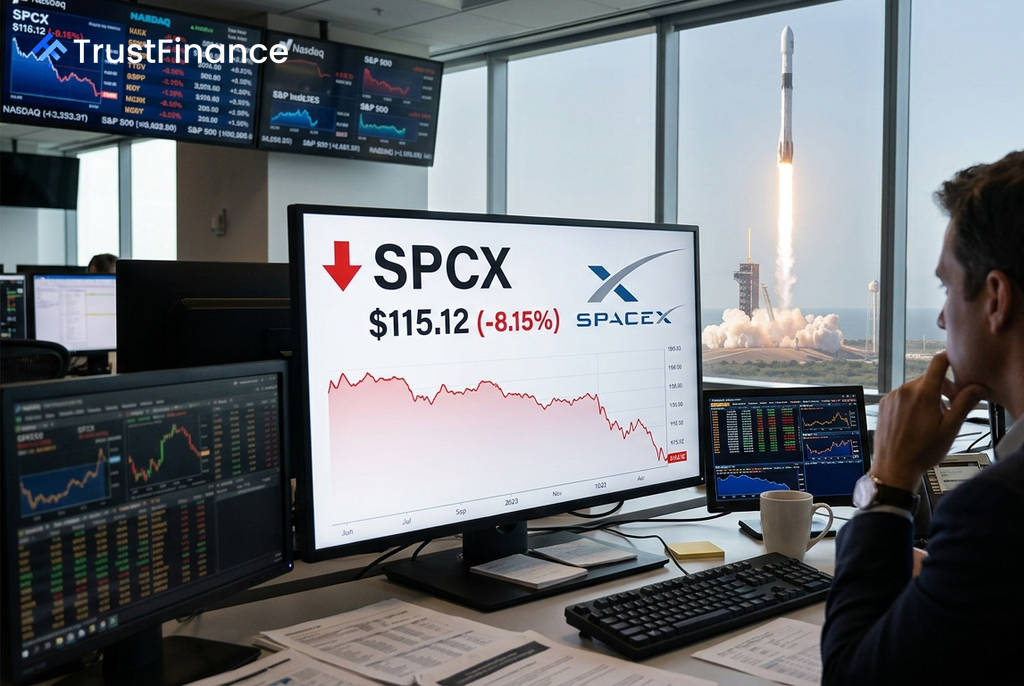
스페이스X(SPCX)가 시장 예상을 크게 웃도는 2분기 실적을 발표했음에도 불구하고, 주가는 오히려 8.15% 급락한 115.12달러에 마감했습니다. 이는 회사의 펀더멘털보다는 곧 다가올 사상 최대 규모의 내부자 주식 보호예수 해제에 대한 시장의 우려가 주가를 압박한 결과로 분석됩니다.
예상을 뛰어넘은 실적
스페이스X의 2분기 매출은 전년 동기 대비 92% 증가한 78억 달러를 기록하며, 시장 컨센서스인 68억 1천만 달러를 약 15% 상회했습니다. 조정 EBITDA(상각전영업이익)는 35억 달러로 191% 급증했으며, 순손실은 지난해 10억 달러에서 5억 4100만 달러로 크게 줄어 수익성 개선 추세를 증명했습니다.
사업 부문별 성과는 다음과 같습니다.
- 커넥티비티(스타링크): 매출 43억 달러 (전년 동기 대비 +66%), 가입자 수는 2배 증가한 1200만 명을 달성했습니다.
- AI 클라우드: 매출 26억 달러 (전년 동기 대비 +247%)를 기록했으며, 141억 달러 규모의 AI 계약을 확보해 향후 몇 년간의 강력한 매출 가시성을 확보했습니다.
실적보다 컸던 '보호예수 해제' 우려
 Ad
호실적에도 불구하고 주가가 하락한 주된 원인은 실적 발표 이틀 후로 예정된 내부자 주식 보호예수 해제입니다. 약 9억 1150만 주, 현재 주가 기준 약 1092억 달러(약 150조 원)에 달하는 물량이 시장에 풀릴 가능성이 제기되면서 잠재적인 공급 충격에 대한 우려가 커졌습니다.
시장은 회사의 펀더멘털 악화가 아닌, 강제적인 매도 압력이 발생할 가능성을 선반영하고 있는 것으로 보입니다. 현재 주가는 IPO 이후 최고가인 225달러 대비 -49% 하락한 수준이며, 52주 최저가인 104.83달러에 근접해 있습니다.
성장성과 향후 전망
이번 실적은 스페이스X의 핵심 사업 모델에 대한 몇 가지 의문에 답을 제시했습니다. 스타링크 사업부는 가입자 급증과 함께 영업이익이 79% 증가한 17억 달러를 기록하며 수익화 모델이 성공적으로 작동하고 있음을 입증했습니다. 또한 AI 부문의 폭발적인 성장은 xAI 합병의 타당성을 증명했으며, 미 국방부와의 대규모 계약들은 안정적인 정부 수주 기반을 확인시켜 주었습니다.
캔터 피츠제럴드는 실적 발표 이후 스페이스X에 대한 '비중 확대' 의견과 목표 주가 246달러를 유지했습니다. 이는 현재 주가 대비 114%의 상승 여력이 있음을 시사합니다. 다만 투자자들은 단기적으로 내부자 매도 물량 소화 과정을 주시하는 한편, 장기적으로는 스타십 상용화, AI 부문의 막대한 자본 지출에 따른 현금 소진 속도 등을 면밀히 살펴볼 필요가 있습니다.