
Story
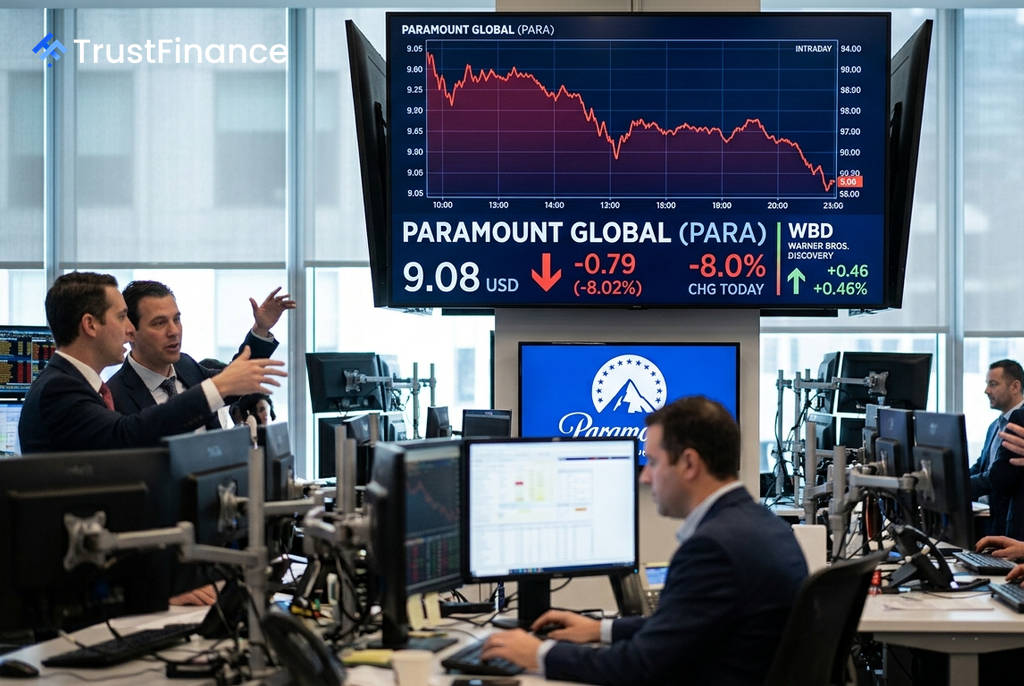
아레테, 파라마운트 '매도' 강등... 부채 우려에 주가 8% 급락
Text size
Background
아레테 리서치(Arete Research)가 파라마운트 글로벌에 대한 투자의견을 '매도'로 하향 조정한 후 목요일 파라마운트 주가가 8% 급락했다. 아레테는 워너 브라더스 디스커버리(WBD)와의 합병 계획에 따른 과도한 부채 부담에 대한 심각한 우려를 강등의 주요 원인으로 꼽았다.
합병에 따른 재무 리스크 부각
아레테 리서치의 피에르-마리 도르나노 애널리스트는 파라마운트와 워너 브라더스 디스커버리의 합병이 2026년 9월에 마무리될 경우, 합병 법인의 총부채가 860억 달러에 달하고 레버리지 비율이 6배에 이를 것이라고 분석했다. 그는 보고서에서 "미디어 업계의 초대형 합병은 매우 어렵다"고 지적했다.
도르나노 애널리스트는 경영진이 높은 레버리지의 재무구조를 운영해 본 경험이 있는지 불분명하며, 이는 일반적으로 다른 종류의 경영 사고방식을 요구한다고 덧붙였다. 그는 또한 과거 대형 미디어 합병 사례들이 좋지 않은 실적을 기록했다고 지적했다.
과거 사례와 암울한 전망
 Ad
아레테는 과거 대형 미디어 합병들이 실패하는 주요 원인으로 다음을 꼽았다.
- 지속적인 전통 TV(리니어) 사업의 쇠퇴
- 스트리밍 사업에 대한 과도하게 낙관적인 기대치
- 관리하기 어려운 복잡한 자본 구조
도르나노 애널리스트는 파라마운트와 WBD의 합병 법인 역시 유사한 도전에 직면할 것이며, 특히 과거 WBD의 선례보다 "더 비싼 이자 비용과 더 제한적인 재무 약정"에 직면할 가능성이 크다고 경고했다.
이에 따라 아레테는 파라마운트의 목표주가를 기존 수준에서 월가 최저 수준인 2달러로 대폭 하향 조정했다. 이는 전일 종가인 9.75달러를 크게 밑도는 수치다.