
Story
무디스, AI 수요 강세에 씨게이트 신용등급 'Ba1'으로 상향 조정
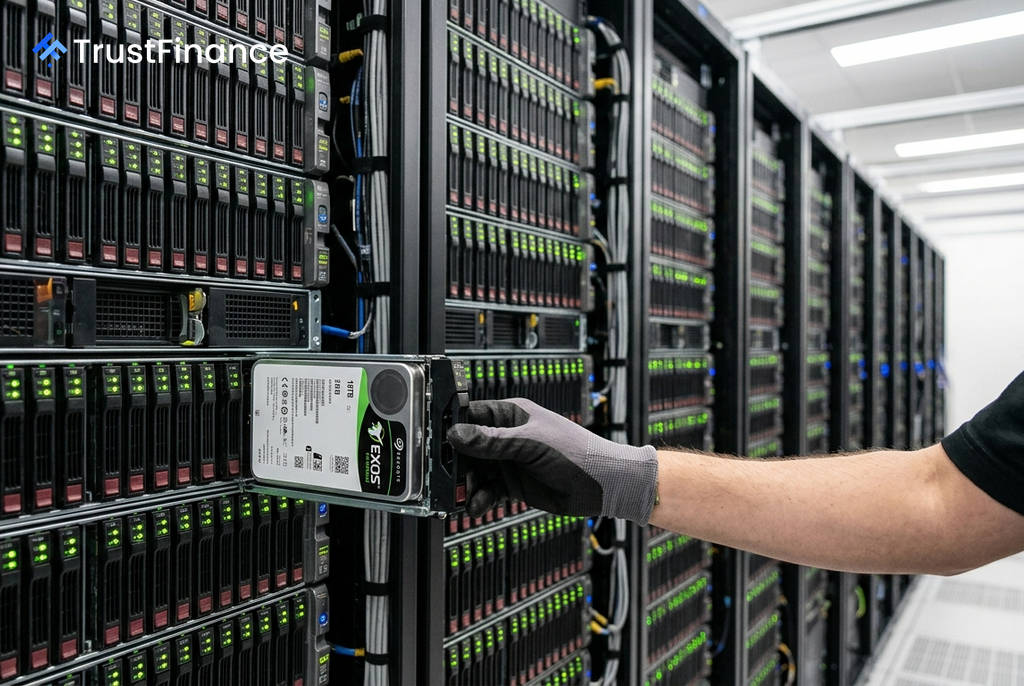
국제 신용평가사 무디스(Moody's)가 씨게이트 데이터 스토리지 테크놀로지(Seagate Data Storage Technology Pte. Ltd.)의 기업 패밀리 등급(CFR)을 기존 'Ba2'에서 'Ba1'으로, 선순위 무담보 채권 등급을 'Ba3'에서 'Ba2'로 각각 상향 조정했다. 등급 전망은 '긍정적'에서 '안정적'으로 변경되었다.
등급 상향 배경
이번 등급 상향은 인공지능(AI) 관련 인프라 지출이 본격화되면서 고용량 하드 디스크 드라이브(HDD) 수요가 급증하고, 이에 따라 씨게이트의 매출과 수익성이 개선될 것이라는 기대를 반영한다. 씨게이트는 하이퍼스케일 클라우드 부문에 비용 효율적인 대용량 스토리지 솔루션을 공급하는 핵심 업체 중 하나다.
무디스에 따르면 씨게이트는 주문 생산 계약 모델을 통해 2027년까지 니어라인(nearline) HDD 엑사바이트(EB) 용량을 고객들에게 이미 할당한 상태다. 이는 향후 몇 년간 안정적인 수요 기반이 확보되었음을 시사한다.
재무 전망 및 시장 영향
무디스는 씨게이트의 재무 건전성이 크게 향상될 것으로 예측했다. 향후 12~18개월 동안의 주요 전망치는 다음과 같다.
 Ad
- 연간 매출 증가율: 30% 이상
- 연간 총매출: 200억 달러에 근접
- 재무 레버리지 (부채/EBITDA): 2026년 7월 3일 마감 기준 12개월간 0.9배에서 0.5배 미만으로 하락
- 연간 잉여현금흐름: 40억 달러 이상으로 증가
이러한 재무 구조 개선은 씨게이트의 신용도에 긍정적인 영향을 미치며, 투자자들에게 향상된 안정성을 제공할 수 있다. 2026년 7월 3일 기준 씨게이트는 17억 달러의 현금성 자산을 보유하고 있으며, 2030년 1월 만기인 13억 달러 규모의 리볼빙 크레딧 퍼실리티(회전 신용 한도)에 대한 접근성도 완전히 확보하고 있다.
주요 사업 위험 요인
다만 무디스는 씨게이트가 직면한 사업적 위험 요인도 지적했다. HDD 제품군에 대한 높은 매출 의존도, 레거시 시장에서 플래시 메모리(SSD)로의 대체 위험, 그리고 잠재적인 가격 하락 압력 등이 주요 리스크로 꼽혔다.
또한 하이퍼스케일 클라우드 시장에 대한 매출 집중도가 높아지면서 고객 집중도와 매출 변동성이 커진 점도 잠재적 불안 요소로 분석되었다. 그럼에도 불구하고 강력한 현금 창출 능력과 유동성은 이러한 위험을 완화하는 요인으로 작용할 전망이다.