
Story
Moody's Naikkan Peringkat Seagate Berkat Lonjakan Permintaan AI
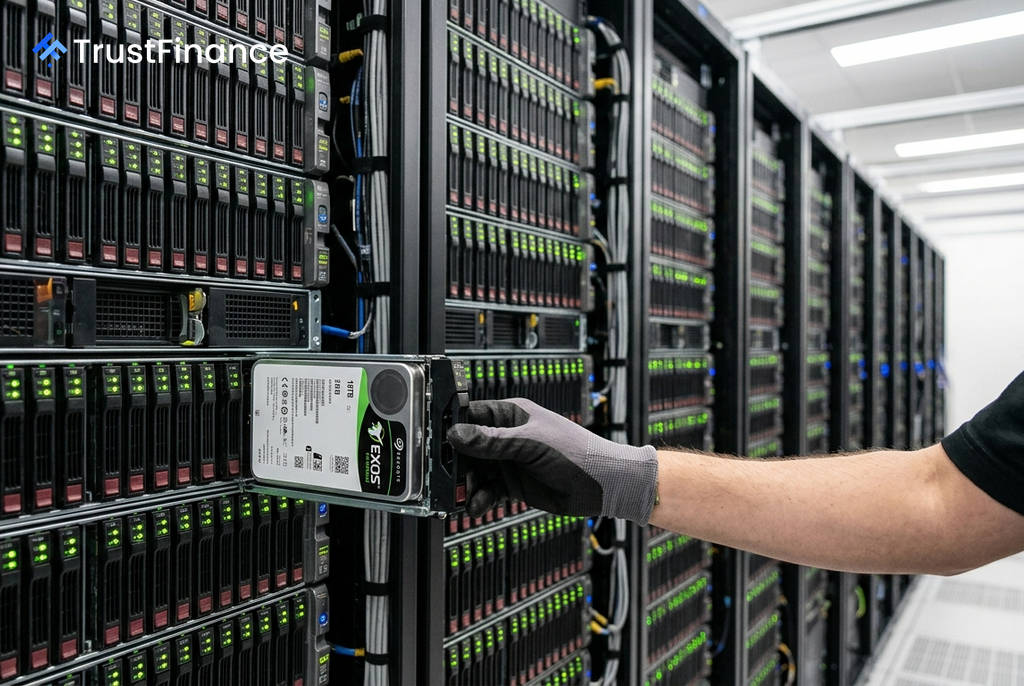
Moody's Ratings menaikkan peringkat korporasi Seagate Data Storage Technology Pte. Ltd. menjadi Ba1 dari Ba2 dan peringkat utang senior tanpa jaminan menjadi Ba2 dari Ba3. Lembaga tersebut juga mengubah prospek (outlook) untuk Seagate menjadi "Stabil" dari sebelumnya "Positif", mencerminkan ekspektasi peningkatan pendapatan dan profitabilitas yang didorong oleh kuatnya permintaan terkait kecerdasan buatan (AI).
Pendorong Utama: Infrastruktur AI
Peningkatan peringkat ini didasari oleh proyeksi bahwa belanja infrastruktur untuk AI akan secara signifikan mendorong permintaan untuk *hard disk drive* (HDD) berkapasitas tinggi. Seagate, sebagai salah satu dari dua pemasok utama HDD untuk segmen *cloud hiperskala*, berada di posisi yang strategis untuk memanfaatkan tren ini.
Menurut Moody's, model kontrak *build-to-order* yang diterapkan Seagate telah berhasil mengalokasikan kapasitas *exabyte* HDD *nearline* kepada pelanggan hingga tahun kalender 2027. Hal ini memberikan visibilitas pendapatan yang lebih baik bagi perusahaan.
Proyeksi Keuangan yang Solid
Moody's memproyeksikan metrik keuangan Seagate akan membaik secara signifikan dalam 12 hingga 18 bulan ke depan. Proyeksi tersebut mencakup:
 Ad
- Pertumbuhan Pendapatan: Diperkirakan meningkat lebih dari 30% per tahun.
- Target Pendapatan Tahunan: Mendekati $20 miliar.
- Penurunan Leverage: Rasio utang terhadap EBITDA diproyeksikan turun di bawah 0,5x, dari posisi 0,9x pada dua belas bulan yang berakhir 3 Juli 2026.
- Arus Kas Bebas: Diperkirakan meningkat hingga mencapai lebih dari $4 miliar per tahun.
Posisi likuiditas Seagate juga dinilai kuat, dengan saldo kas sebesar $1,7 miliar per 3 Juli 2026 dan akses penuh ke fasilitas kredit revolving senilai $1,3 miliar yang akan jatuh tempo pada Januari 2030.
Konteks dan Risiko Bisnis
Meskipun prospeknya positif, Moody's mencatat beberapa risiko bisnis yang dihadapi Seagate. Risiko ini termasuk konsentrasi pendapatan yang tinggi pada kategori produk HDD, potensi substitusi dari memori *flash* (SSD) di pasar lama, serta potensi tekanan harga.
Selain itu, meningkatnya konsentrasi pendapatan di pasar *cloud hiperskala* telah meningkatkan variabilitas pendapatan dan konsentrasi pelanggan. Namun, permintaan yang kuat dari sektor AI saat ini menjadi faktor penyeimbang yang dominan dalam penilaian Moody's.