
Story
미즈호, 시니어 하우징 리츠 성장세에 웰타워 '최선호주'로 선정
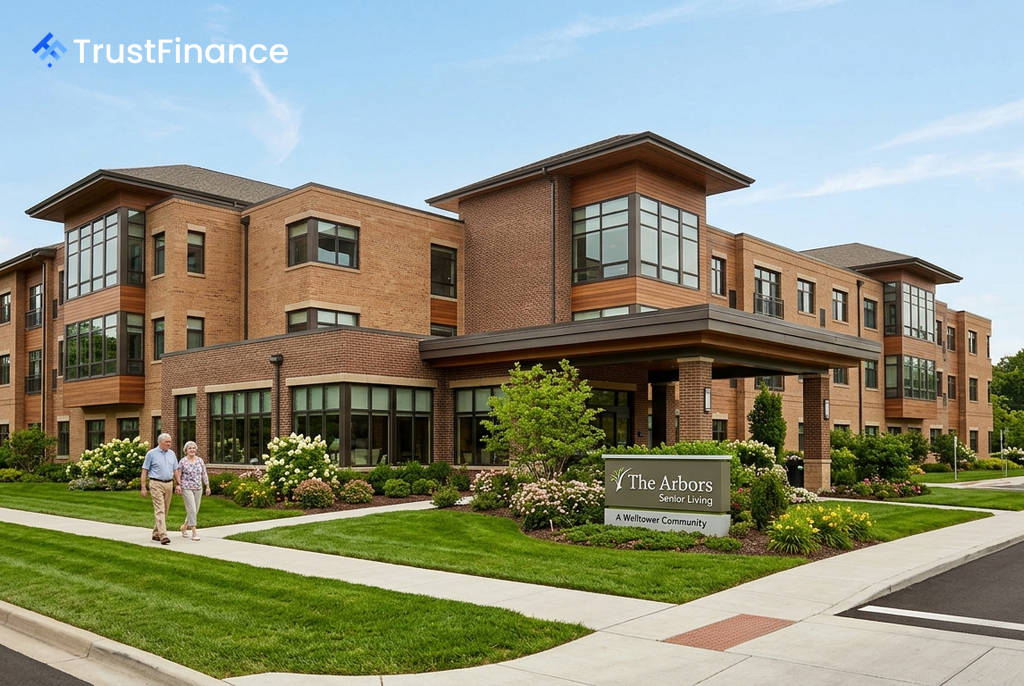
미즈호 증권이 시니어 하우징(노인 주거) 리츠(REITs) 부문의 강력한 성장세를 전망하며 주요 투자 유망 종목을 발표했습니다. 미즈호는 웰타워(Welltower, NYSE: WELL)를 최선호주로 유지했으며, 벤타스(Ventas, NYSE: VTR)에 대해서도 '시장수익률 상회' 등급을 부여했습니다.
웰타워(WELL), 최선호주로 유지
미즈호는 웰타워를 리츠 부문 최선호주로 꼽으며 목표주가를 260달러로 제시했습니다. 이는 현재 주가 대비 약 8%의 상승 여력을 의미합니다. 웰타워의 2026년 조정운영자금(AFFO) 기준 주가 배수는 42배로, 리츠 섹터 평균인 22배보다 높지만 미즈호는 이를 정당화할 수 있다고 평가했습니다.
- 성장성: 웰타워의 현금 흐름 성장률은 섹터 평균의 4배에 달해 높은 밸류에이션을 상쇄합니다.
- AFFO 전망: 미즈호는 2026년과 2027년 AFFO가 각각 전년 대비 24%, 21% 성장할 것으로 전망했으며, 이는 2027년 기준 시장 컨센서스를 5% 이상 상회하는 수치입니다.
- 성장 동력: 강력한 가격 결정력과 펀더멘털을 바탕으로 두 자릿수 성장이 지속 가능하며, 상반기 약 100억 달러 규모의 인수합병 이후에도 60억 달러 규모의 파이프라인이 남아있다고 분석했습니다.
최근 웰타워는 2026년 2분기 매출이 35억 4천만 달러로 시장 전망치를 상회했으나, 주당순이익은 예상치를 밑돌았다고 발표한 바 있습니다.
벤타스(VTR)도 긍정적 평가
 Ad
미즈호는 벤타스에 대해서도 '시장수익률 상회' 등급을 유지하고 목표주가를 104달러로 설정했습니다. 이는 약 11%의 상승 잠재력을 시사합니다. 미즈호는 벤타스의 2026년과 2027년 AFFO가 각각 11%, 14% 증가할 것으로 예상했으며, 이는 2027년 기준 시장 컨센서스를 3% 이상 웃도는 수준입니다.
미즈호는 견고한 수요가 점유 객실당 매출(RevPOR) 성장을 뒷받침하고 있으며, 향후 몇 년간 매출 증가율과 비용 증가율 간의 격차가 유지되면서 섹터 전반의 마진 확대가 가능할 것으로 전망했습니다. 벤타스는 2026년 2분기에 시장 예상에 부합하는 순이익과 예상을 뛰어넘는 17억 3천만 달러의 매출을 기록했습니다.
시장에 주는 시사점
미즈호의 분석은 시니어 하우징 리츠 섹터가 구조적인 수요 증가와 가격 결정력을 바탕으로 강력한 성장 국면에 진입했음을 시사합니다. 투자자들은 웰타워와 같은 선도 기업의 높은 밸류에이션에 주목할 필요가 있지만, 미즈호는 압도적인 성장률이 이를 정당화한다고 보고 있습니다. 이는 해당 섹터가 단순한 부동산 임대업을 넘어 성장주로서의 특성을 보이고 있음을 의미합니다.