
Story
みずほ、シニア住宅REITの有望銘柄を指摘 ウェルタワーをトップピックに選定
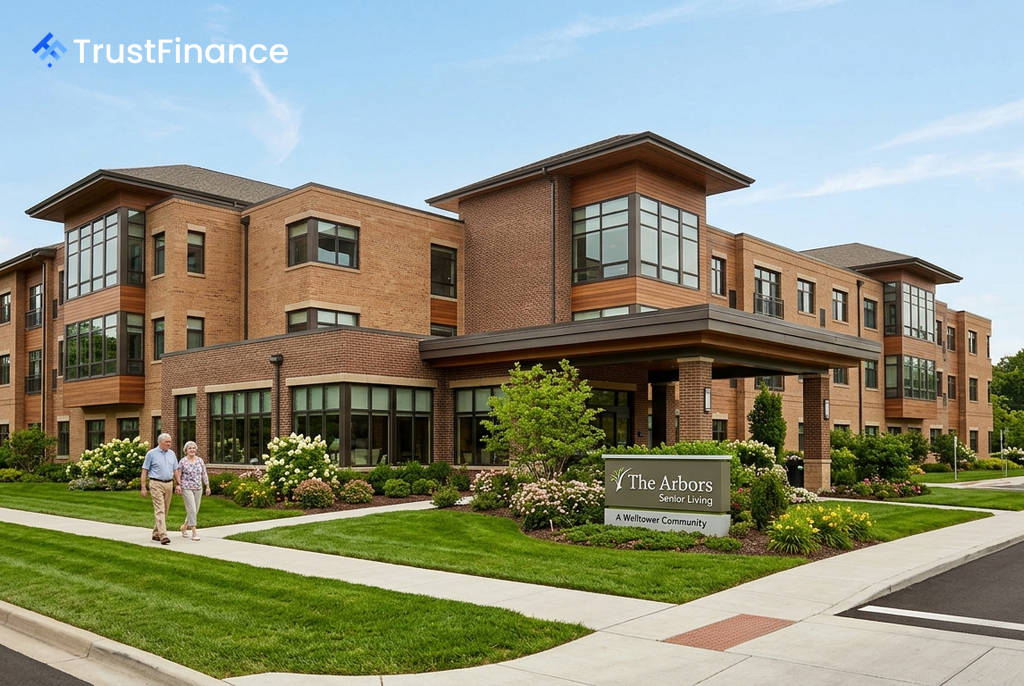
みずほ証券は、シニア(高齢者)住宅セクターの不動産投資信託(REIT)に関する分析を発表し、ウェルタワー(NYSE: WELL)を同セクターのトップピックとして維持した。また、ベンタス(NYSE: VTR)についても「アウトパフォーム」の評価を与え、両銘柄の目標株価はそれぞれ現在値を上回る水準に設定された。
トップピックはウェルタワー
みずほはウェルタワーを最有力銘柄とし、目標株価を260ドルに設定した。これは現在値から8%の上昇余地を示唆する。同社の株価は2026年の調整後FFO(AFFO)予想の42倍で取引されており、REITセクター平均の22倍と比較して割高に見えるが、みずほはこのプレミアム評価を正当化できると指摘している。
その理由として、ウェルタワーのキャッシュフロー成長率がセクター平均の4倍に達することを挙げた。みずほによるAFFOの成長率予想は以下の通り。
- 2026年:前年比 24%増
- 2027年:前年比 21%増
 Ad
この予想は、2027年については市場コンセンサスを5%以上上回る水準である。みずほは、価格決定力と好調なセクターファンダメンタルズに支えられ、同社の2桁成長は持続可能だとみている。また、米国の潜在市場規模を600億~900億ドルと試算しており、今後約5年間の成長余地があると分析した。
ベンタスも「アウトパフォーム」評価
ベンタスについても、みずほは「アウトパフォーム」評価を維持し、目標株価を104ドルとした。これは11%の上昇余地を示す。同社のAFFO成長率については、2026年に前年比11%増、2027年に同14%増と予測しており、2027年の予想は市場コンセンサスを3%以上上回っている。
みずほは、旺盛な需要が占有室1室当たりの収益(RevPOR)の力強い成長を支えていると指摘。経営陣との対話から、収益の伸びが経費の伸びを上回る状況は今後数年間持続可能であり、セクター全体の利益率拡大に寄与するとの見方を示した。