
Story
テスラ「サイバーキャブ」、コスト優位性も成功はソフト次第=ゴールドマン分析
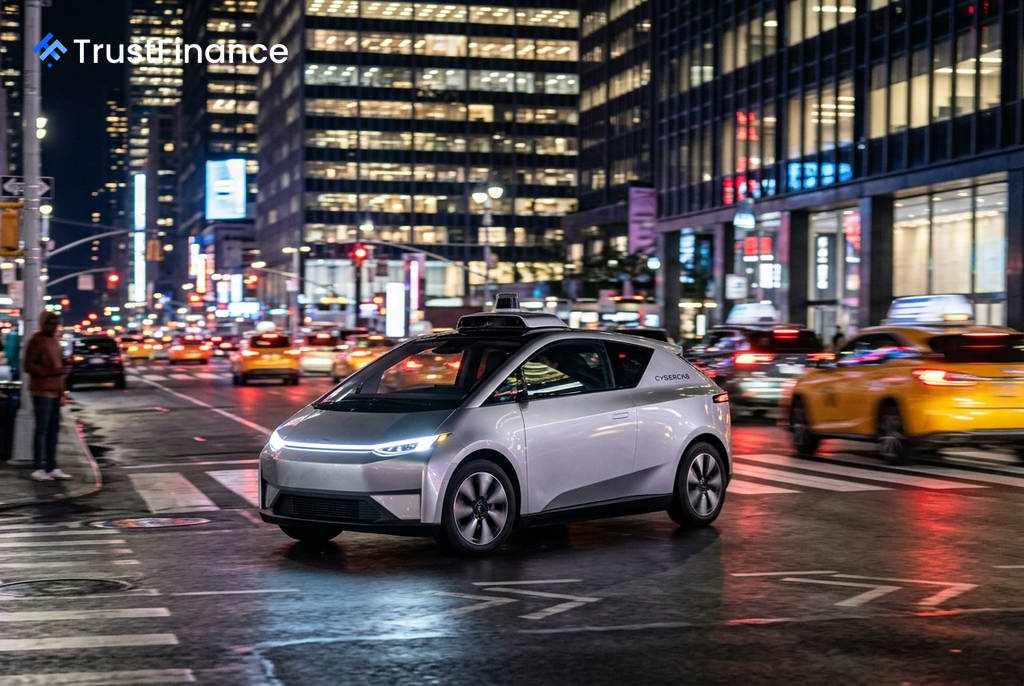
ゴールドマン・サックスは最新の調査ノートで、テスラの新型ロボタクシー「サイバーキャブ」が低コスト製造により市場での優位性を確保する可能性があると分析した。しかし、同社アナリストは、ロボタクシー事業の長期的な成功は、車両の製造コストよりも自動運転ソフトウェアの性能と拡張性(スケーラビリティ)に大きく左右されるとの見方を示している。
サイバーキャブがもたらすコスト優位性
テスラは9月3日にオースティンで開催したイベントでサイバーキャブを発表し、すでに同車両でのロボタクシーサービスを開始、無人での走行距離は100万マイル(約160万km)に達したと報告されている。ゴールドマンは、テスラが推進する「アンボックス」製造方式やカメラのみのセンサーシステムが、車両コストを大幅に引き下げると評価している。
アナリストの試算によると、テスラが目標とする2万〜3万ドルの車両コストを大規模生産で達成した場合、先行コストが5万〜10万ドルの競合他社に対し、1マイルあたり0.05ドル〜0.30ドルのコスト優位性を生む可能性があるという。
成功の鍵はソフトウェアの拡張性
しかしゴールドマンは、投資家にとってより重要な論点は、車両価格よりもソフトウェアの性能だと強調する。テスラの人工知能(AI)アプローチが、自動運転ソフトウェアを広範な地理的エリアで迅速に展開・運用できるかどうかが、事業の成否を分ける最大の要因になると見ている。
 Ad
運用エリアが広がるほど、より多くの収益機会が生まれ、車両コストをより多くの走行マイルで償却できる。このため、ロボタクシー事業の経済性を左右するのは、車両本体の価格よりもソフトウェアの拡張性である可能性が高いと指摘した。
安全性データと投資判断
安全性に関して、テスラの監視付き完全自動運転(FSD Supervised)システムは、北米において非使用車両と比較して自動緊急ブレーキ(AEB)作動が約75%〜85%、衝突事故が40%〜90%減少したとのデータが示された。また、オランダなど欧州連合(EU)5カ国でFSDの暫定的な承認を得ていることも報告された。
ゴールドマンは、テスラの投資判断を「中立(Neutral)」で維持し、12カ月間の目標株価を360ドルに設定した。一方で、電気自動車(EV)需要の減速や競争激化、FSD開発の遅延などを下振れリスクとして挙げている。