
Story
華創証券、海運セクターに強気見通し 油槽船・ばら積み船の業績が急伸
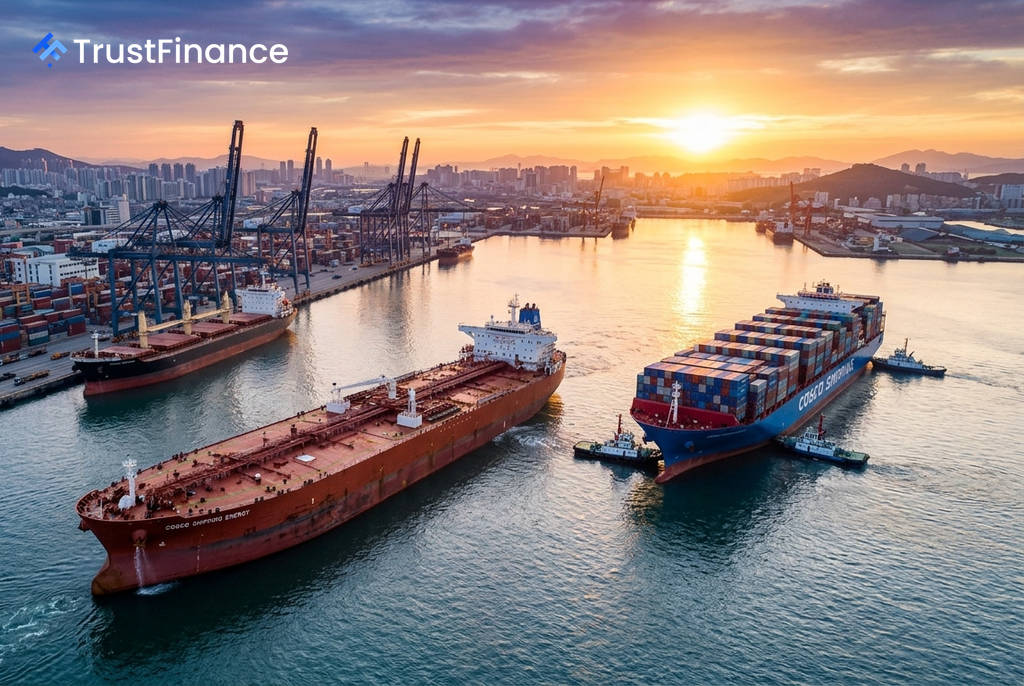
華創証券は、油槽船(タンカー)とばら積み船の業績が大幅に増加していることを受け、海運セクター全体の投資機会に対して強気の見通しを示した。供給が逼迫する中、地政学的要因などが運賃を歴史的な高値水準に押し上げていると分析している。
油槽船:運賃高騰で過去最高益
同証券のレポートによると、2026年上半期の油槽船市場は需給が逼迫し、運賃が大幅に上昇した。特に超大型原油タンカー(VLCC)の運賃は、米国メキシコ湾岸航路の平均が1日あたり10万6000ドル(前年同期比184%増)、西アフリカ航路が同11万3000ドル(同204%増)に達した。
この運賃高騰を追い風に、主要企業の業績は急拡大した。2026年上半期の純利益は、招商局能源運輸(China Merchants Energy Shipping)が69.6億元(同228%増)、中遠海運能源運輸(COSCO Shipping Energy)が45.4億元(同143%増)を記録。両社の第2四半期の純利益は過去最高を更新した。
ばら積み船:予想を上回る好況
ばら積み船市場も、供給の伸びが限定的な中で活況を呈している。レポートによれば、ばら積み船の受注残は主要3海運セクターの中で最も低い約14%にとどまっている。一方で、西アフリカ・シマンドゥ鉄鉱山の生産開始による輸送距離の長期化などが需要を押し上げている。
 Ad
市況を示すバルチック海運指数(BDI)は、2026年上半期の平均が2347ポイント(前年同期比82%増)と高水準で推移。この結果、海通発展(Haitong Development)の2026年上半期の純利益は5.2億元(同503%増)と驚異的な伸びを達成した。
コンテナ船:運賃回復で収益改善
コンテナ船市場は、年初の低迷から一転して回復基調にある。中東情勢に起因する航路変更や、7〜8月の繁忙期を前にした駆け込み需要が運賃を押し上げた。中国輸出コンテナ運賃指数(CCFI)は、2026年第2四半期の平均が1350ポイント(前年同期比16.2%増)となり、前期比でも19%上昇した。
レポートは、港湾の混雑が続く中で需給は引き締まった状態を維持し、下半期はコンテナ船社の収益性がさらに高まる可能性があると指摘。中遠海運控股(COSCO Shipping Holdings)の第2四半期純利益は75.4億元(同29%増)となり、業績改善が鮮明となっている。