
Story
世界的な債券売りが加速、米2年債利回りは数年ぶりの高水準に
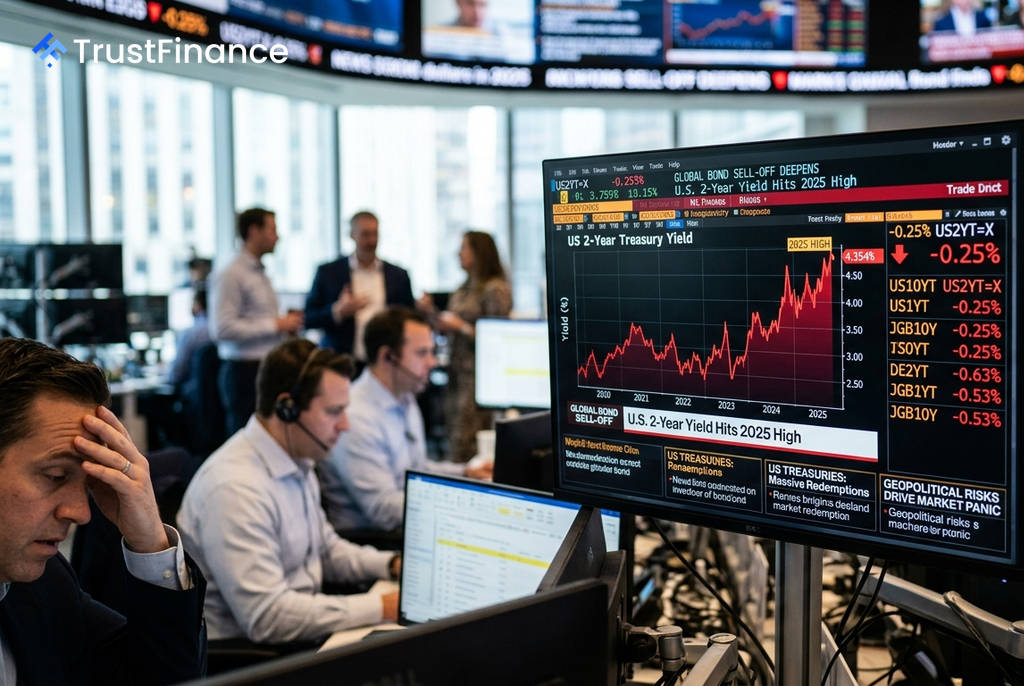
世界の債券市場で売りが加速し、北米、欧州、アジアの主要国債利回りが数年来の高水準に達しています。中東における地政学的リスクの高まりと、インフレ抑制を目指す主要中央銀行のタカ派的な金融政策スタンスが、債券からの歴史的な資金流出を招いています。
主要市場の利回り動向
米国では、金融政策の見通しやインフレリスクの再評価が進み、国債利回り(イールド)カーブ全体で金利が急騰しました。
- 米2年債利回り: 金融政策に最も敏感な短期債は、米連邦準備制度理事会(FRB)のタカ派姿勢を織り込み、4.354%まで上昇し、近年で最も高い水準を記録しました。
- 米10年債利回り: 長期金利の指標となる10年債利回りも4.780%に達し、同様に高水準を更新しました。
- 米30年債利回り: 超長期債の利回りは5.273%に上昇しました。
この動きは世界的に波及しており、欧州ではドイツの10年債利回りが3.352%と2011年以来の最高水準を記録。フランスの10年債利回りも4.15%まで上昇し、2008年11月以来の高値となりました。アジアでは、日本の10年物国債(JGB)利回りが節目となる3.000%に達し、1996年後半以来の高水準を記録しています。
債券売りの背景にある複数要因
今回の世界的な債券売りは、複数の要因が複合的に絡み合っています。市場では、国債が地政学的危機における伝統的な「安全な避難先」としての役割を果たさず、むしろ売り対象となるという構造的な変化が指摘されています。
 Ad
第一に、中東での軍事衝突の激化が原油価格を1バレル90ドル以上に押し上げ、インフレが長期化するとの懸念が強まっています。エネルギーコストの上昇は消費者物価全体に波及するため、投資家は長期債を保有するリスクに見合う、より高い上乗せ金利(タームプレミアム)を要求しています。
第二に、主要中央銀行がタカ派姿勢を崩していないことがあります。FRB高官からはインフレ抑制に向けて「まだやるべきことがある」との発言が聞かれ、市場では9月の追加利上げ観測が再燃。欧州中央銀行(ECB)も利上げが有力視されており、日本銀行も金融政策の正常化に向けた圧力に直面しています。
さらに、国債の需給バランスの悪化も利回り上昇に拍車をかけています。各国政府は防衛費の拡大やエネルギー転換、財政赤字の補填のために記録的な規模で国債を発行。一方で、中央銀行は量的引き締め(QT)によってバランスシートを縮小しており、民間市場での国債吸収能力が追いつかなくなっています。
今後の市場の焦点
債券市場の参加者は、中央銀行の次の政策判断を見極めるため、今後発表される主要な経済指標を注視しています。ユーロ圏の消費者物価指数(CPI)や、米国の雇用動態調査(JOLTS)、非農業部門雇用者数(NFP)などの雇用統計が、それぞれECBとFRBの金融政策決定会合に向けた重要な判断材料となる見込みです。