
Story
BCAリサーチ、金鉱株ETFの買い増しを推奨 AIリスクのヘッジとして
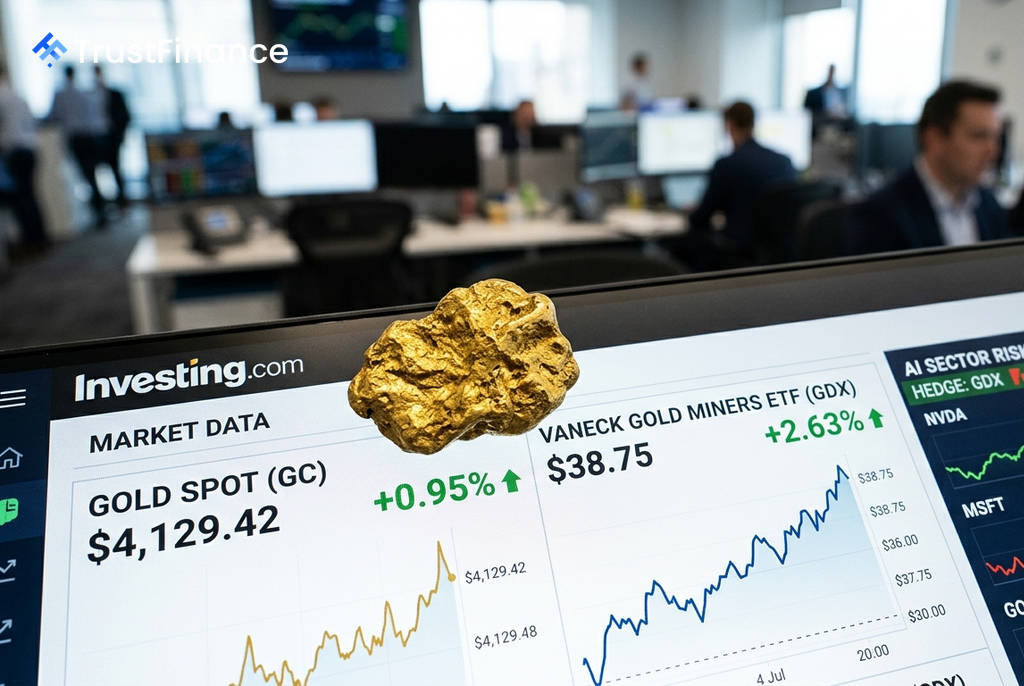
投資調査会社のBCAリサーチは最新の戦略レポートで、ヴァンエック金鉱株ETF(GDX)の戦術的なロングポジションを開始し、ポートフォリオのヘッジとして金鉱株を推奨した。
金価格の上昇を見込む背景
BCAリサーチによると、金および金鉱株は2026年1月の高値から25%下落しており、調整の最悪期は過ぎた可能性があると指摘している。同社のコモディティ戦略担当者は、今後の金価格を支える可能性のある複数の要因を挙げている。
- 原油価格上昇に伴う成長懸念
- インフレ対策に対する米連邦準備制度理事会(FRB)の姿勢への疑問
- 構造的なドル安の進行
- 各国中央銀行によるドル離れの準備資産多様化の継続
- 地政学的リスクの高まり
また、レポートではテザー社などステーブルコイン発行体も新たな金の買い手として浮上している点に言及した。
金鉱株セクター自体の魅力
BCAリサーチは、金鉱株セクターがそれ自体でより質の高い株式に進化したと評価している。利益率の拡大、規律ある設備投資、財務体質の強化がその背景にある。
 Ad
同セクターの純負債EBITDA倍率は、2016年の1.3倍から現在は-0.2倍にまで低下した。また、フリーキャッシュフローは2023年以降で7倍に増加し、コンセンサス予想では今後12ヶ月で1株当たり利益(EPS)が43%増加すると見込まれている。
AIエクスポージャーからの分散
BCAリサーチは、この推奨の重要な要素として、人工知能(AI)関連リスクからの分散を挙げている。現在の株式ポートフォリオでは「AIへのエクスポージャーが遍在的になっている」とし、金鉱株はテクノロジーセクターとの相関が低いリターンを提供すると分析している。
「株式投資家にとって、特に景気循環型の成長株、AI、デュレーションリスクに既に晒されているポートフォリオにおいて、金鉱株はマクロリスクに対する貴重なヘッジとなる」とレポートは述べている。GDXの予想株価収益率(PER)は9.2倍であり、S&P 500種株価指数の20倍超と比較して割安感があると指摘した。
BCAリサーチはGDXの戦術的ロングポジションにおいて、15%のリターン(金価格4,350ドル/オンスに相当)を目標とし、-7%(同3,850ドル近辺)を損切りラインに設定した。ただし、「金鉱株のロングは、AIや景気循環株への選好、あるいは株式市場全体への建設的な見方を放棄することを意味するものではない。リターンの源泉が異なるエクスポージャーを追加することを主張するものだ」と付け加えている。