
Story
Saham SK Hynix Tertekan di Bawah Harga IPO Akibat Guncangan Pasar dan Kompetisi Baru
Summary
Debut SK Hynix di Nasdaq senilai $26,5 miliar menghadapi tekanan jual hebat, mendorong harga saham di bawah level IPO akibat kombinasi arbitrase struktural, kejutan suku bunga, dan munculnya pesaing baru dari Tiongkok.
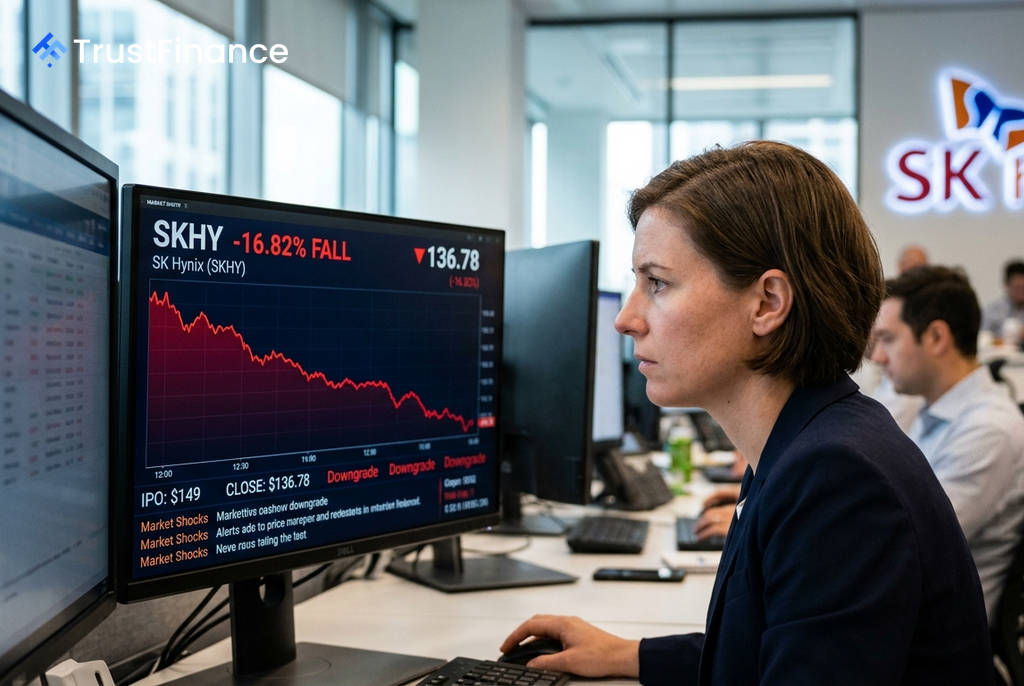
Saham American Depositary Receipt (ADR) SK Hynix (SKHY) anjlok di bawah harga penawaran umumnya sebesar $149, setelah debut akbar senilai $26,5 miliar di bursa Nasdaq pada 10 Juli. Penurunan signifikan ini, yang sempat mencapai -16,82% dalam satu pekan, dipicu oleh kombinasi sempurna antara arbitrase struktural, penurunan peringkat oleh analis, kejutan kebijakan moneter, dan guncangan geopolitik.
Badai Sempurna Pasca-IPO
Akar dari aksi jual ini sebagian berasal dari struktur IPO itu sendiri. ADR SKHY pada awalnya diperdagangkan dengan premi sekitar 50% di atas saham induknya yang terdaftar di Seoul (000660). Kesenjangan ini memicu arbitrase mekanis, di mana investor menjual saham di Seoul untuk membeli ADR yang lebih murah, sehingga menekan harga di kedua pasar.
Situasi diperburuk beberapa hari setelah debut, ketika tiga sekuritas besar Korea—Korea Investment Securities, Mirae Asset Securities, dan Hyundai Motor Securities—memangkas estimasi laba operasi kuartal kedua mereka. Alasan utamanya adalah harga jual rata-rata (ASP) untuk memori HBM yang lebih rendah dari ekspektasi dan pertumbuhan bit DRAM yang lebih lambat.
Guncangan Makro dan Kompetisi Baru
Tekanan eksternal datang pada 16 Juli ketika Bank of Korea secara tak terduga menaikkan suku bunga acuan sebesar 25 basis poin, kenaikan pertama dalam 3,5 tahun. Langkah ini memicu aksi jual tajam pada saham yang terdaftar di Seoul, yang anjlok lebih dari 11% dalam satu sesi. Volatilitas semakin meningkat dengan berakhirnya kontrak opsi bulanan pertama SKHY pada hari berikutnya.
Pukulan paling signifikan datang pada 27 Juli dengan debut produsen DRAM Tiongkok, CXMT, di STAR Market Shanghai. Saham CXMT melonjak +466% pada hari pertama, memberikannya kapitalisasi pasar $483 miliar dan langsung menguasai 7,7% pangsa pasar DRAM global. Pasar menginterpretasikan ini sebagai ancaman kompetitif eksistensial bagi seluruh industri memori global, yang menekan saham SKHY lebih jauh.
 Ad
Prospek Positif Belum Pudar
Meskipun tekanan jual sangat kuat, banyak analis melihat fundamental SK Hynix tetap solid. Morgan Stanley menyebut aksi jual ini sebagai "titik masuk yang menarik," sementara Barclays mempertahankan peringkat "Overweight" dengan target harga $330.
Kekuatan fundamental perusahaan masih menjadi argumen utama bagi para investor optimistis:
- Pangsa Pasar HBM: Menguasai 56%–58% pasar global, dengan permintaan yang menurut CEO melebihi pasokan hingga setelah tahun 2030.
- Margin Kotor: Mencapai 68% dalam dua belas bulan terakhir per Kuartal I 2026.
- Pertumbuhan Pendapatan: Tumbuh 85% selama dua belas bulan terakhir.
- Valuasi: Diperdagangkan dengan rasio P/E proyeksi (Forward P/E) sekitar 5,8x, level yang secara historis murah untuk pemimpin pasar.
Laporan pendapatan kuartal kedua yang akan dirilis pada 29 Juli mendatang akan menjadi katalis penting. Hasil laba operasi yang memecahkan rekor berpotensi memisahkan sentimen pasar jangka pendek dari kinerja bisnis inti perusahaan yang sebenarnya.