
Story
Imbal Hasil Obligasi Jangka Pendek Jerman Sentuh Level Tertinggi Sejak 2024 Jelang Keputusan Suku Bunga ECB
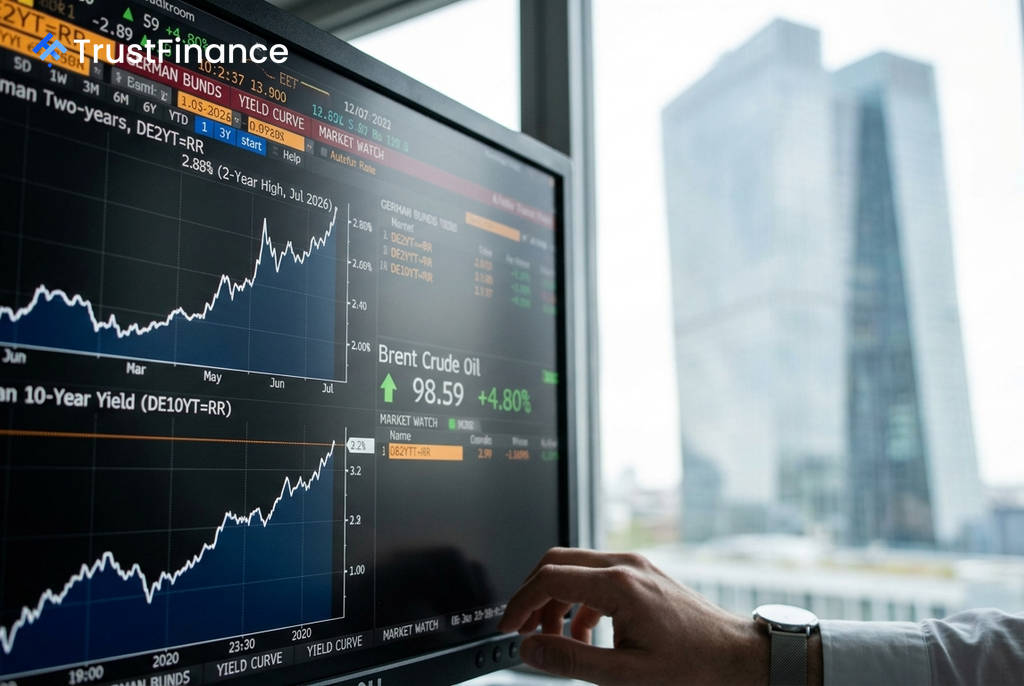
Imbal hasil obligasi pemerintah Jerman jangka pendek melonjak ke level tertinggi dalam lebih dari dua tahun pada hari Kamis, didorong oleh lonjakan harga minyak mentah global yang memaksa investor untuk mengantisipasi jalur kebijakan yang lebih agresif dari Bank Sentral Eropa (ECB).
Kenaikan Harga Minyak Memicu Aksi Jual Obligasi
Menurut laporan dari Investing.com, imbal hasil obligasi Jerman tenor 2 tahun yang sensitif terhadap suku bunga naik ke level tertinggi intraday di 2,88%, level tertingginya sejak pertengahan 2024. Sementara itu, imbal hasil Bund Jerman 10 tahun yang menjadi acuan naik mendekati 3,2%, mendekati puncak multi-bulan seiring berlanjutnya aksi jual di pasar pendapatan tetap Eropa.
Pelemahan di pasar obligasi ini dipicu oleh lonjakan harga minyak mentah global menyusul gangguan pasokan baru dari Timur Tengah. Reli harga energi yang persisten telah menghidupkan kembali kekhawatiran pasar terhadap inflasi impor, yang berisiko meniadakan kemajuan disinflasi di Zona Euro baru-baru ini.
Ekspektasi Pasar Beralih Jelang Rapat ECB
Aksi jual ini terjadi hanya beberapa jam sebelum pengumuman kebijakan moneter dari ECB. Meskipun bank sentral yang berbasis di Frankfurt ini diperkirakan akan mempertahankan suku bunga fasilitas simpanan acuannya tetap di 2,25%, pasar uang telah dengan cepat merevisi prospeknya.
 Ad
Ekspektasi untuk pelonggaran moneter dalam waktu dekat telah memudar. Sebaliknya, penetapan harga di pasar *swap* kini menunjukkan peningkatan probabilitas kenaikan suku bunga pada bulan September mendatang.
Dampak Meluas di Seluruh Zona Euro
Kenaikan imbal hasil obligasi pemerintah Jerman juga diikuti oleh negara-negara lain di kawasan tersebut. Imbal hasil obligasi Italia tenor 10 tahun bertahan di level tinggi mendekati 4,00%.
Akibatnya, selisih (*spread*) antara biaya pinjaman Italia dan Jerman yang diawasi ketat melebar menjadi sekitar 82 basis poin. Hal ini mengindikasikan bahwa investor menuntut premi risiko yang lebih tinggi untuk memegang utang dari negara-negara pinggiran Zona Euro.