
Story
澳洲超市巨頭財報前瞻:Coles 業績亮眼為 Woolworths 設下高標
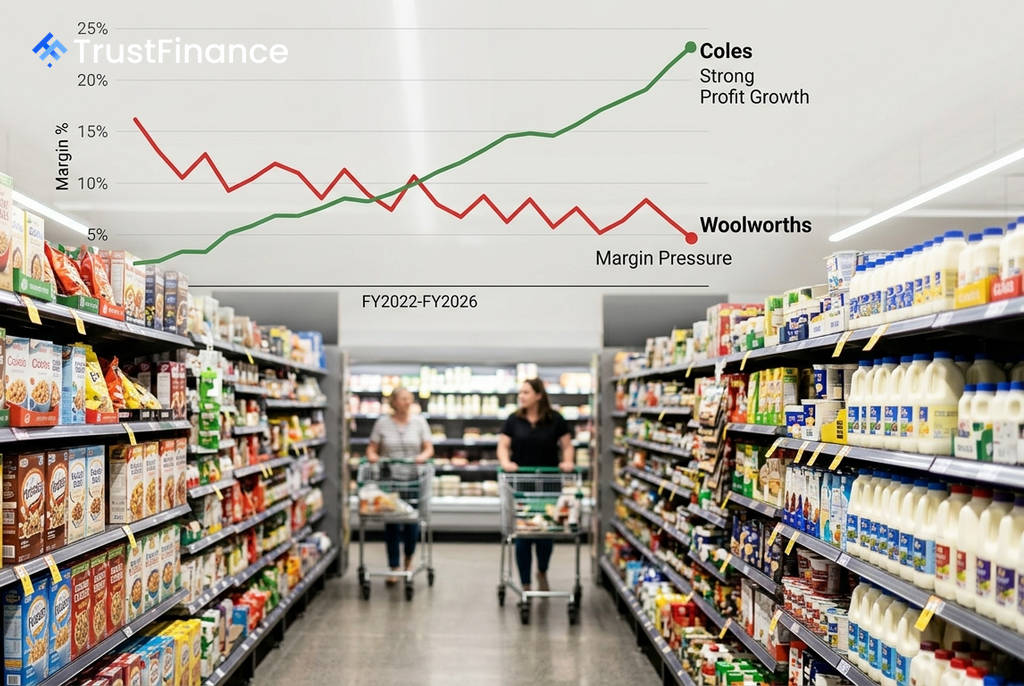
澳洲零售巨頭 Woolworths 即將於 8 月 26 日公布 2026 財年業績,其主要競爭對手 Coles Group 日前公布的財報表現強勁,為市場設下了高標準。投資人正密切關注 Woolworths 是否能證明其有能力改善疲弱的利潤率,並追上 Coles 的增長步伐。
Coles 財報亮眼,設下行業標竿
Coles Group 於 8 月 25 日公布的財報數據全面優於市場預期,為澳洲超市行業的獲利能力提供了有力證明。其亮點包括:
- 稅後淨利 (NPAT):大幅增長 13.7%,達到 12.6 億澳元。
- 集團銷售額:增長 2.8%,至 456 億澳元。
- 超市業務利潤率:息稅前利潤 (EBIT) 增長 12.2%,利潤率擴大 43 個基點至 5.7%。
- 電子商務:銷售額飆升 26.4%,達到 56 億澳元。
然而,財報中也存在隱憂。Coles 的酒品業務 EBIT 大幅下滑 47.8%,導致公司計劃在 2027 財年關閉 30 家門市。儘管如此,強勁的整體表現帶動其股價上漲 2.43%。
Woolworths 的利潤率復甦挑戰
相較之下,Woolworths 帶著更多不確定性進入財報季。市場共識預期其 2026 財年營收為 716.4 億澳元,每股盈餘 (EPS) 為 1.26 澳元,這將是從 2025 財年 0.78 澳元水平的顯著回升。
 Ad
然而,分析師在過去一年中已將 Woolworths 的 EPS 預期下調了 8.4%,顯示出市場對其獲利能力的擔憂。最關鍵的指標是利潤率:Woolworths 的淨利率從 2022 財年的 13.0% (受資產出售影響) 崩跌至 2024 財年的接近損益兩平,2025 財年僅恢復至 1.4%。與此相比,Coles 連續五年將淨利率穩定維持在 2.4-2.7% 的區間。能否縮小這一差距,是本次財報的最大看點。
財報四大觀察重點
從估值來看,Woolworths 的歷史本益比高達 79.4 倍,這主要反映其低迷的獲利基礎,而非市場溢價。其高達 371.1% 的負債權益比也限制了其像 Coles 一樣大幅提高股息和資本支出的能力。
因此,市場將關注以下幾個關鍵變數:
- 超市利潤率走向:Coles 實現了 43 個基點的擴張,Woolworths 需要展現類似的進展來支撐其復甦論述。
- 電子商務滲透率:Coles 的線上銷售增長強勁,Woolworths 的數位業務表現將是分析師審視的增長動能。
- 酒品業務衝擊:兩家公司面臨相同的消費逆風。Coles 酒品業務利潤近乎腰斬,Woolworths 旗下 Dan Murphy's 的表現也將面臨壓力。
- 2027 財年展望:Coles 預警未來通膨將走高。Woolworths 對成本的展望將決定其 EPS 復甦能否延續至下一個財年。
總結而言,Coles 證明了澳洲超市在成本敏感的環境下仍能實現利潤增長。Woolworths 雖擁有更大的營收規模,但必須證明能將其轉化為更佳的利潤。若財報令人失望,可能使其股價延續近年來的疲弱表現。